Dünya ekonomisi, büyüyen borç stoku ve artan finansman maliyetleriyle karşı karşıya. Küresel ölçekte borçların toplam büyüklüğü, dünya genelinde bir yılda üretilen ekonomik değerin katlarına ulaşırken kamu bütçeleri üzerindeki faiz yükü de tartışmaların merkezinde yer alıyor. Peki, bütün dünyanın ürettiği değerin birkaç katına ulaşan borç kime ait ve bu borçların karşılığında para kimlerin elinde birikiyor?
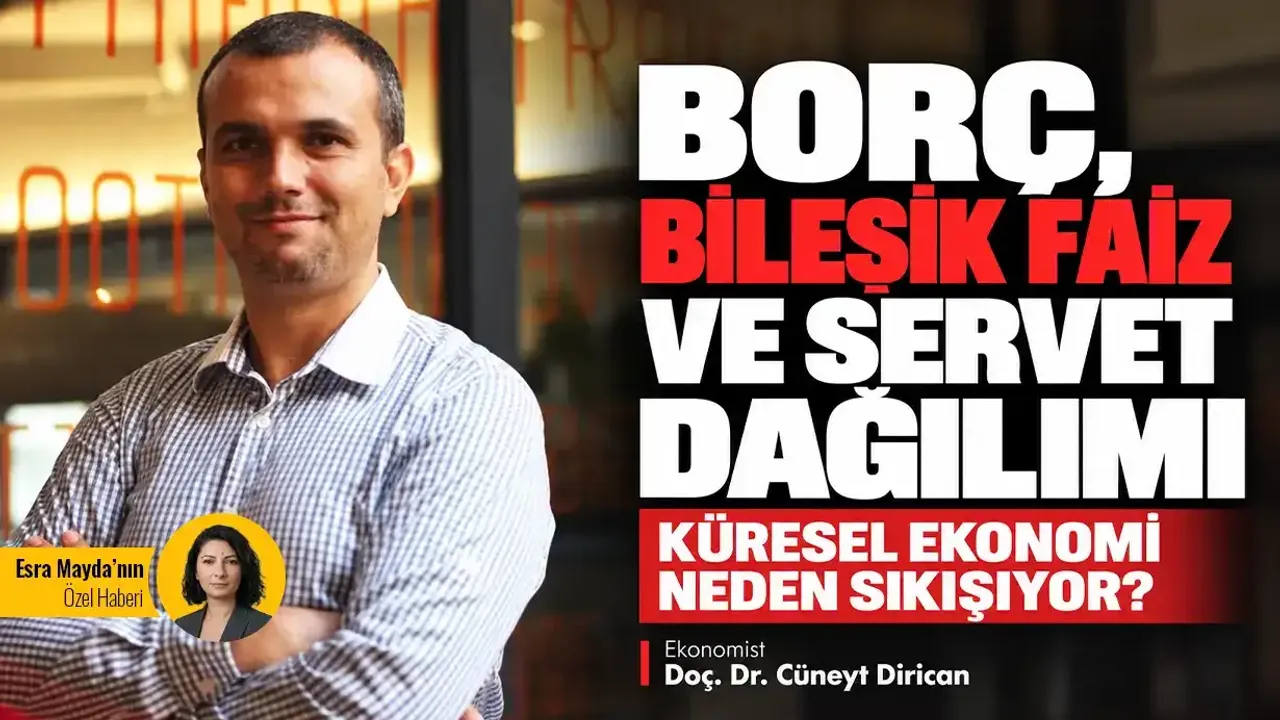
İstanbul Arel Üniversitesi Öğretim Üyesi Doç. Dr. Cüneyt Dirican, küresel borç düzeninin yalnızca kamu maliyesi ve finansman sorunu olarak ele alınmaması gerektiğini belirterek mevcut ekonomik sistemin servet dağılımı, bileşik faiz ve finansal büyüme üzerindeki etkilerine dikkat çekti. Dirican, küresel borç sorununun çözümüne yönelik önerilerini ve “İstanbul Ekolü” olarak adlandırdığı yaklaşımını Türkinform’a değerlendirdi.
KÜRESEL BORÇ 360 TRİLYON DOLARI AŞARKEN PARA NEREDE?
Küresel borç miktarının dünya ekonomisinin yıllık üretimini katlaması, borçların kime ait olduğu ve finansal sistemde nasıl dolaştığı sorularını gündeme getiriyor.
Konuya ilişkin değerlendirmesinde Doç. Dr. Cüneyt Dirican, küresel borç ile üretim arasındaki farkın finansal ekonominin ulaştığı büyüklüğü tartışmaya açtığını belirtiyor.
Dirican, dünya ekonomisinin yıllık gayrisafi yurt içi hasılasını yaklaşık 120 trilyon dolar, küresel borç stokunu ise 360 trilyon doların üzerinde ele alarak şu soruyu gündeme getiriyor: Dünya genelinde üretilen ekonomik değerin yaklaşık üç katına ulaşan borç, kime ve hangi mekanizmalar üzerinden oluştu?
Bu soruya yalnızca ülkelerin borçlanması üzerinden yanıt vermenin yeterli olmayacağını belirten Dirican, kamu borçlarının yanında şirketlerin ve hanehalklarının yükümlülüklerinin de küresel borç tablosunun parçası olduğuna dikkat çekiyor.
Küresel borç stokunun tamamını birkaç yıl içinde dünya üretimiyle kapatılabilecek tek bir borç gibi değerlendirmek ise doğru bir karşılaştırma oluşturmuyor. Borç stoku ile yıllık üretim farklı ekonomik büyüklükleri ifade ediyor; borçların vadesi, faiz maliyeti, gelir yaratma kapasitesi ve yeniden finansman koşulları da sürdürülebilirlik açısından belirleyici oluyor.
KÜRESEL BORÇ VE FİNANSAL PİYASALAR ARASINDA NASIL BİR İLİŞKİ VAR?
Dirican, küresel finansal sistemdeki büyüklüklerin yalnızca mal ve hizmet üretimi üzerinden açıklanamayacağını savunuyor. Borsalardaki şirket değerleri, tahvil piyasaları ve türev ürünler, reel ekonominin yanında büyük bir finansal işlem alanı oluşturuyor.
Dünya borsalarının piyasa değerinin yaklaşık 200 trilyon dolar düzeyinde olduğunu belirten Dirican, vadeli işlemler ve türev piyasalarının büyüklüğünün ise kullanılan ölçüm yöntemine göre çok daha yüksek rakamlara ulaşabildiğini ifade ediyor.
Burada önemli ayrım, borsalarda işlem gören şirketlerin piyasa değerinin ve türev sözleşmelerin nominal büyüklüğünün doğrudan nakit ya da ödenmesi gereken borç anlamına gelmemesi. Türev sözleşmelerin nominal tutarları, sözleşmelerin piyasa değerleri ve tarafların gerçek riskleri birbirinden farklı ölçütler.
Dirican’ın eleştirisinin odağında ise finansal büyümenin ekonomik üretimden koparak kendi içinde genişlemesi ihtimali bulunuyor. Ona göre borçlanma ve bileşik faiz mekanizmalarının uzun dönemde oluşturduğu yük, ekonomik kaynakların üretim ve yatırım yerine finansman maliyetlerine yönelmesine neden olabiliyor.
KAMU BORÇLARI VE FAİZ GİDERLERİ EKONOMİLERİ NASIL ETKİLİYOR?
Kamu borçlanması, sağlık, eğitim, altyapı ve sosyal hizmetler gibi alanların finansmanında kullanılabiliyor. Bu nedenle borçlanmanın varlığı tek başına ekonomik bir sorun anlamına gelmiyor. Asıl tartışma, borcun hangi amaçla kullanıldığı, hangi maliyetle finanse edildiği ve ekonominin bu yükümlülükleri sürdürebilecek gelir üretip üretemediği noktasında ortaya çıkıyor.
Doç. Dr. Cüneyt Dirican, kamu bütçelerindeki açıklar ve artan faiz giderlerinin özellikle gelişmiş ekonomilerde önemli bir tartışma başlığı haline geldiğini belirtiyor. Dirican’a göre borçlanma yoluyla sağlanan kaynakların ekonomik büyümeyi ve toplumsal refahı desteklemesi önem taşıyor.
Buna karşılık borç yükünün giderek daha fazla faiz ödemelerine ayrılması ve finansal varlıkların büyümesinin reel ekonominin önüne geçmesi, Dirican’ın eleştirdiği başlıca riskler arasında yer alıyor.
Avrupa Birliği’nin Maastricht kriterleri kapsamında kamu borcunun gayrisafi yurt içi hasılaya oranı için yüzde 60 referans değeri bulunuyor. Ancak bu oran, bütün ülkeler için aynı ekonomik koşulları ifade etmiyor. Borcun vadesi, faiz oranı, büyüme hızı ve kamu gelirleri gibi unsurlar, borç sürdürülebilirliğinin değerlendirilmesinde önem taşıyor.
BİLEŞİK FAİZ VE SERVET DAĞILIMI ARASINDA NASIL BİR BAĞ VAR?
Dirican, küresel borç tartışmasını servet dağılımından bağımsız değerlendirmiyor. Ona göre finansal varlıklardan elde edilen getirilerin belirli kesimlerde yoğunlaşması ve borç maliyetlerinin geniş toplum kesimlerine yansıması, ekonomik eşitsizlik tartışmasını daha da önemli hale getiriyor.
Dirican, küresel sistemin mevcut işleyişini değerlendirirken dünyanın küçük bir kesiminin finansal varlıklar ve faiz gelirlerinden yararlanırken geniş kesimlerin geçim mücadelesi verdiği bir tabloya dikkat çekiyor.
Bu çerçevede neoliberal ortodoks politikaların mevcut sorunlara yanıt verme kapasitesinin sorgulandığını belirten Dirican, heterodoks iktisadi yaklaşımlara yönelik ilginin artmasını da bu tartışmanın bir parçası olarak görüyor.
Fransa’da Jean-Luc Mélenchon’un da heterodoks iktisat yaklaşımını gündeme taşıdığını hatırlatan Dirican, farklı ülkelerdeki ekonomi politikası tartışmalarının mevcut sistemin alternatiflerinin araştırılmasına alan açtığını ifade ediyor.
Dirican’ın yaklaşımında temel soru, finansal sistemin yalnızca borç ve varlık büyüklüklerini artırıp artırmadığı değil; bu büyümenin ekonomik üretime, istihdama ve toplumsal refaha ne ölçüde katkı sağladığı.
DOLARIN KÜRESEL GÜCÜ BORÇ SORUNUNU NASIL ETKİLİYOR?
Küresel borç tartışmasının bir diğer boyutunu uluslararası para sistemi oluşturuyor. Dirican, doların küresel finans sistemindeki merkezi konumunun ekonomik ve jeopolitik sonuçları bulunduğunu belirtiyor.
Doların uluslararası ticarette, rezervlerde ve finansman işlemlerinde yaygın biçimde kullanılması, ABD’nin küresel ekonomik sistemde özel bir konuma sahip olmasını sağlıyor. Dirican, bu yapının zaman zaman finansal ve siyasi baskı aracı olarak kullanılabildiğini savunuyor.
Doların küresel rolü, diğer ülkelerin döviz cinsinden borçlanma maliyetleri ve finansmana erişimi üzerinde de etkili olabiliyor. Özellikle dış borcu yüksek ve döviz geliri sınırlı ekonomiler, küresel faiz oranlarındaki ve döviz kurlarındaki değişimlerden daha fazla etkilenebiliyor.
Dirican’a göre bu nedenle küresel borç sorununu ele alırken yalnızca ülkelerin bütçe açıklarına değil, uluslararası para sisteminin işleyişine ve finansman kaynaklarına erişimdeki farklılıklara da bakmak gerekiyor.
KÜRESEL BORÇ SORUNU NASIL ÇÖZÜLEBİLİR? İSTANBUL EKOLÜ NEDİR?
Doç. Dr. Cüneyt Dirican, küresel borç sorununa yönelik çözüm önerisini “İstanbul Ekolü” olarak adlandırdığı yaklaşım üzerinden açıklıyor.
Dirican’a göre ülkelerin tek tek uyguladığı politikalar, sınırları aşan borç ve finansman sorunlarını çözmekte yetersiz kalabilir. Bu nedenle ülkelerin bir araya gelerek küresel ölçekte yeni bir ekonomik çerçeve üzerinde uzlaşması gerektiğini savunuyor.
Dirican, yaklaşımını Bretton Woods süreci ve John Maynard Keynes’in uluslararası ekonomik düzen arayışlarıyla ilişkilendirerek, yeni bir iktisadi anlayışın geliştirilmesi gerektiğini ifade ediyor.
“İstanbul Ekolü” yaklaşımının merkezinde küresel borç konsolidasyonu önerisi bulunuyor. Dirican’ın değerlendirmesine göre ülkeler arasında karşılıklı borçların yeniden ele alınması ve uygun koşullarda konsolide edilmesi, kamu hazinelerinin üzerindeki faiz yükünü azaltabilecek bir çerçeve oluşturabilir.
Dirican, bileşik faizin olumsuz etkilerinin sınırlandırılmasıyla ekonomilerin daha yönetilebilir hale gelebileceğini ve bu yaklaşımın uluslararası gerilimleri azaltmaya katkı sunabileceğini savunuyor.
Ancak küresel ölçekte borçların silinmesi veya yeniden yapılandırılması, alacaklıların ve borçluların hakları, ülkelerin farklı mali koşulları, finansal istikrar ve tasarruf sahiplerinin varlıkları gibi kapsamlı konuları içeriyor. Böyle bir modelin uygulanabilmesi için uluslararası uzlaşma, açık kurallar ve ekonomik etkilerin ayrıntılı biçimde değerlendirilmesi gerekiyor.
FAİZSİZ FİNANSMAN MODELLERİ KÜRESEL BORÇ YÜKÜNÜ AZALTABİLİR Mİ?
Dirican’ın gündeme getirdiği bir diğer çözüm yolu, faizsiz finansman modellerinin küresel ölçekte daha fazla ağırlık kazanması.
Bu yaklaşımda finansman ilişkilerinin yalnızca borç verenin faiz geliri elde etmesine dayanması yerine, risk paylaşımı ve ekonomik faaliyetle bağlantılı finansman yöntemlerinin öne çıkarılması hedefleniyor.
Dirican’a göre faizsiz finansman modellerinin daha yaygın hale gelmesi, küresel borç düzeninin alternatiflerinin tartışılmasına katkı sağlayabilir.
Bununla birlikte faizsiz finansman da kendi içinde risk, maliyet, sözleşme yapısı ve denetim gerektiriyor. Bir finansman modelinin ekonomik sonuçları yalnızca faiz içerip içermemesine değil, risklerin nasıl dağıtıldığına, kaynakların nasıl kullanıldığına ve sürdürülebilir gelir oluşturulup oluşturulmadığına da bağlı.
MERKEZ BANKALARININ ROLÜ DEĞİŞMELİ Mİ?
Dirican’ın üçüncü önerisi, merkez bankalarının görevleri ve enflasyon hedeflemesi yaklaşımının yeniden değerlendirilmesi.
Dirican, merkez bankalarının enflasyonla mücadele kapsamında faiz artırımlarına başvurmasının ekonomik faaliyet ve borçlanma maliyetleri üzerinde oluşturabileceği etkilerin tartışılması gerektiğini savunuyor. Bu çerçevede merkez bankalarının yalnızca enflasyon hedeflemesine odaklanan bir yapı içinde değerlendirilmemesi gerektiğini ifade ediyor.
Faiz artışları, enflasyon baskısını sınırlamayı hedeflerken kredi maliyetlerini yükseltebilir ve borçlu kesimlerin finansman yükünü artırabilir. Buna karşılık faiz politikalarının enflasyon, döviz kuru, talep ve finansal istikrar üzerindeki etkileri ülkenin ekonomik koşullarına göre değişiyor.
Dirican’ın önerisi, para politikasının küresel borç ve ekonomik büyüme üzerindeki sonuçlarının yeniden tartışılması gerektiği yönünde. Bu yaklaşım, merkez bankalarının bağımsızlığı, fiyat istikrarı ve ekonomik büyüme hedefleri arasındaki ilişkinin de ele alınmasını gerektiriyor.
KRİPTO PARALAR KÜRESEL FİNANS SİSTEMİNİN YERİNİ ALABİLİR Mİ?
Küresel borç ve faiz tartışması, merkeziyetsiz finans ve kripto varlıklar konusunu da gündeme getiriyor. Dirican, merkeziyetsiz finans kapsamında faiz içermeyen ürünlerin geliştirilmesini alternatif finansman arayışları açısından değerlendiriyor.
Ancak kripto varlıkların tamamı faizsiz değil; farklı ürünlerin çalışma biçimleri ve riskleri birbirinden ayrılıyor. Ayrıca merkeziyetsiz finans uygulamalarında da borç verme, getiri elde etme ve kaldıraçlı işlem gibi mekanizmalar bulunabiliyor.
Dirican’ın tartışmaya açtığı temel mesele, mevcut finansal sistemin hangi unsurlarının değiştirilebileceği ve para sisteminin gelecekte nasıl şekillenebileceği. Kripto varlıkların daha geniş ölçekte kullanılması ise para politikası, finansal denetim, tüketicinin korunması ve fiyat istikrarı gibi konularda yeni soruları beraberinde getiriyor.
İNSANLIK UZAYDA YENİ BİR EKONOMİK DÜZEN KURABİLİR Mİ?
Dirican’ın yaklaşımındaki en fütüristik başlıklardan biri de insanlığın uzayda kolonileşmesi ihtimali.
Dirican, insanlığın Dünya’da oluşturduğu ekonomik ve finansal sorunları gelecekte kurulabilecek uzay yerleşimlerinde yeniden üretmemesi gerektiğini savunuyor. Ona göre uzayda kurulacak yeni ekonomik düzen, borçlanma, kaynak paylaşımı ve finansman ilişkilerinin farklı ilkelerle ele alınması için bir fırsat olarak düşünülebilir.
Ancak uzayda kalıcı yerleşimlerin kurulması, ekonomik faaliyetlerin sürdürülebilirliği ve yeni finansal düzenlerin oluşturulması henüz önemli teknik, hukuki ve ekonomik belirsizlikler barındırıyor.
Dirican’ın esprili sorusu ise küresel borç tartışmasının başlangıç noktasına geri dönüyor: İnsanlık kendi ekonomik düzeninde oluşturduğu borç sorununu çözemezse, gelecekte uzayda da benzer sorunlarla karşılaşabilir mi?
Küresel borç sorununun çözümü için Dirican’ın öne çıkardığı “İstanbul Ekolü”, borç konsolidasyonu, faizsiz finansman ve merkez bankalarının rolünün yeniden değerlendirilmesi gibi önerileri aynı tartışma çerçevesinde bir araya getiriyor. Bu önerilerin uygulanabilirliği ise uluslararası uzlaşmaya, ekonomik sonuçların kapsamlı biçimde değerlendirilmesine ve somut politika tasarımlarına bağlı olacak.