
Günlük alışverişlerde ödeme alışkanlıkları değişiyor. Geçmişte cüzdana banknot koymak, bozuk para taşımak ve para üstünü kontrol etmek sıradan bir alışkanlıkken bugün birçok tüketici küçük tutarlı alışverişlerde bile banka kartı, kredi kartı veya cep telefonu üzerinden ödeme yapmayı tercih ediyor.
Temassız ödeme teknolojilerinin yaygınlaşması, mobil bankacılık uygulamalarının gelişmesi ve alışverişte hız arayışı, fiziksel paranın günlük yaşamdaki kullanımını etkiliyor. Ancak nakit kullanımındaki değişim yalnızca teknolojiyle açıklanamıyor. Ekonomik koşullar, tüketim alışkanlıkları ve kişisel bütçe yönetimi de ödeme tercihlerinde belirleyici oluyor.
Özel bir bankada müşteri temsilcisi olarak çalışan Bahar Kılınç’ın değerlendirmeleri çerçevesinde, nakit para kullanımındaki dönüşümün nedenleri ve tüketicilerin ödeme yaparken dikkat etmesi gereken noktalar öne çıkıyor.
NAKİT PARA KULLANIMI NEDEN AZALIYOR?
Ödeme alışkanlıklarındaki değişimin temel nedenleri arasında hız ve kolaylık arayışı bulunuyor. Temassız kartlar ve mobil ödeme sistemleri sayesinde tüketiciler, cüzdanlarından nakit çıkarmadan birkaç saniye içinde alışverişlerini tamamlayabiliyor.
Market, kafe, restoran ve toplu taşıma gibi gün içinde sık ödeme yapılan alanlarda bu kolaylık daha belirgin hale geliyor. Nakit para taşımak, uygun banknotu bulmak ve para üstünü beklemek yerine kartla ödeme yapmak birçok kişi için daha pratik bir seçenek oluşturuyor.
Bununla birlikte nakit kullanımındaki azalma her tüketici ve işletme için aynı düzeyde gerçekleşmiyor. Ödeme altyapısına erişim, işletmelerin kabul ettiği yöntemler, ekonomik koşullar ve kişisel tercihler, kullanılan ödeme aracını etkiliyor.
TEMASSIZ ÖDEME ALIŞKANLIĞI NASIL YAYGINLAŞTI?
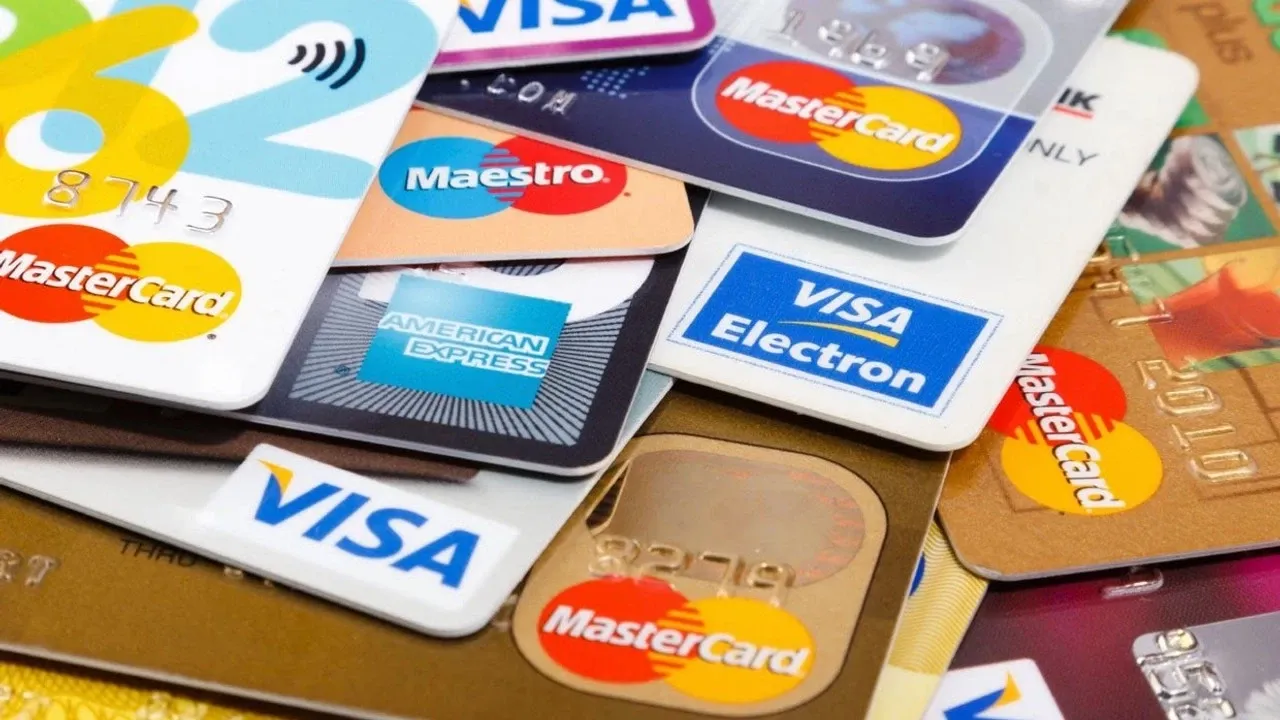
Temassız ödeme teknolojileri, günlük alışverişlerde nakit kullanımını azaltan önemli gelişmeler arasında yer alıyor. Kartın POS cihazına yaklaştırılması veya desteklenen mobil cihazların ödeme terminalinde kullanılması, işlemlerin daha kısa sürede tamamlanmasını sağlayabiliyor.
Özellikle gün içinde çok sayıda küçük ödeme yapan tüketiciler için hız önemli bir avantaj oluşturuyor. Mobil bankacılık uygulamaları ve dijital cüzdanlar da ödeme seçeneklerini çeşitlendirerek fiziksel cüzdana duyulan ihtiyacı bazı işlemlerde azaltıyor.
Bahar Kılınç’ın değerlendirmeleri açısından bu dönüşümde yalnızca teknolojik yenilikler değil, tüketicilerin günlük yaşamda daha hızlı ve pratik çözümlere yönelmesi de önem taşıyor.
Ancak dijital ödeme sistemlerinin yaygınlaşması, nakit paranın tamamen terk edildiği anlamına gelmiyor. Bazı tüketiciler günlük harcamalarında kart kullanırken acil durumlar veya belirli alışverişler için yanlarında nakit bulundurmayı sürdürüyor.
ENFLASYON VE FİYAT ARTIŞLARI NAKİT KULLANIMINI NASIL ETKİLİYOR?
Nakit para alışkanlığındaki değişimi değerlendirirken ekonomik koşulları da dikkate almak gerekiyor. Fiyatlar yükseldiğinde aynı ihtiyaçları karşılamak için daha fazla para taşımak gerekebiliyor. Bu durum, özellikle günlük alışverişlerde kartla ödeme seçeneğini daha kullanışlı hale getirebiliyor.
Kartlı ödemeler, yüksek tutarlı alışverişlerde fiziksel olarak nakit taşıma ihtiyacını azaltırken banka uygulamaları üzerinden işlem geçmişini takip etmeyi de kolaylaştırıyor.
Bununla birlikte kart kullanımı her tüketici için otomatik olarak daha avantajlı bir bütçe yönetimi anlamına gelmiyor. Bazı kişiler harcamalarını dijital ortamda daha rahat izlerken bazıları nakit kullanarak günlük bütçelerini daha somut biçimde kontrol etmeyi tercih ediyor.
Burada belirleyici olan yalnızca ödeme yöntemi değil, kişinin gelir ve gider dengesini nasıl yönettiği ve harcamalarını ne kadar düzenli takip ettiği.

BOZUK PARA VE BANKNOTLAR NEDEN DAHA AZ KULLANILIYOR?
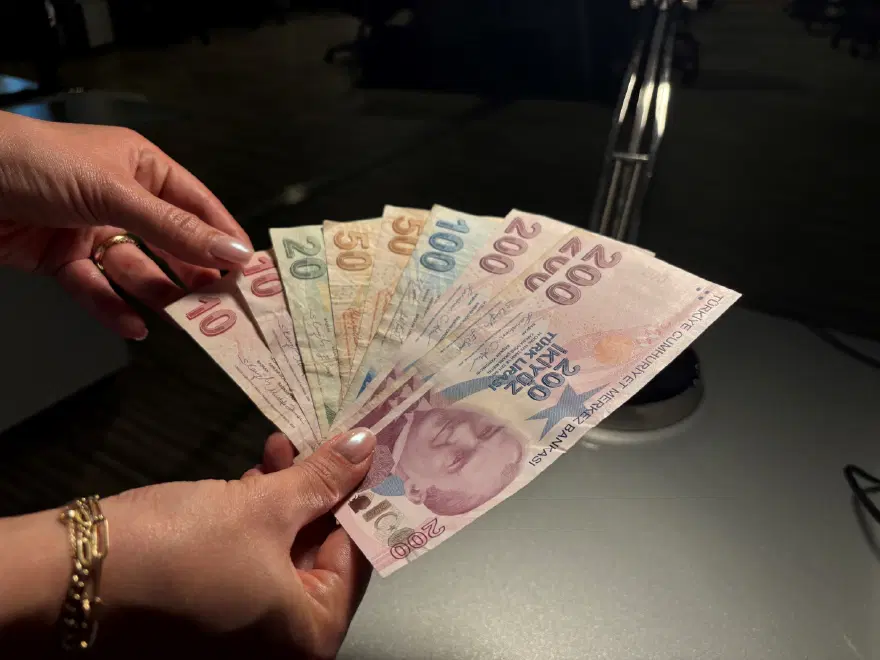
Madeni paralar ve banknotlar, uzun yıllar günlük alışverişlerin temel ödeme araçları arasında yer aldı. Ancak kartlı ödeme sistemlerinin yaygınlaşmasıyla birlikte özellikle küçük tutarlı alışverişlerde fiziksel para kullanma ihtiyacı bazı tüketiciler için azaldı.
Bu değişimde birkaç etken öne çıkıyor:
-
Temassız ödeme kolaylığı: Küçük tutarlı alışverişlerde bile nakit çıkarma ihtiyacını azaltıyor.
-
Taşıma ve kullanım kolaylığı: Cüzdanda biriken madeni paralar yerine kart taşımak bazı tüketicilere daha pratik geliyor.
-
İşlem hızı: Kartlı ödeme, alışveriş sırasında para sayma ve para üstü bekleme süresini azaltabiliyor.
-
Dijital işlem geçmişi: Banka uygulamaları yapılan harcamaların kaydedilmesini ve sonradan kontrol edilmesini kolaylaştırıyor.
-
Ödeme altyapısı: Kart kabul eden işletmelerde fiziksel para kullanmak zorunlu olmayabiliyor.
Buna rağmen bozuk paraların ve banknotların günlük hayattaki işlevi devam ediyor. Özellikle elektronik ödeme altyapısının bulunmadığı veya kullanılamadığı durumlarda nakit, alternatif bir ödeme aracı olarak önemini koruyor.

KARTLA ÖDEMEK HARCAMA ALIŞKANLIKLARINI DEĞİŞTİRİYOR MU?
Ödeme yöntemi, tüketicilerin harcamalarını nasıl algıladığını da etkileyebiliyor. Nakit ödeme sırasında cüzdandan çıkan para doğrudan görüldüğü için harcama daha somut hissedilebiliyor. Kartla ödeme yapıldığında ise fiziksel para el değiştirmediğinden bazı kişiler harcadıkları tutarı aynı ölçüde fark etmeyebiliyor.
Özellikle gün boyunca tekrarlanan küçük alışverişler, tek tek düşük tutarlı görünse de ay sonunda bütçede önemli bir toplam oluşturabiliyor.
Öte yandan kartlı ödemeler, harcama geçmişinin dijital olarak izlenmesi açısından avantaj sağlayabiliyor. Banka uygulamalarındaki işlem kayıtları ve bildirimler, tüketicilerin hangi alanlarda ne kadar harcama yaptığını görmesine yardımcı olabiliyor.
Bu nedenle kart kullanımının harcamaları artırıp artırmadığı yalnızca ödeme aracına bağlı değil. Harcama disiplini, bütçe takibi ve alışveriş kararları da belirleyici oluyor.
NAKİT PARA KULLANMAK BÜTÇE KONTROLÜNÜ KOLAYLAŞTIRIR MI?
Nakit para, özellikle harcamalarına belirli bir sınır koymak isteyen tüketiciler için pratik bir yöntem olabilir. Haftalık market veya kişisel ihtiyaçlar için belirli miktarda nakit ayıran kişiler, ellerindeki para azaldıkça bütçelerinin ne kadarını kullandıklarını daha kolay fark edebilir.
Ancak nakit kullanmak tek başına tasarruf garantisi sağlamıyor. Ayrılan paranın plansız harcanması da bütçe sınırlarının aşılmasına neden olabiliyor.
Kartla ödeme yapan tüketiciler de benzer bir kontrol mekanizması oluşturabilir. Bunun için haftalık veya aylık harcama limitleri belirlemek, banka uygulamalarındaki işlem geçmişini düzenli incelemek ve harcama bildirimlerini takip etmek yararlı olabilir.
En uygun ödeme yöntemi, tüketicinin alışkanlıklarına ve bütçe yönetimi ihtiyacına göre değişiyor.
GENÇLER VE İLERİ YAŞTAKİLERİN ÖDEME TERCİHLERİ NEDEN FARKLILAŞIYOR?
Dijital bankacılık ve mobil uygulamalarla daha erken yaşlarda tanışan kişiler, temassız kart ve telefonla ödeme gibi yöntemlere daha kolay alışabiliyor. Daha ileri yaştaki bazı tüketiciler ise fiziksel parayı daha tanıdık ve kontrol edilebilir bulabiliyor.
Ancak ödeme tercihini yalnızca yaş üzerinden değerlendirmek doğru değil. Dijital ödeme sistemlerini yoğun kullanan ileri yaştaki tüketiciler olduğu gibi nakit kullanmayı tercih eden gençler de bulunuyor.
Gelir düzeyi, bankacılık hizmetlerine erişim, teknolojiye duyulan güven ve günlük ihtiyaçlar da bu tercihlerde rol oynuyor. Dolayısıyla nakit kullanımındaki değişim, kuşak farklılıklarının yanı sıra ekonomik koşullar ve ödeme altyapısındaki gelişmelerle birlikte şekilleniyor.

NAKİT PARA TAMAMEN ORTADAN KALKACAK MI?
Dijital ödeme yöntemlerinin yaygınlaşması, fiziksel paranın yakın zamanda tamamen ortadan kalkacağı anlamına gelmiyor. Nakit para, elektronik sistemlerin kullanılamadığı durumlarda alternatif oluşturabiliyor. Ayrıca bazı tüketiciler bütçe kontrolü, kişisel tercih veya dijital sistemlere bağımlı kalmama gibi nedenlerle nakit kullanmayı sürdürüyor.
Dijital ödeme sistemleri hız ve kolaylık sunarken teknik arızalar, internet bağlantısı sorunları, telefonun şarjının bitmesi veya bankacılık sistemlerinde yaşanan kesintiler işlemleri aksatabiliyor.
Bu nedenle tüketicilerin ödeme alışkanlıklarını ihtiyaçlarına göre şekillendirmesi ve gerektiğinde alternatif bir ödeme yöntemine sahip olması önem taşıyor. Nakit paranın geleceği, dijitalleşmenin yanı sıra ödeme sistemlerinin erişilebilirliğine, güvenilirliğine ve tüketicilerin ihtiyaçlarına da bağlı olacak.
NAKİT VE DİJİTAL ÖDEME ARASINDA HANGİSİ DAHA AVANTAJLI?
Nakit ve dijital ödeme yöntemlerinin kendilerine özgü avantajları ve sınırlılıkları bulunuyor.
Nakit ödemenin öne çıkan avantajları:
-
Harcanan tutarın fiziksel olarak görülmesini sağlıyor.
-
Elektronik ödeme altyapısına ihtiyaç duymuyor.
-
Belirli bir miktarla harcama sınırı koymayı kolaylaştırabiliyor.
-
Bazı acil durumlarda alternatif ödeme imkânı sunuyor.
Kart ve dijital ödemenin öne çıkan avantajları:
-
İşlemlerin daha hızlı tamamlanmasını sağlayabiliyor.
-
Yüksek miktarda nakit taşıma ihtiyacını azaltıyor.
-
Harcama geçmişinin dijital olarak izlenmesini kolaylaştırıyor.
-
Temassız ödeme ve çevrim içi alışveriş gibi seçenekler sunuyor.
Her iki yöntemde de dikkat edilmesi gereken noktalar bulunuyor. Nakit taşırken para kaybetme veya çaldırma riski söz konusu olabilirken dijital ödemelerde kart güvenliği ve hesap hareketlerinin kontrolü önem taşıyor.

TÜKETİCİLER ÖDEME YAPARKEN NELERE DİKKAT ETMELİ?
Ödeme yöntemi seçilirken yalnızca hız ve kolaylık değil, güvenlik ve bütçe yönetimi de dikkate alınmalı. Bahar Kılınç’ın değerlendirmeleri çerçevesinde tüketicilerin şu noktalara dikkat etmesi önem taşıyor:
-
Harcamaları takip edin: Küçük tutarlı alışverişleri de günlük ve aylık bütçenize dâhil edin.
-
Bütçe sınırı belirleyin: Haftalık veya aylık harcama limitleri oluşturun.
-
Güvenliği ihmal etmeyin: Kart ve bankacılık uygulamalarında güçlü güvenlik önlemleri kullanın.
-
İşlem bildirimlerini takip edin: Hesap hareketlerini düzenli kontrol edin ve tanımadığınız işlemlere karşı hızlı hareket edin.
-
Acil durumları göz önünde bulundurun: Dijital ödeme yapılamayan durumlar için makul miktarda nakit taşımayı değerlendirin.
-
Alışkanlıklarınızı gözden geçirin: Kullandığınız ödeme yönteminin bütçenizi nasıl etkilediğini düzenli olarak değerlendirin.
Nakit para kullanımının azalması, alışveriş alışkanlıklarında önemli bir dönüşüme işaret ediyor. Ancak daha hızlı ödeme yapmak, tek başına daha az harcamak anlamına gelmiyor. Önemli olan, hangi yöntem tercih edilirse edilsin harcamaların kontrolünü korumak ve bütçeyi bilinçli yönetmek.