Risk iştahı geçen hafta ABD enflasyonundaki ivmelenme ve Orta Doğu gerilimi ile yapay zeka yatırımlarının sürdürülebilirliğine dair kaygılarla gerilemişti. Pazartesi sabahı tablo bir miktar değişti. Yapay zeka bağlantılı hisselerdeki sert düşüşün ardından piyasalar denge arayışına girdi ve ABD endeks vadelileri haftaya artıda başladı. Düşen tahvil getirileri ve bilançolara dair umut da bu havayı destekliyor.
FED GELECEK HAFTA ARALIK ARTIŞI NEREDEYSE KESİN
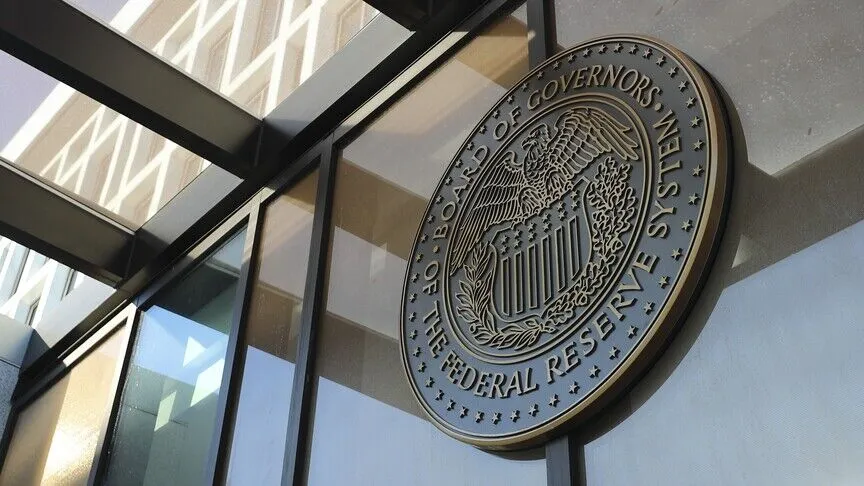
Analistlere göre ABD takviminde bu hafta piyasayı tek başına yönlendirecek bir veri yok. Asıl gündem gelecek hafta. Fed dahil büyük merkez bankaları para politikası kararlarını açıklayacak. Para piyasaları Fed'in önümüzdeki hafta faize dokunmayacağından emin görünüyor ancak aralıkta 25 baz puanlık artış neredeyse tamamen fiyatlanmış durumda.
Bu hafta ise şirket sonuçları öne çıkıyor. Çarşamba günü Meta ve Tesla üçüncü çeyrek bilançolarını açıklayacak. Dünya genelinde ekim ayı öncü PMI verileri de izlenecek.
İRAN'IN 7 GÜNLÜK PLANI MASADA PETROL GERİLEDİ
Jeopolitik tarafta iyimserliği besleyen gelişme İran'dan geldi. İran Dışişleri Bakanı Abbas Erakçi olası bir saldırıya hazır olduklarını ancak diplomasiye de açık kapı bıraktıklarını söyledi. Erakçi New York'ta sunulan 7 aşamalı 7 günlük planı hatırlatarak "ABD tarafı 7 günlük plana ilişkin görüşlerini iletti ve bunu inceliyoruz. İran'ın planı hala masanın üzerindedir." dedi.
Bu açıklamayla petrol geri çekildi. Aralık vadeli Brent yüzde 1,9 düşüşle 107,8 dolardan haftaya başladı.
ABD Başkanı Donald Trump ise Rusya-Ukrayna barış görüşmelerinde "büyük ilerleme" olduğunu öne sürdü. Trump Ukrayna lideri Zelenskiy'i Rus dizel tesislerine saldırıp küresel dizel piyasasına zarar vermekle ve barışa yanaşmamakla eleştirdi.
TAHVİL VE DOLAR DÜŞTÜ ALTIN YÜKSELDİ
Geçen hafta teknoloji satışı sırasında güvenli limana dönüşen ABD 10 yıllık tahvilinin faizi yüzde 5,09'a inmişti. Pazartesi sabahı düşüş sürdü ve faiz yüzde 5,07'ye geriledi.
Jeopolitik gerginliğin azalması ve Fed'den sabit faiz beklentisiyle dolar endeksi yüzde 0,1 düşüşle 101,7'ye indi. Tahvil ve dolardaki gevşeme altına yaradı. Ons yüzde 0,4 artışla 4 bin 183 dolardan işlem görüyor.
Wall Street'te cuma günü S&P 500 yüzde 1,09 ve Nasdaq yüzde 2,15 ile Dow Jones yüzde 0,34 düşmüştü.
FRANSA'DAKİ OLAYLAR AVRUPA'YI TEDİRGİN EDİYOR
Avrupa borsaları cumayı artıda kapatmıştı ancak Fransa'da hafta sonu tırmanan sokak olayları yeni bir risk doğurdu. Lüks mağazalara yönelik yağma denemeleri ve çiftçilerin protestolara dahil olması ekonomik aktiviteye dair kaygıları artırdı.
Analistler üç risk sıralıyor. Perakende ticaret sekteye uğrayabilir ve lüks markaların hisseleri hedef olabilir. Çiftçilerin eylemleri tarımsal üretimi düşürüp gıda enflasyonunu hızlandırabilir. Olayların yarattığı tahribat ise zaten zor durumdaki kamu maliyesine ek yük bindirebilir.
Bölgede bu hafta PMI verileri ve çarşamba günü ECB Başkanı Christine Lagarde'ın Almanya'daki söyleşisi izlenecek. Cuma günü FTSE 100 yüzde 0,38 ve FTSE MIB 30 yüzde 0,93 ile CAC 40 yüzde 0,28 ve DAX 40 yüzde 0,95 yükselmişti. Avrupa vadelileri ise haftaya ekside başladı.
ÇİN BEKLENTİYİ AŞTI ÜÇÜNCÜ ÇEYREKTE YÜZDE 4,5 BÜYÜME
Asya'da Japonya dışında pozitif bir tablo var. Hong Kong piyasaları tatil nedeniyle kapalı.
Çin'den gelen rakamlar ekonomiye dair kaygıları hafifletti. Ekonomi üçüncü çeyrekte yıllık yüzde 4,5 büyüyerek tahminleri geçti. Bu sonuç Pekin üzerindeki ek teşvik baskısını azalttı. Perakende satışlar eylülde yüzde 1,1 ile beklentinin üzerinde arttı ve sanayi üretimi yüzde 5,5 yükseldi.
Japonya'da ise Başbakan Takaichi Sanae'nin zayıf yen kaynaklı faiz yükselişinden hükümetin sorumlu tutulamayacağını söylemesi Nikkei'yi geriletti. Kapanışa yakın Nikkei 225 yüzde 0,7 düşerken Kospi yüzde 0,8 ve Şanghay bileşik endeksi yüzde 0,7 yükseldi.
BORSA İSTANBUL'DA GÖZLER PERŞEMBEYE ÇEVRİLDİ
BIST 100 cumayı yüzde 2,89 kayıpla 11.721,72 puandan kapatmıştı. VİOP'ta BIST 30 ekim vadeli kontrat akşam seansında yüzde 0,74 gerilemişti. Dolar/TL cumayı 49,1280'den tamamladı ve pazartesi bankalararası piyasada yüzde 0,1 yukarıda 49,1600'dan açıldı.
Haftanın en kritik günü perşembe. AA Finans anketindeki ekonomistlerin beklentisi Merkez Bankası'nın 100 baz puan indirimle faizi yüzde 36'ya indirmesi yönünde. Pazartesi yurt içinde kısa vadeli dış borç verisi takvimde.
Teknik tarafta BIST 100'de 11.600 ve 11.500 puan destek ve 11.900 ile 12.000 puan direnç olarak izleniyor. Endeks geçen hafta MSCI kararının ardından dolar bazında 16 ayın dibini görmüştü.