Sigorta Uzmanı Feridun Can Çilingir, Türkinform muhabiri Almila Kerküklü’ye verdiği özel demeçte, bütçesi sınırlı olan vatandaşların sigorta tercihi yaparken “en pahalı poliçeye” değil, gerçekleşmesi halinde aile bütçesini en ağır şekilde sarsabilecek risklere odaklanması gerektiğini söyledi. Çilingir, araçtan konuta, sağlıktan hayat sigortasına kadar hangi güvencelerin öne alınması gerektiğini anlattı.
Artan yaşam maliyetleri nedeniyle birçok vatandaş sigorta harcamalarını azaltmaya veya bazı poliçelerden tamamen vazgeçmeye yöneliyor. Ancak beklenmedik bir kaza, deprem, yangın ya da sağlık sorunu, tasarruf etmek amacıyla ertelenen bir sigortanın maliyetinden çok daha büyük bir ekonomik yük oluşturabiliyor.
Sigorta Uzmanı Feridun Can Çilingir’e göre kritik nokta, her şeyi sigortalatmaya çalışmak değil, kişinin maddi olarak tek başına karşılayamayacağı riskleri doğru belirlemek.
ÖNCE “BENİ HANGİ RİSK MADDİ OLARAK SARSAR?” SORUSUNU SORUN
Bütçesi sınırlı bir vatandaş için sigortada öncelik sıralamasının kişinin yaşam koşullarına göre değişebileceğini belirten Çilingir, poliçe seçerken ihtiyaç analizinin önemine dikkat çekti.
Araç sahibi bir kişiyle kirada yaşayan bir kişinin, çocuklu bir aileyle tek başına yaşayan bir kişinin karşılaşabileceği finansal riskler aynı değil.
Bu nedenle yalnızca “Hangi sigorta daha ucuz?” sorusuna odaklanmak yerine, “Bu olay gerçekleşirse ortaya çıkacak zararı kendi bütçemle karşılayabilir miyim?” sorusunun sorulması gerekiyor.
“Temel yaklaşım, en pahalı poliçeyi almak değil; gerçekleşmesi halinde kişinin bütçesini ciddi şekilde sarsacak risklere karşı yeterli güvence sağlayan poliçeyi seçmek olmalı.”
ARAÇ SAHİPLERİNDE İLK ADIM YASAL YÜKÜMLÜLÜKLER
Araç sahipleri açısından ilk sırada yasal olarak yaptırılması gereken zorunlu trafik sigortası bulunuyor.
Çilingir, bunun ardından kişinin bütçesi ve aracının değeri doğrultusunda kaskonun değerlendirilmesi gerektiğini söyledi.
Kasko özellikle aracın hasar görmesi, çalınması veya poliçede belirtilen diğer risklerin gerçekleşmesi durumunda araç sahibini ciddi bir maddi yükten koruyabiliyor.

Ancak burada da yalnızca poliçenin fiyatına bakmak yeterli değil. Düşük fiyatlı bir poliçe, ihtiyaç duyulan teminatların bir kısmını kapsamıyorsa gerçek bir tasarruf sağlamayabilir.
EVDE EN BÜYÜK RİSK: “BANA OLMAZ” DÜŞÜNCESİ
Deprem, yangın veya su baskını gibi olaylar kısa sürede yüksek maliyetli zararlar doğurabiliyor.
Çilingir, özellikle deprem riski yüksek bir ülkede yaşandığı düşünüldüğünde konutla ilgili güvencelerin ihmal edilmemesi gerektiğini vurguladı.
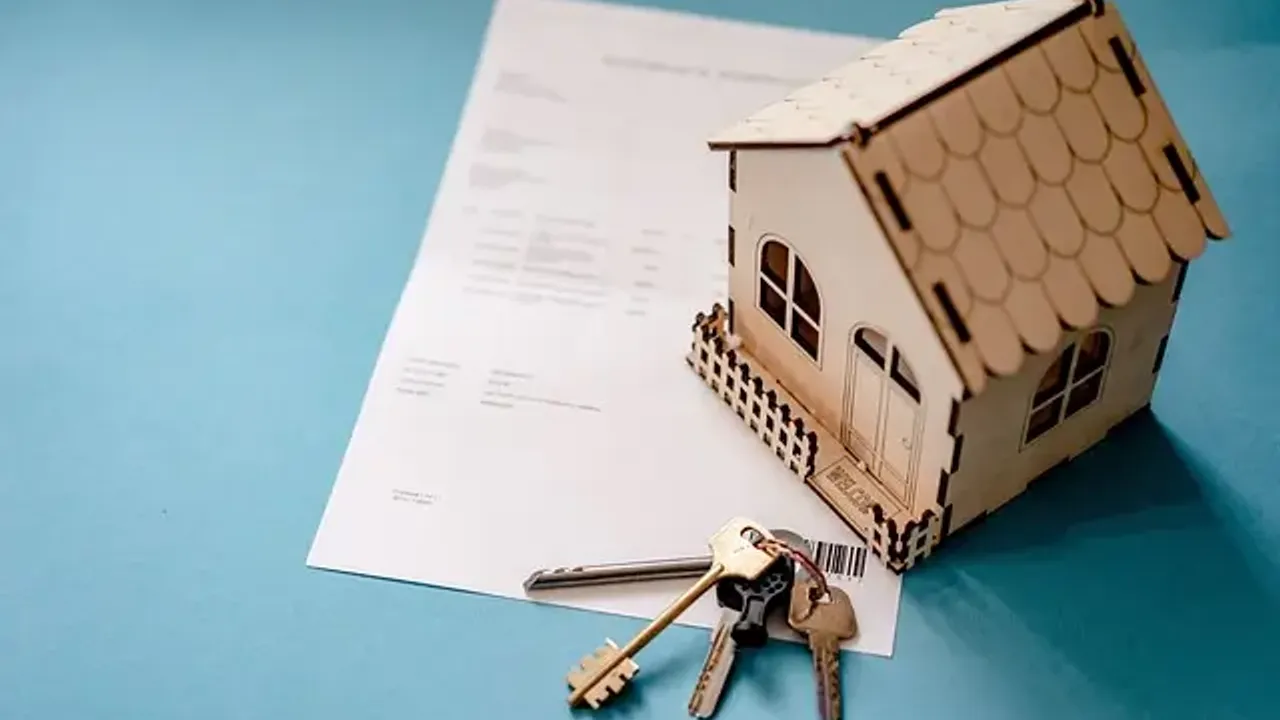
Konut sahipleri açısından zorunlu deprem sigortası DASK önemli bir güvence oluştururken, konut sigortaları da poliçenin kapsamına göre yangın, su baskını ve benzeri risklere karşı ek koruma sağlayabiliyor.
Bir evde yıllarca biriktirilerek alınan eşya ve mülklerin tek bir olayda ciddi zarar görebileceği düşünüldüğünde, konut sigortası yalnızca “ek masraf” olarak görülmemeli.
AİLENİN TEK GELİRİ SİZSENİZ BU RİSKİ HESABA KATIN
Sigorta tercihinde yalnızca mal varlığı değil, kişinin ailesindeki ekonomik rolü de önem taşıyor.
Çilingir, özellikle ailede tek gelir sahibi olan kişilerin beklenmedik bir sağlık sorunu veya yaşam kaybı halinde yakınlarının karşı karşıya kalabileceği ekonomik yükü düşünmesi gerektiğini söyledi.
Bu noktada kişinin yaşı, sağlık durumu, aile yapısı ve gelir düzeyine göre sağlık veya hayat sigortası seçenekleri değerlendirilebilir.
Çünkü aile bütçesinde tek bir kişinin gelirine bağımlılık varsa, o gelirin aniden ortadan kalkması yalnızca kişisel değil, bütün aileyi ilgilendiren finansal bir riske dönüşebiliyor.
EN UCUZ POLİÇE HER ZAMAN EN HESAPLISI DEĞİL
Sigorta yaptırırken yapılan en önemli hatalardan biri yalnızca fiyat karşılaştırması yapmak.
Çilingir, vatandaşların farklı sigorta şirketlerinden teklif almasını ancak yalnızca prim tutarına bakmaması gerektiğini belirtti.
Poliçenin teminat kapsamı, hangi durumların kapsam dışında bırakıldığı, muafiyetlerin bulunup bulunmadığı ve ödeme koşulları birlikte değerlendirilmeli.
Ucuz görünen bir poliçenin kritik bir riski kapsamaması, hasar anında vatandaşı beklemediği bir faturayla karşı karşıya bırakabilir.
Bu nedenle poliçe almadan önce küçük yazıların ve istisnaların mutlaka incelenmesi önem taşıyor.
BÜTÇE AZSA SİGORTADAN TAMAMEN VAZGEÇMEK ÇÖZÜM MÜ?
Ekonomik koşulların zorlaştığı dönemlerde sigorta ilk vazgeçilen harcamalardan biri olabiliyor. Ancak Çilingir’e göre bütçenin sınırlı olması, bütün güvencelerden vazgeçilmesi gerektiği anlamına gelmiyor.
Doğru önceliklendirmeyle kişinin en büyük finansal riskleri belirlenerek daha kontrollü bir koruma oluşturulabilir.
Amaç her riski aynı anda sigortalamak değil; gerçekleştiğinde kişinin veya ailesinin ekonomik düzenini bozabilecek riskleri mümkün olduğunca güvence altına almak.
Çilingir’in değerlendirmesine göre vatandaşların kendi yaşam koşullarını analiz etmesi, birden fazla teklif alması ve fiyatın yanında poliçenin gerçek kapsamını karşılaştırması, sınırlı bütçeyle bile daha doğru bir sigorta planı oluşturmanın en önemli adımlarından biri.