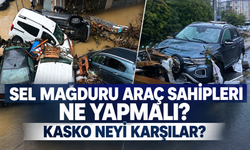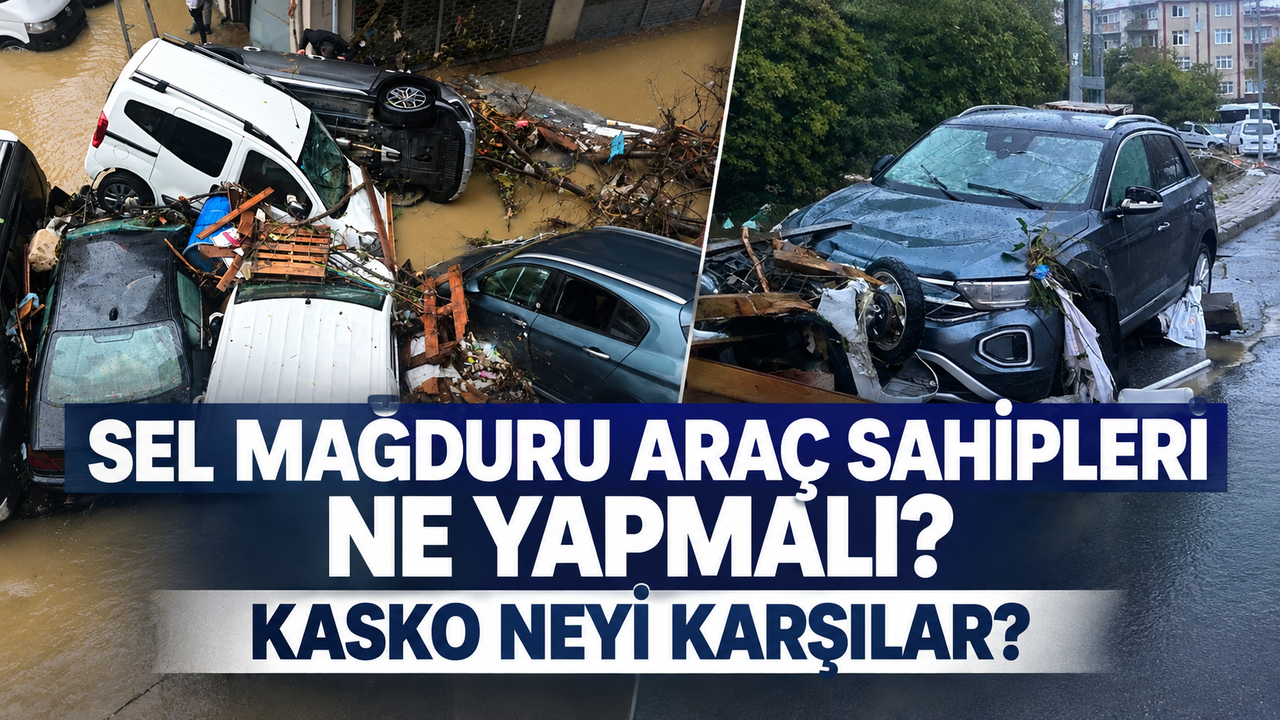
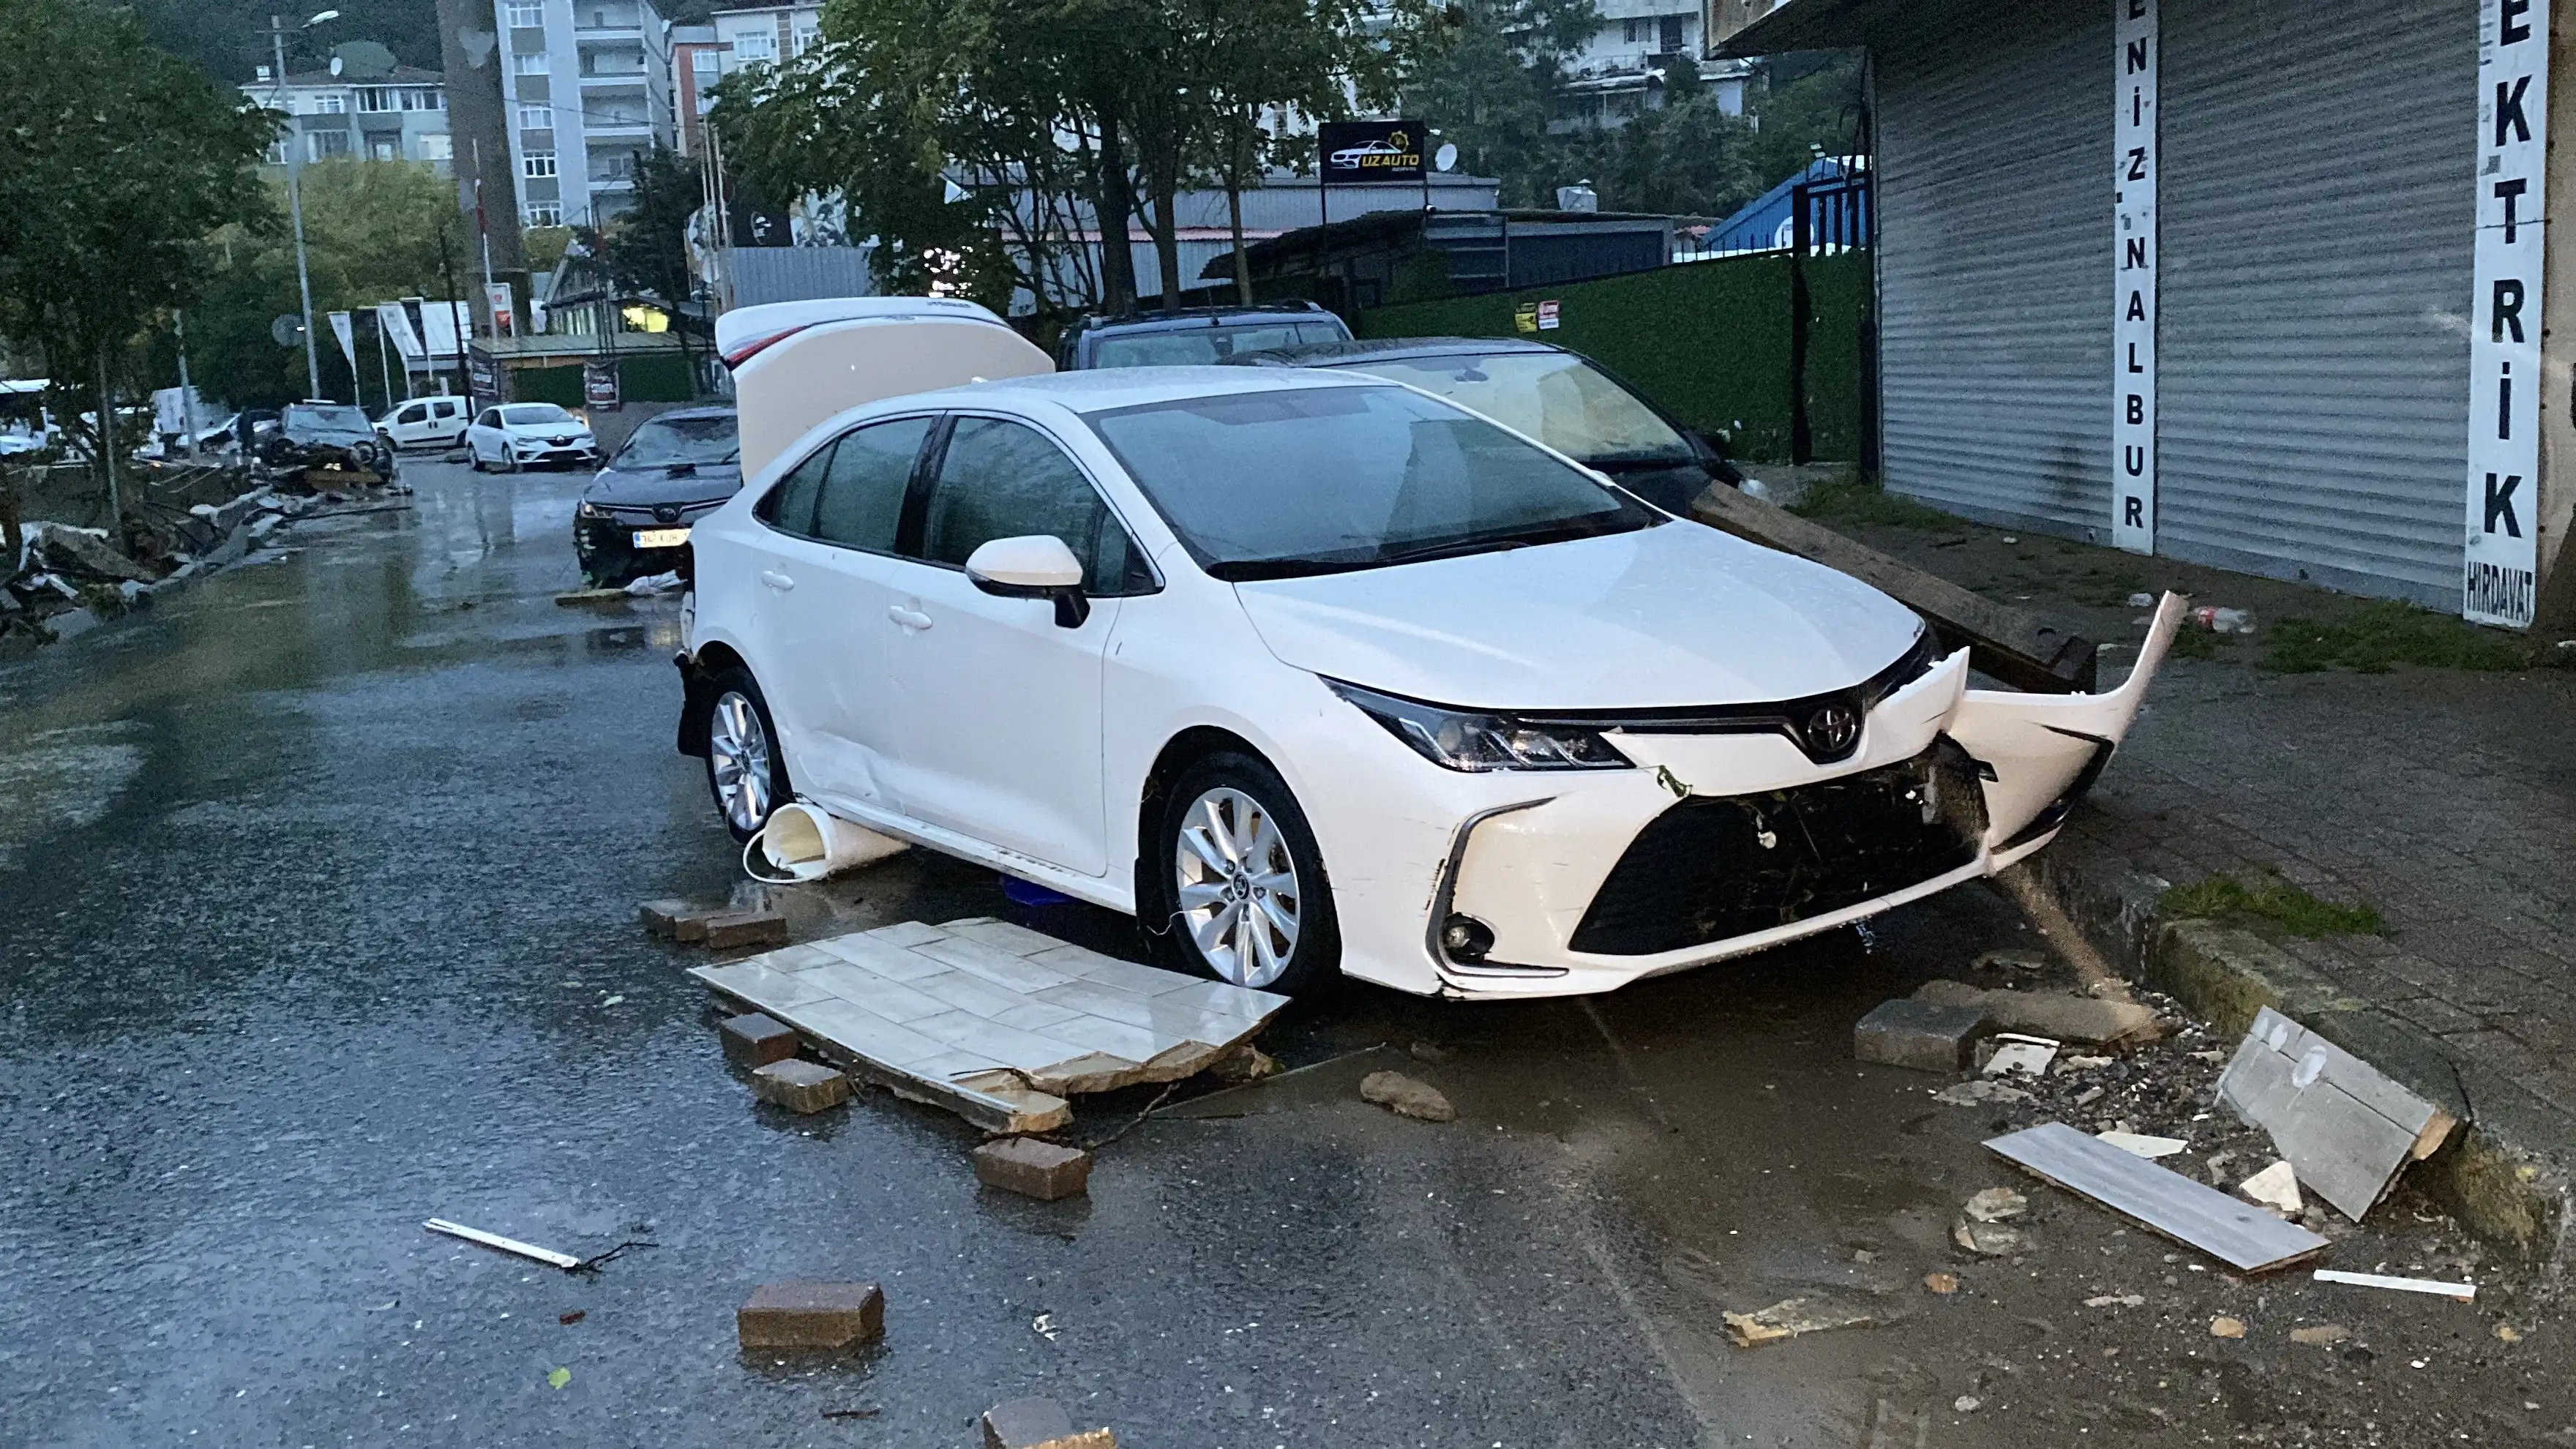
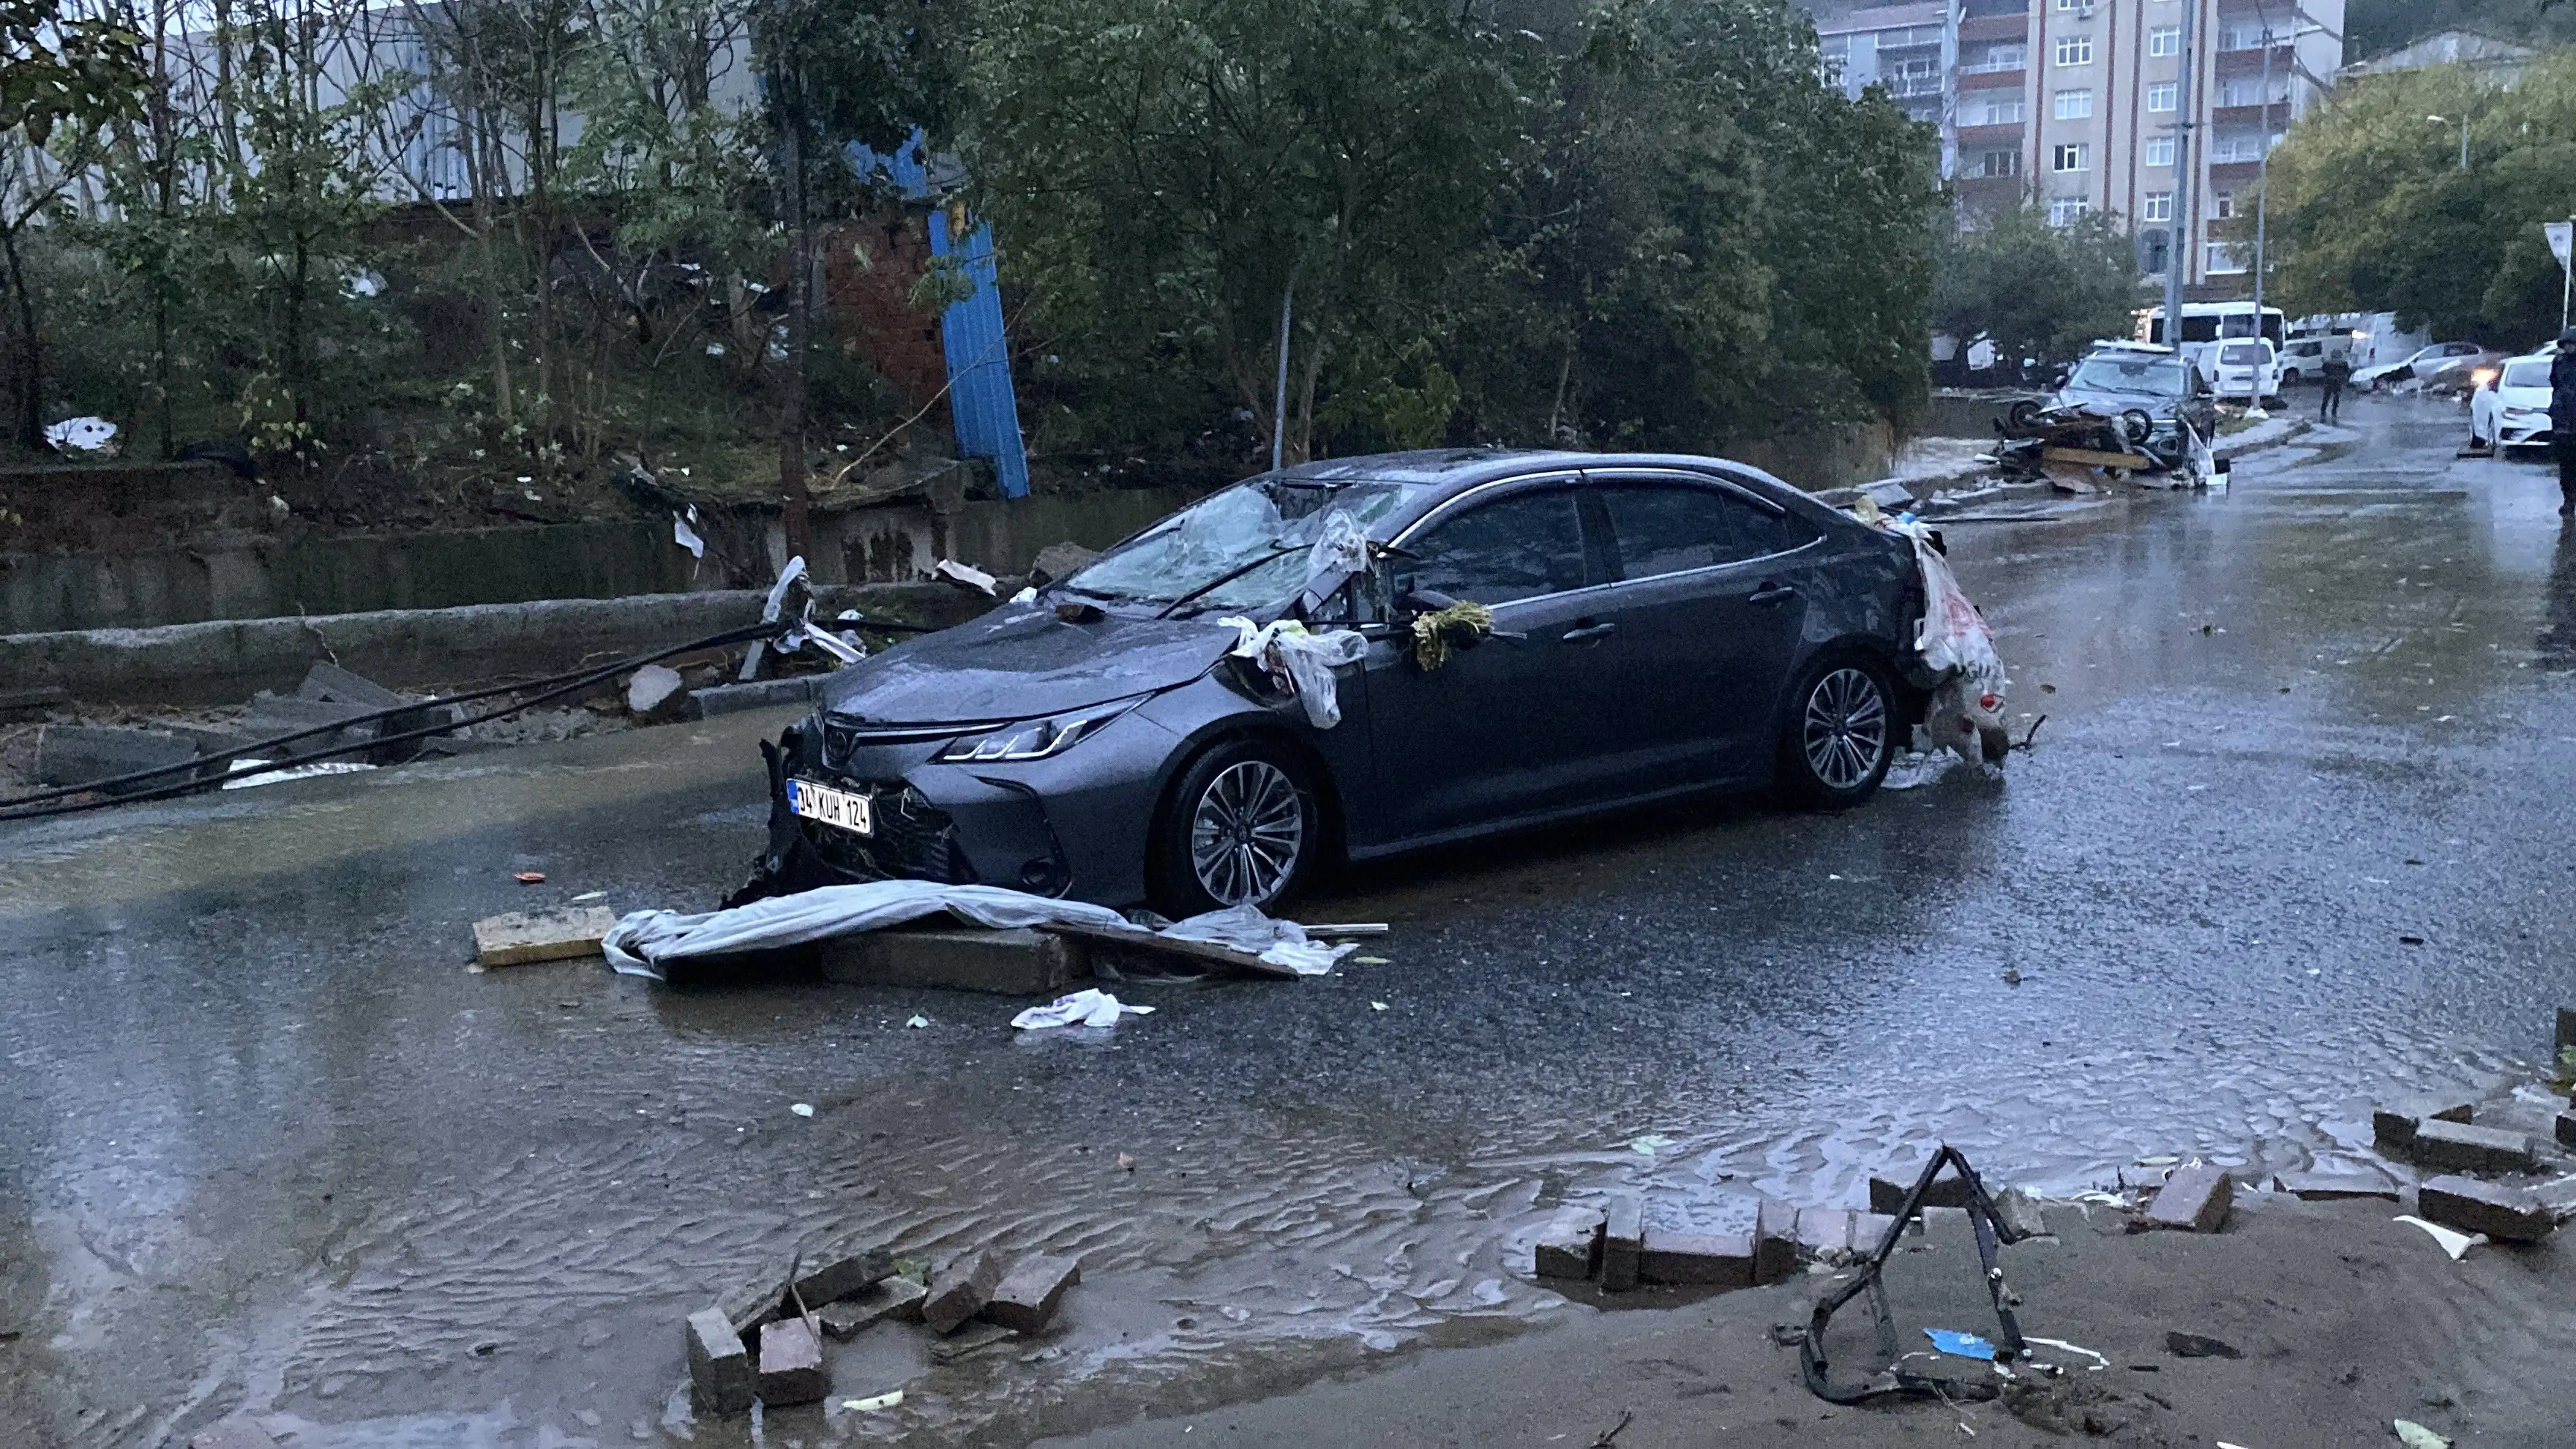
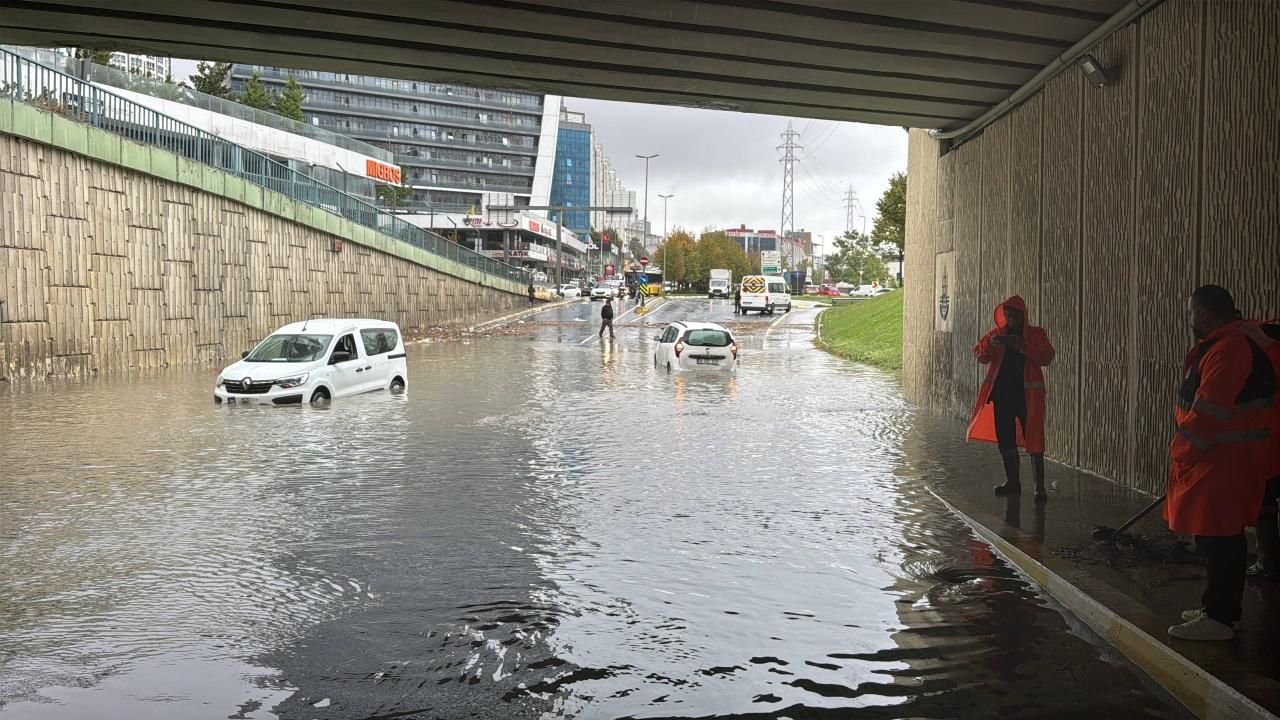
Şiddetli yağışların ardından su altında kalan araçlarda hasarın boyutu ve sigorta kapsamı gündeme geldi. Cadde, alt geçit ve otoparklarda meydana gelen su baskınları nedeniyle otomobilleri zarar gören sürücüler, araçlarını nasıl kurtaracaklarını, onarım masraflarının karşılanıp karşılanmayacağını ve tazminat için hangi yollara başvurabileceklerini araştırmaya başladı. Süreçte kasko poliçesinin kapsamı, hasarın oluşma biçimi ve olay sonrasında atılan adımlar belirleyici oluyor. Kasko sigortası, poliçede sel ve su baskını teminatının bulunması halinde meydana gelen zararları karşılayabiliyor. Ancak her kasko poliçesinin aynı kapsamı sunmaması nedeniyle araç sahiplerinin teminat listesini, özel şartları ve muafiyet hükümlerini incelemesi gerekiyor. Zorunlu trafik sigortası ise sigortalı aracın kendi sel hasarını karşılamıyor. Kaskosu bulunmayan araç sahipleri için de belirli koşullarda tazminat yolu açık olabiliyor. Ancak yalnızca sel yaşanmış olması, herhangi bir kamu kurumunun zarardan doğrudan sorumlu tutulması için yeterli sayılmıyor. Hasarın nedeni, altyapı ve bakım hizmetleriyle ilgili olası eksiklikler ve sorumluluk durumu ayrı ayrı değerlendiriliyor.
SUYLA KAPLI YOLDAN GEÇMEYİN
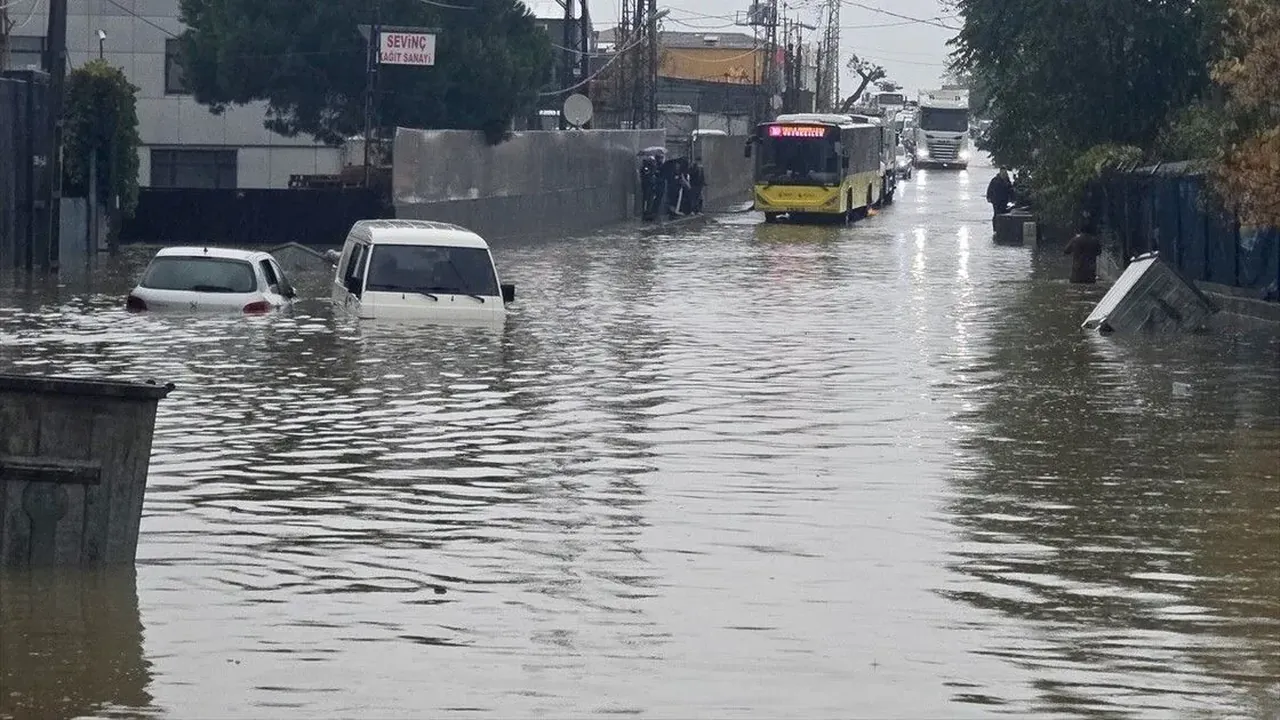
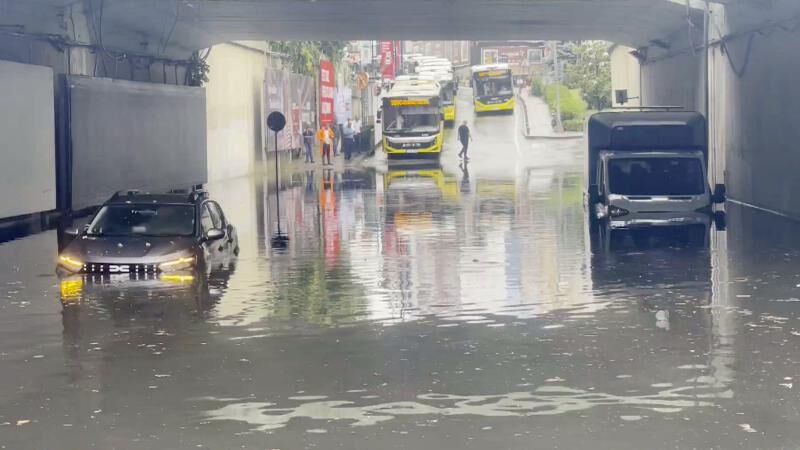
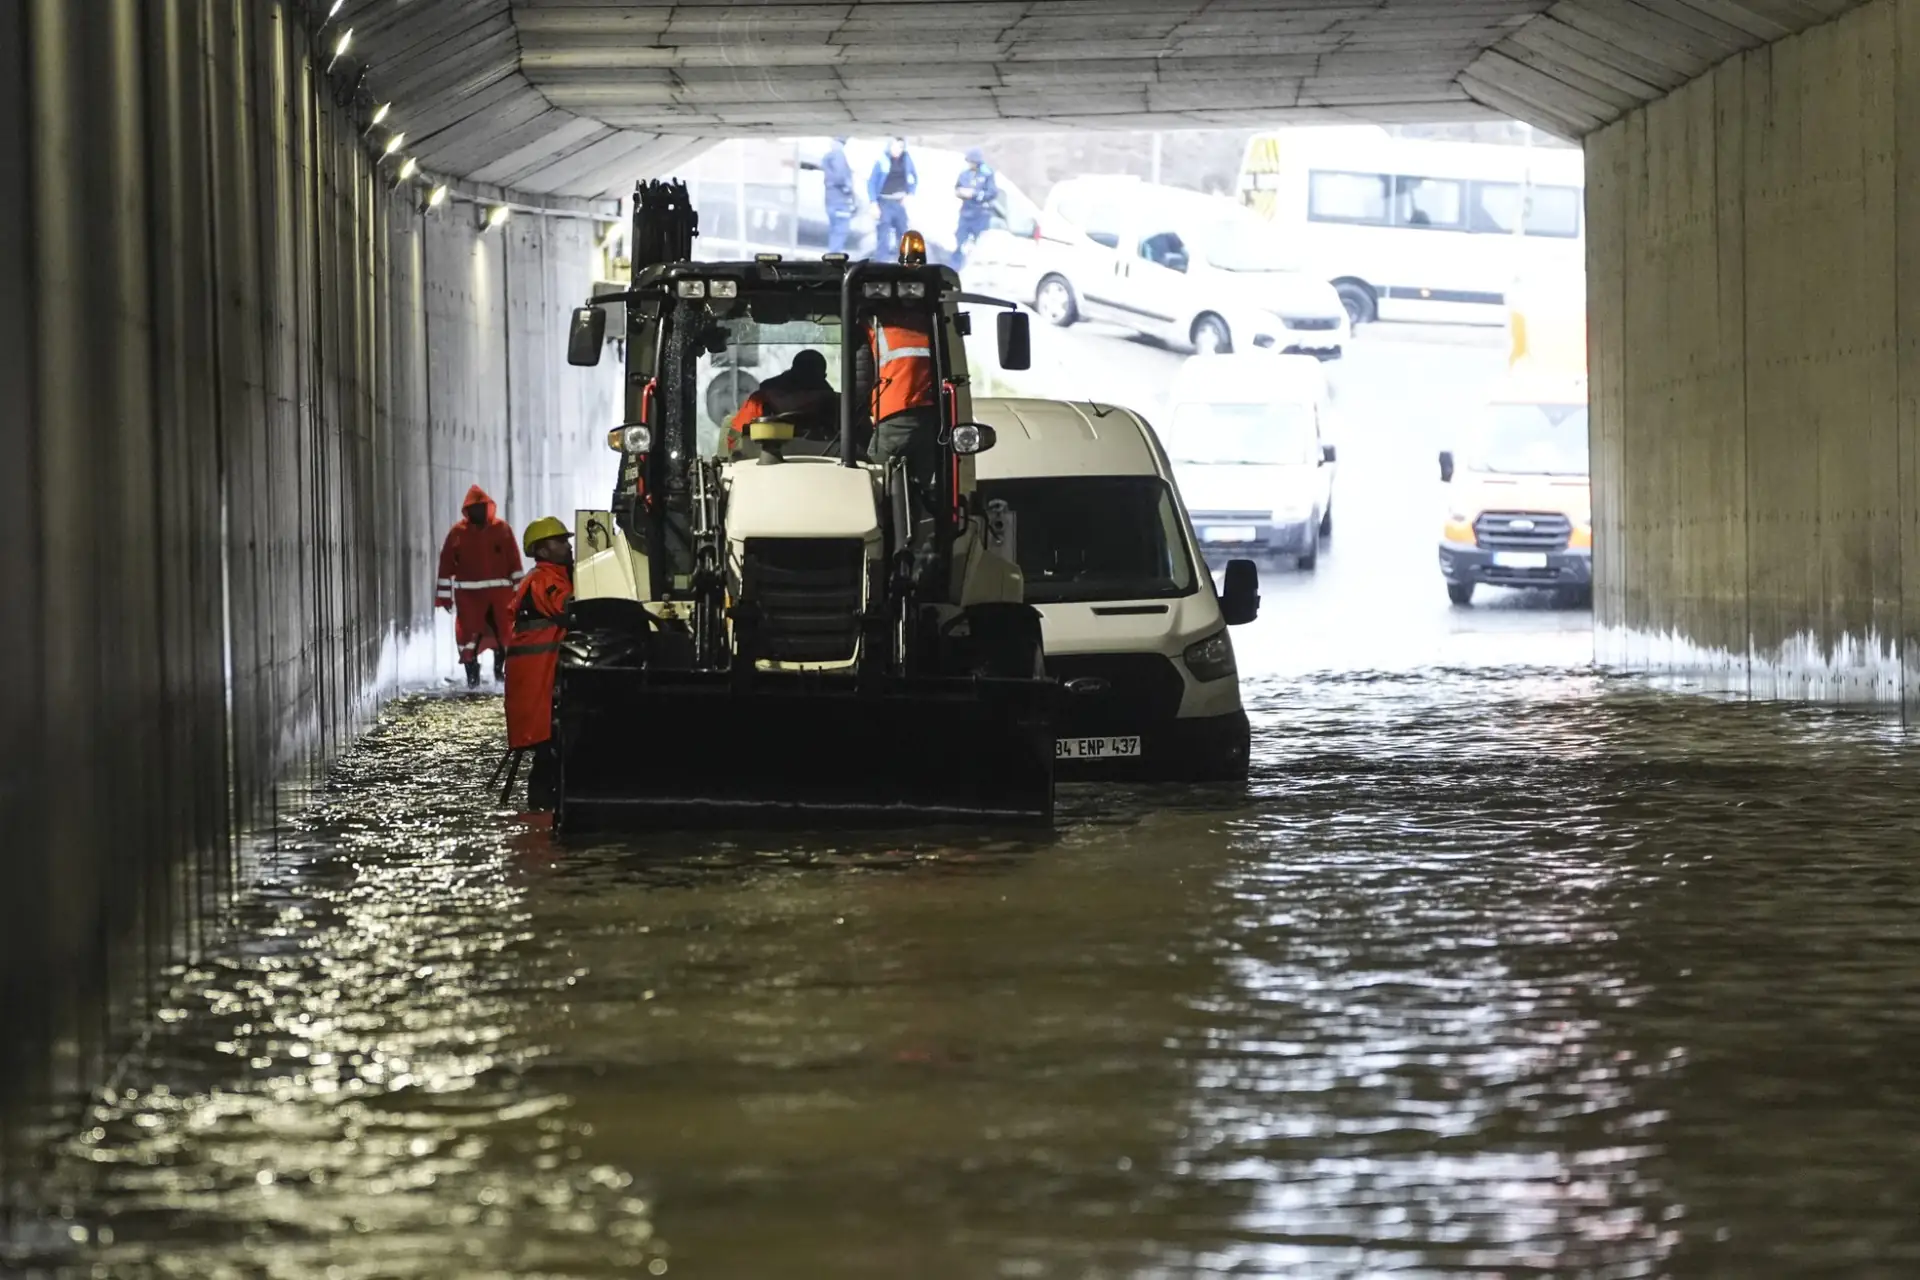
Sel sonrasında araç sahiplerinin önceliği can güvenliği olmalı. Su baskını yaşanan bölgelerde aracı kurtarmaya çalışmak veya hasarı görüntülemek amacıyla tehlikeli alanlara girmek, ciddi riskler doğurabiliyor. İtfaiye ekipleri de suyla kaplı yollardan araçla geçilmeye çalışılmaması konusunda uyarıyor. Yolun üzerindeki suyun derinliği dışarıdan doğru şekilde anlaşılamayabiliyor. Su altında kalan çukurlar, açık rögarlar ve yol yüzeyindeki bozulmalar sürücüler açısından tehlike oluşturabiliyor. Akıntının gücü de aracın kontrolünü kaybetmesine veya sürüklenmesine neden olabiliyor. Bu nedenle suyla kaplı bir yola girmemek, araçla suyun içinden geçmeye çalışmamak ve tehlikeli bölgelerden uzak durmak gerekiyor. Aracın zarar görmesini önlemek amacıyla can güvenliğini riske atacak müdahalelerden kaçınılması önem taşıyor.
SU ALTINDA KALAN ARACI ÇALIŞTIRMAYIN
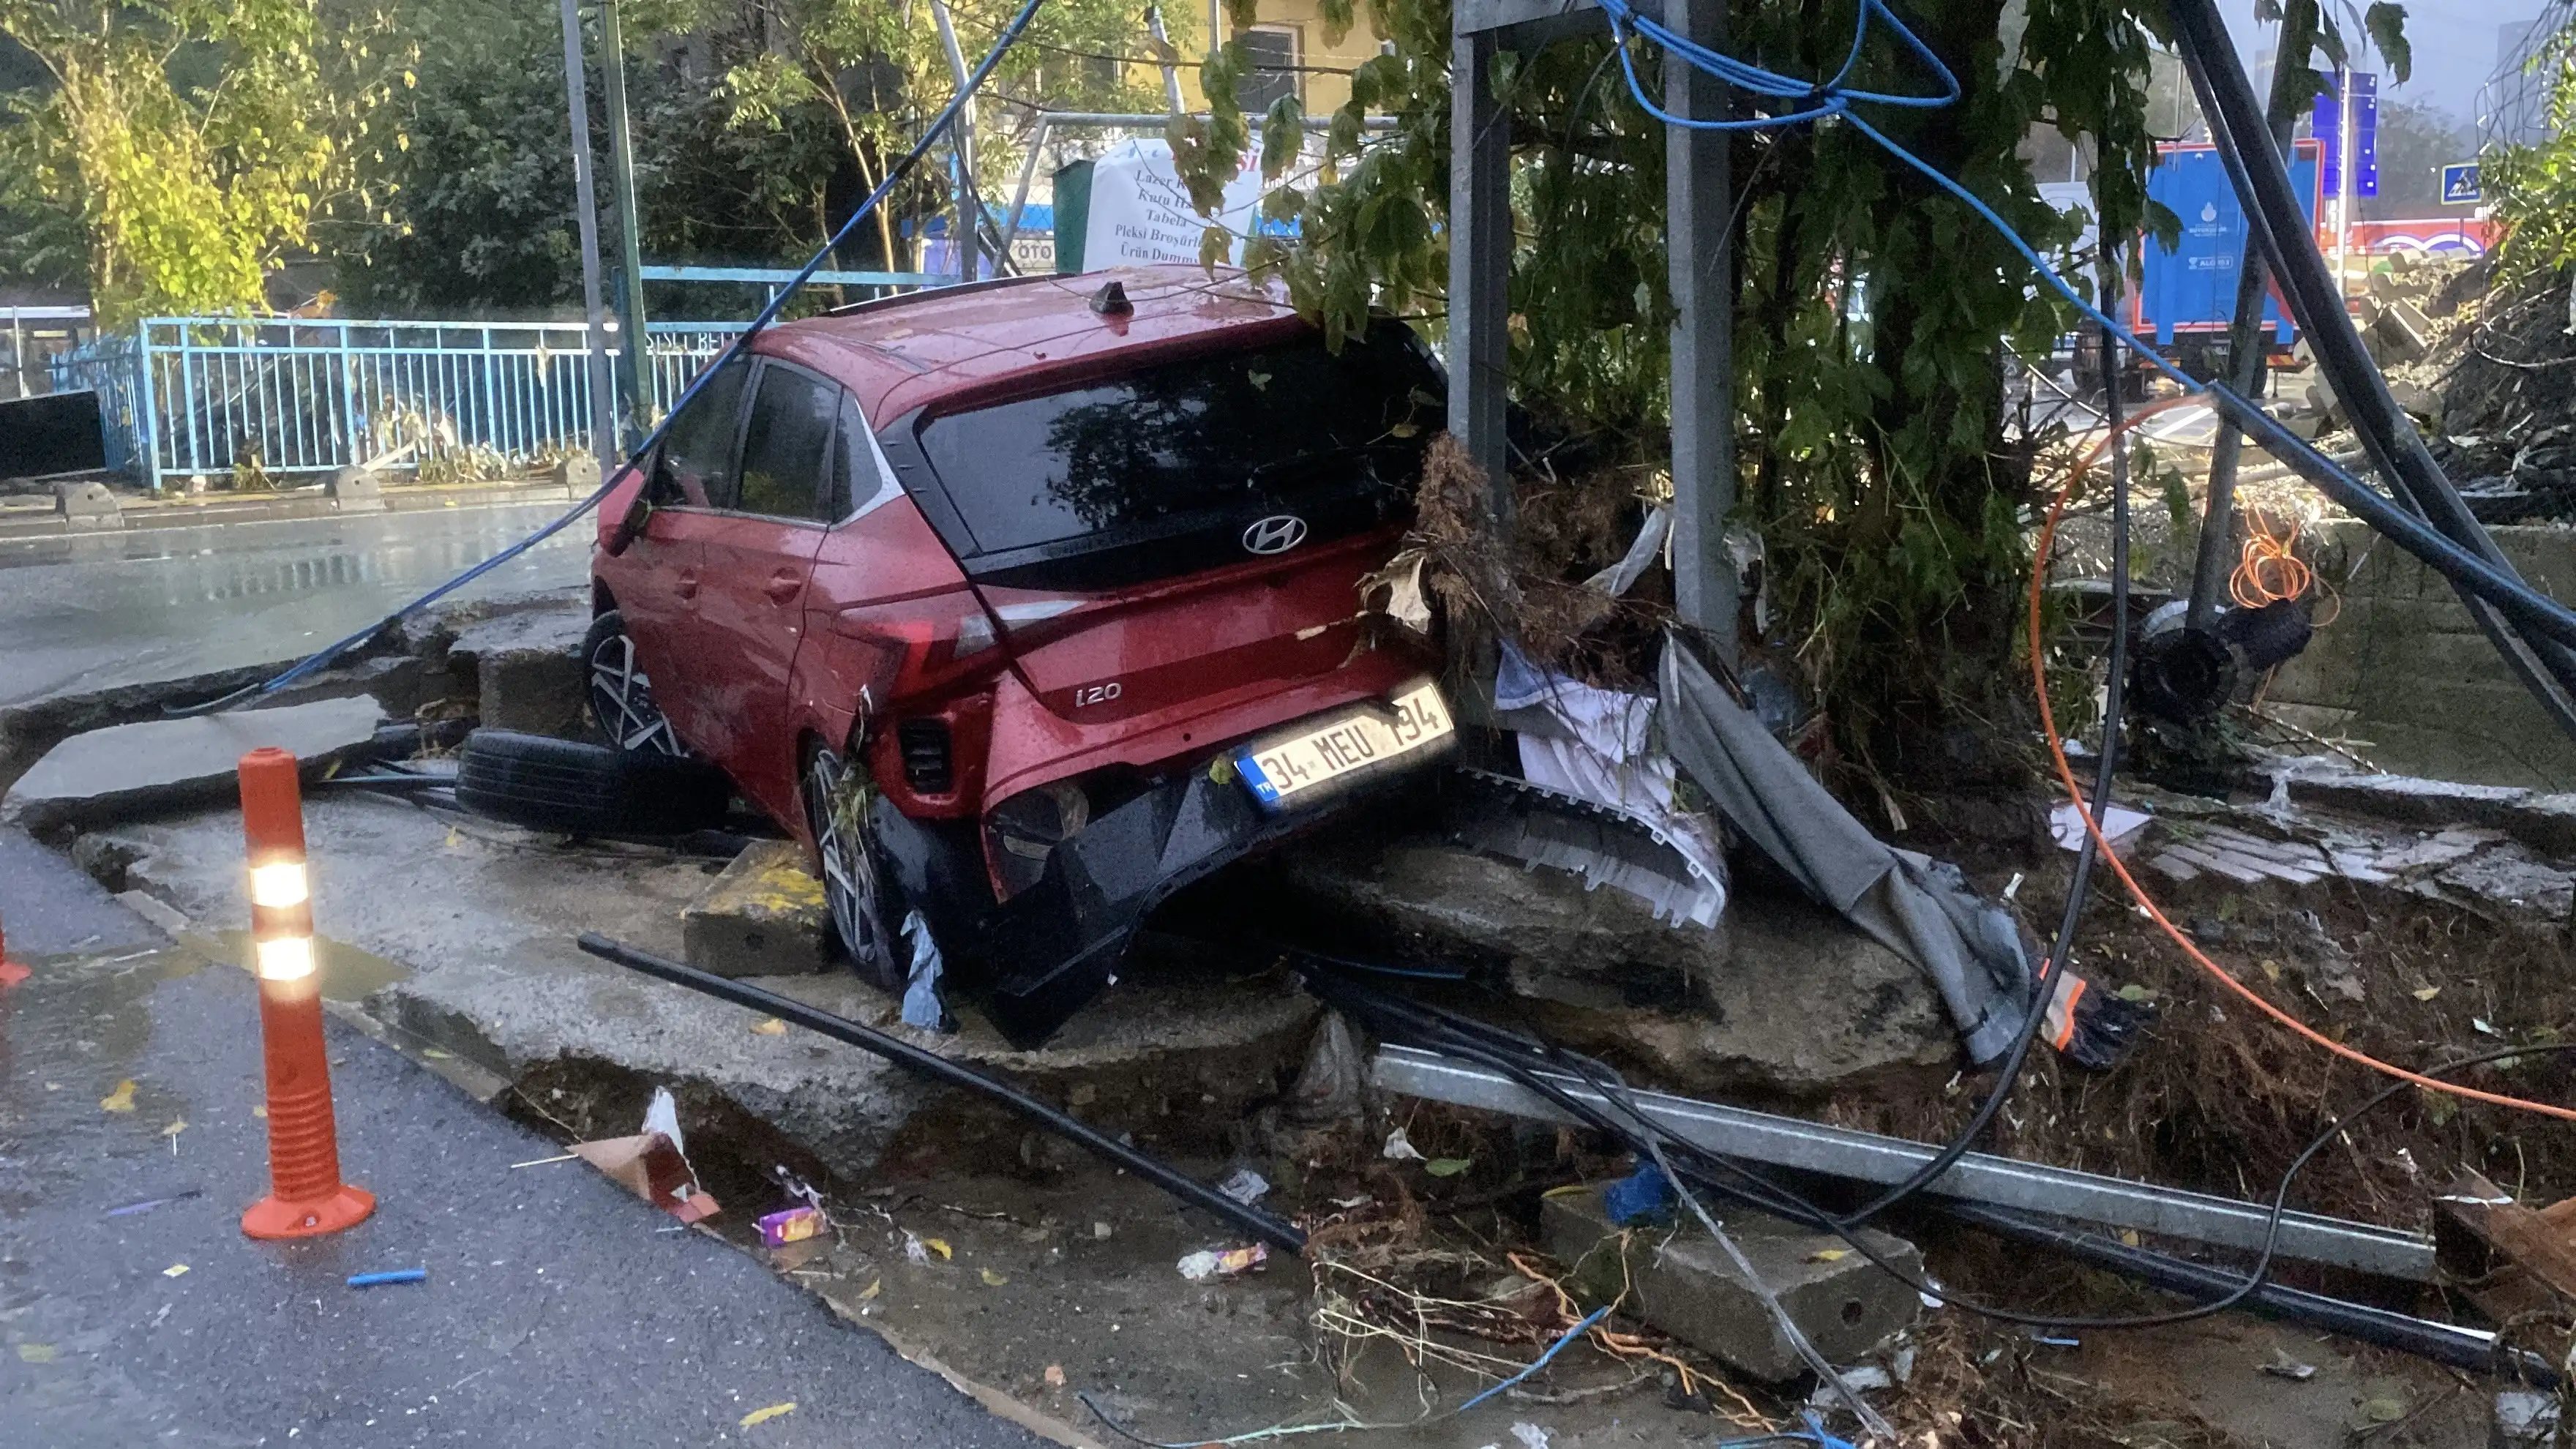
Suya maruz kalan otomobilde hasarın büyümemesi için motoru çalıştırmayı denememek gerekiyor. Aracın çalışıp çalışmadığını kontrol etmek amacıyla kontağı açmak veya marşa basmak, özellikle motor ve elektrik sistemlerinde mevcut hasarı artırabiliyor. Dışarıdan sağlam görünen bir otomobilin güvenli şekilde kullanılabileceği anlamına gelmediği gibi, araç içindeki suyun kuruması da bütün risklerin ortadan kalktığını göstermiyor. Su baskını; motor, elektronik kontrol üniteleri, kablo tesisatı ve güvenlik sistemleri üzerinde hasara yol açabiliyor. Hava yastıkları, emniyet kemeri sistemleri ve diğer güvenlik donanımları da teknik incelemeden geçirilmesi gereken parçalar arasında bulunuyor. Bu nedenle su altında kalan aracın çekici yardımıyla servise götürülmesi ve uzmanlar tarafından kontrol edilmesi gerekiyor. Araç sahibinin, zorunlu kurtarma işlemleri dışında hasarın tespitini güçleştirebilecek müdahalelerden kaçınması da önem taşıyor. Sigorta kapsamında işlem yapılacaksa onarım öncesinde sigorta şirketinin yönlendirmelerinin alınması, hasarın doğru şekilde değerlendirilmesine yardımcı oluyor.
KASKO SEL HASARINI KARŞILIYOR MU?
Sel nedeniyle zarar gören araç sahiplerinin en çok merak ettiği konuların başında kasko teminatı geliyor. Kara Araçları Kasko Sigortası Genel Şartları kapsamında sel ve su baskını, ek sözleşmeyle güvence altına alınabilen riskler arasında yer alıyor. Bununla birlikte, sel hasarının karşılanıp karşılanmayacağını belirleyen temel unsur, satın alınan poliçenin kapsamı. Sel ve su baskını teminatı bazı kasko paketlerinde bulunabilirken bazı poliçelerde teminatın ayrıca düzenlenmesi gerekebiliyor. Bu nedenle yalnızca kasko sigortasının bulunması, her durumda ödeme yapılacağı anlamına gelmiyor. Araç sahiplerinin poliçelerinde yer alan teminat listesini ve özel şartları kontrol etmesi gerekiyor. Poliçede muafiyet bulunması halinde hasarın belirli bir tutarı veya oranı sigortalının üzerinde kalabiliyor. Ödenecek tazminatın hesaplanmasında poliçe hükümleri, hasarın niteliği ve eksper incelemesi dikkate alınıyor. Hasar meydana geldikten sonra sigorta şirketiyle iletişime geçilmesi ve gerekli belgelerin hazırlanması gerekiyor. Poliçenin kapsamı dışında kalan zararlar veya teminat koşullarını karşılamayan durumlar ise ayrıca değerlendiriliyor.
TRAFİK SİGORTASI ARAÇ SAHİBİNİ KURTARMIYOR
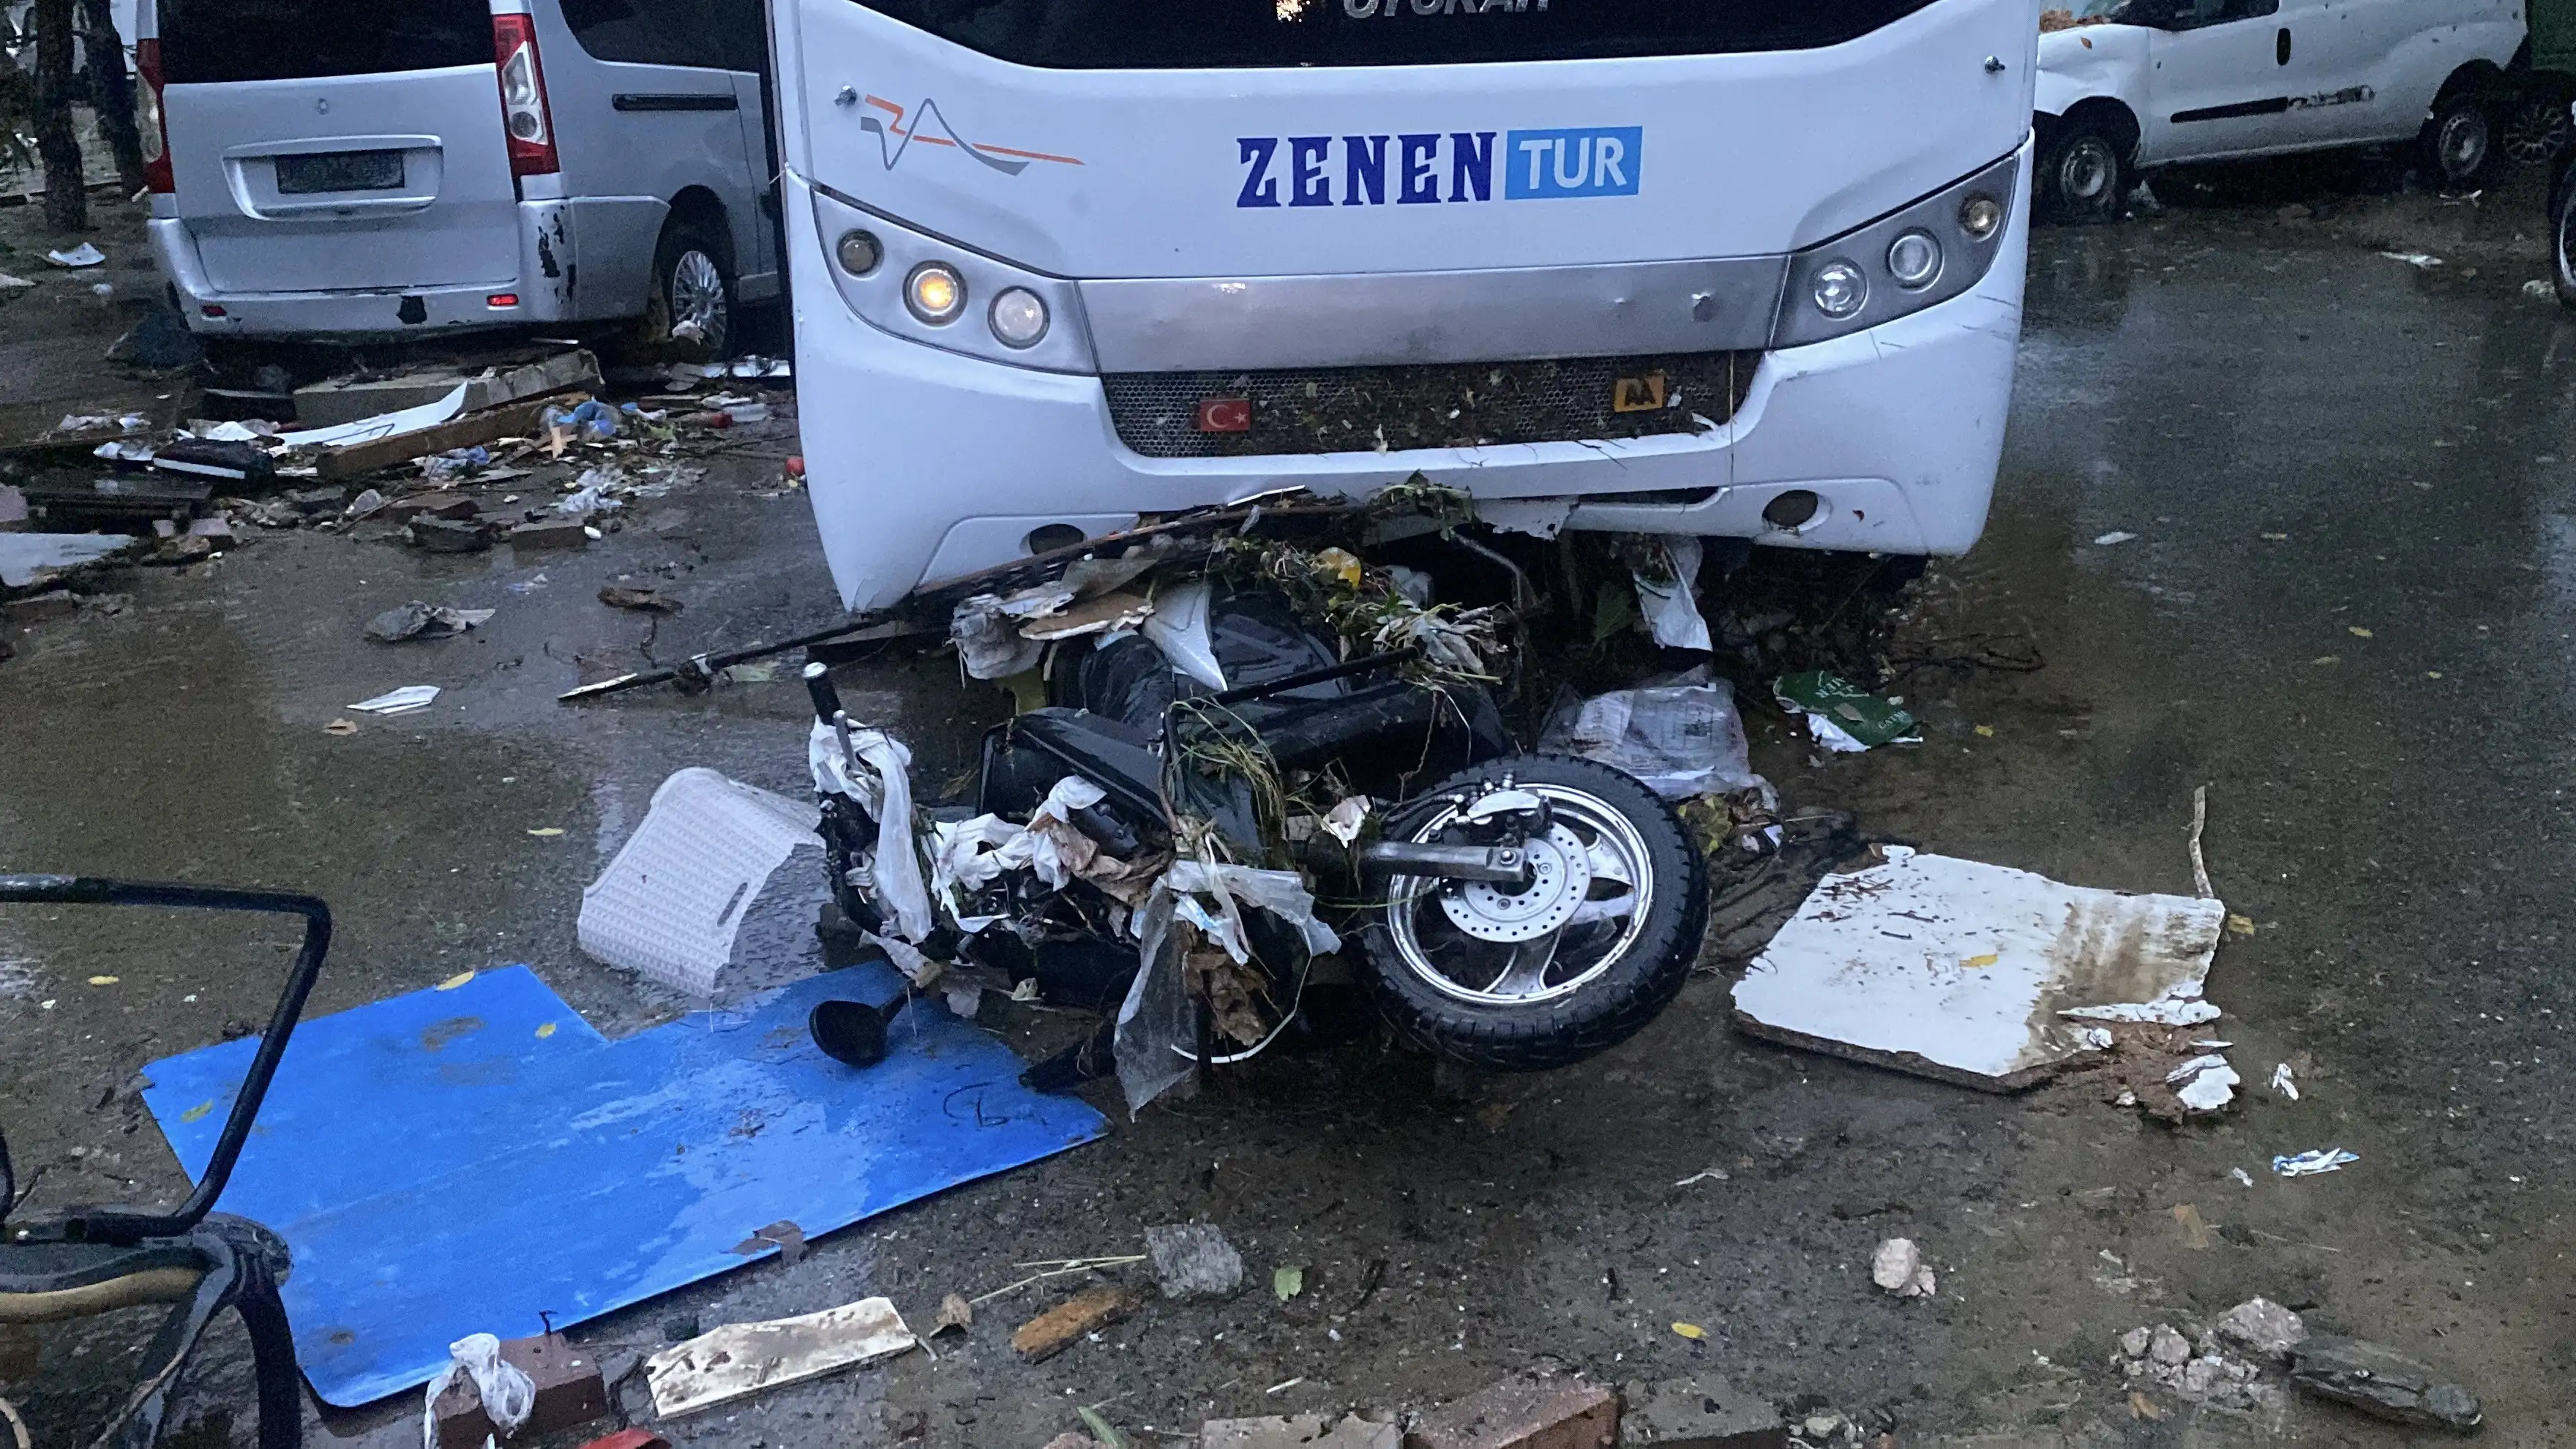
Zorunlu trafik sigortası ile kasko arasındaki fark, sel hasarlarında önem kazanıyor. Trafik sigortası, aracın işletilmesi sırasında üçüncü kişilere verilen zararlar nedeniyle doğan hukuki sorumluluğu güvence altına alıyor. Ancak sigortalı aracın kendi zararını karşılayan bir sigorta türü değil. Bu nedenle aracı sel sularına kapılan veya su altında kalan bir sürücünün yalnızca zorunlu trafik sigortasına sahip olması, kendi aracının onarım masraflarının karşılanmasını sağlamıyor. Kendi aracındaki sel hasarının sigorta kapsamında karşılanabilmesi için kasko poliçesinin ilgili teminat hükümlerinin incelenmesi gerekiyor. Teminatın bulunup bulunmadığı, varsa muafiyetler ve poliçenin diğer koşulları ödeme sürecini etkiliyor.
HASAR İHBARINDA BEŞ İŞ GÜNÜNE DİKKAT
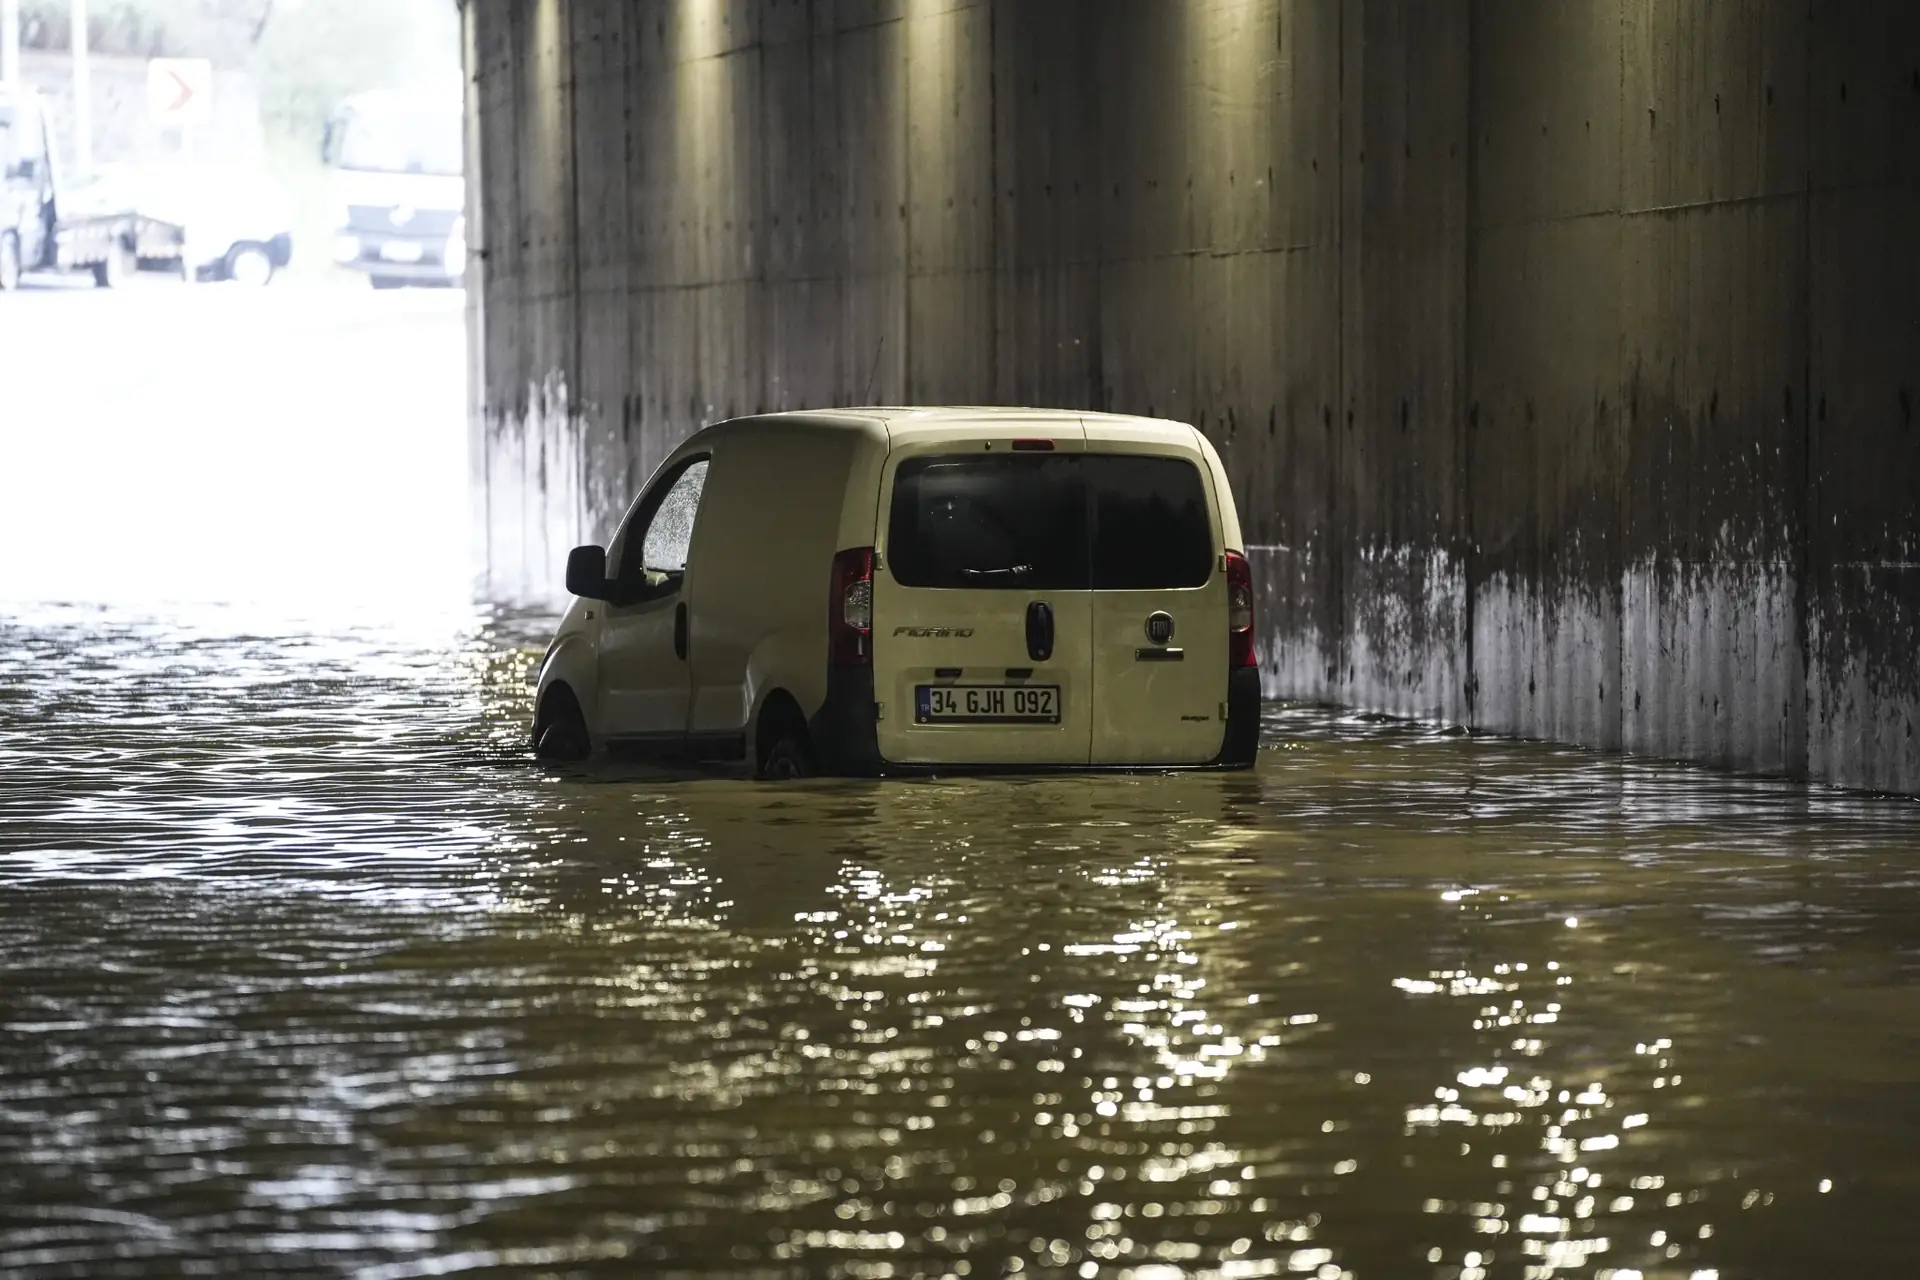
Kasko genel şartlarına göre sigortalının, hasarı öğrendiği tarihten itibaren en geç beş iş günü içinde sigorta şirketine bildirimde bulunması gerekiyor. Bu nedenle araç sahiplerinin hasar ihbarını geciktirmeden yapması ve sigorta şirketinden dosya açılmasına ilişkin yönlendirmeleri alması önem taşıyor. Hasarın tespit edilmesi ve sürecin belgelenmesi için olayın yaşandığı yerin ve aracın durumunun güvenli koşullarda fotoğraf ve videolarla kaydedilmesi gerekiyor. Olayın tarihi ve yeri, çekici belgeleri, servis tespitleri ve mevcutsa ilgili tutanakların saklanması, hasar dosyasının değerlendirilmesine yardımcı olabiliyor. Araç sahibi, sigorta şirketinin talep ettiği belgeleri hazırlamalı ve hasar incelemesi için gerekli işlemleri takip etmeli. Hasar tespitini zorlaştırabilecek onarım veya müdahalelerden, zorunlu kurtarma işlemleri dışında, kaçınılması gerekiyor. Öte yandan sigortalının zararın büyümesini önlemek için gerekli önlemleri alma yükümlülüğü de bulunuyor. Su altında kalan aracı yeniden çalıştırmayı denemek yerine profesyonel yardım alınması, hem güvenlik hem de hasarın daha fazla büyümemesi açısından önem taşıyor.
HER SEL HASARLI ARAÇ PERT SAYILMIYOR
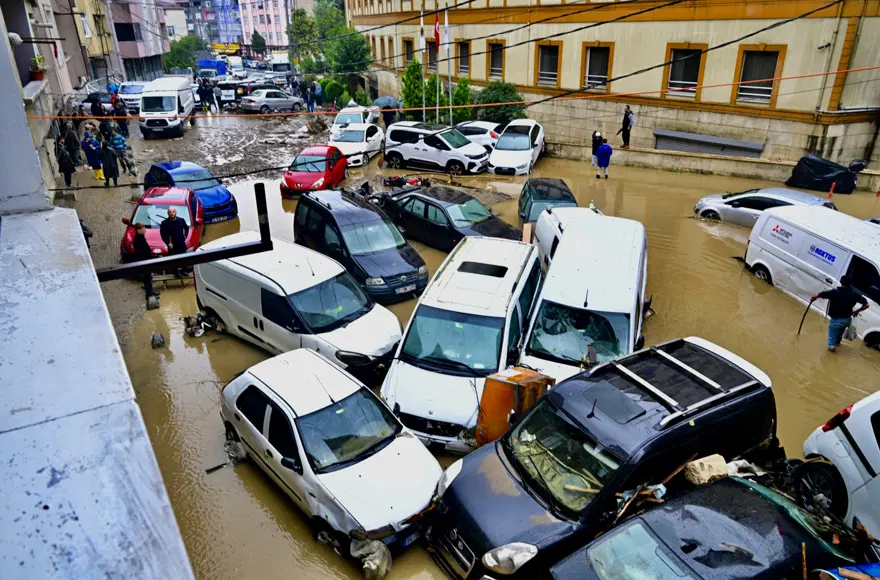
Sel sularına maruz kalan her otomobilin pert olarak değerlendirilmesi gerekmiyor. Aracın onarılıp onarılamayacağı; hasarın boyutuna, teknik durumuna ve eksper incelemesinin sonuçlarına göre belirleniyor. Hasarın onarımla giderilebildiği durumlarda kısmi hasar üzerinden işlem yapılabiliyor. Ağır hasar veya tam hasar değerlendirmesinde ise aracın teknik durumu ve onarım maliyeti birlikte ele alınıyor. Su seviyesinin araç üzerindeki etkisi, motor ve elektronik sistemlerde oluşan zararlar ile güvenlik donanımlarının durumu değerlendirme sürecinde önem taşıyor. Tam hasar halinde tazminat hesabında, poliçe ve genel şartlar doğrultusunda aracın hasar tarihindeki rayiç değeri esas alınıyor. Bu değer, aracın hasarın meydana geldiği tarihteki piyasa karşılığını ifade ediyor. Dolayısıyla aracın satın alındığı fiyatla sigorta şirketinin belirlediği tazminat tutarının aynı olması zorunlu değil. Araç sahiplerinin eksper raporunu, hasar tespitini ve rayiç değer hesabının dayanaklarını incelemesi önem taşıyor. Ödeme tutarına itiraz edilmesi halinde ise öncelikle hesaplamanın hangi verilere dayandığının öğrenilmesi ve anlaşmazlığın belgelerle ortaya konulması gerekiyor.
ELEKTRİKLİ VE HİBRİT ARAÇLARDA BATARYA TEHLİKESİ
Selden etkilenen elektrikli ve hibrit araçlarda yüksek gerilim sistemi ve batarya güvenliği ayrıca önem taşıyor. Su baskını sonrasında batarya ya da elektrik bağlantılarında meydana gelebilecek hasarlar, elektrik çarpması ve yangın riski oluşturabiliyor. Bu nedenle araç sahiplerinin batarya, yüksek gerilim kabloları ve elektrik bağlantılarına kendilerinin müdahale etmemesi gerekiyor. Aracın dışarıdan normal görünmesi de yüksek gerilim sisteminin güvenli olduğu anlamına gelmiyor. ABD Ulusal Kara Yolu Trafik Güvenliği İdaresi (NHTSA), hasarlı lityum iyon bataryaya sahip araçların kapalı garajlarda veya yapılara ve yanıcı maddelere yakın yerlerde tutulmaması konusunda uyarıyor. Tesla da su altında kalan araçların yetkili incelemeden geçirilmeden çalıştırılmamasını istiyor. Bu tür araçların taşınması, kontrol edilmesi ve bekletilmesi sırasında üreticinin yönlendirmelerine ve uzman ekiplerin değerlendirmelerine göre hareket edilmesi gerekiyor. Elektrikli ve hibrit araçlarda hasarın yalnızca görünür parçalarla sınırlı kalmayabileceği göz önünde bulundurulmalı. Bu nedenle güvenlik kontrolleri tamamlanmadan aracın yeniden kullanılmaya çalışılması risk oluşturabiliyor.
KASKOSU OLMAYANLAR ZARARLARINI KİMDEN TALEP EDEBİLİR?
Kasko poliçesi bulunmayan araç sahipleri için de belirli koşullarda tazminat talep etme imkanı bulunuyor. Ancak bunun için selin meydana gelmesi tek başına yeterli değil. Zararın oluşumunda bir kamu kurumunun sorumluluğu bulunduğunun ileri sürülmesi halinde olayın koşullarının ve iddia edilen hizmet kusurunun incelenmesi gerekiyor. Örneğin altyapı yetersizliği, bakım eksikliği veya gerekli önlemlerin alınmaması nedeniyle zararın meydana geldiği iddia ediliyorsa ilgili idareden tazminat talep edilebiliyor. Bununla birlikte, her sel olayında belediyenin ya da başka bir kamu kurumunun otomatik olarak sorumlu tutulması söz konusu değil. Sorumluluğun değerlendirilmesinde kurumun görev ve yükümlülükleri, olayın önlenebilir olup olmadığı ve iddia edilen hizmet kusuruyla meydana gelen zarar arasındaki bağlantı önem taşıyor. Hasarın nerede ve hangi koşullarda meydana geldiğini gösteren fotoğraflar, tutanaklar, teknik raporlar ve diğer belgeler bu aşamada önem kazanıyor. Araç sahibinin zararının hangi nedenle oluştuğunu ortaya koyabilmesi, tazminat talebinin değerlendirilmesi açısından belirleyici olabiliyor. Bu nedenle olay sonrasında elde edilebilen belgelerin korunması ve başvurunun somut delillerle desteklenmesi gerekiyor.
İDAREYE BAŞVURU VE DAVA SÜRELERİNE DİKKAT
İdari eylemlerden kaynaklandığı ileri sürülen zararlar bakımından başvuru ve dava sürelerinin kaçırılmaması gerekiyor. Genel kural olarak idari eylem nedeniyle hakları ihlal edilen kişilerin, eylemi öğrendikleri tarihten itibaren bir yıl ve her halde eylem tarihinden itibaren beş yıl içinde ilgili idareye başvurmaları gerekiyor. Başvurunun reddedilmesi veya 30 gün içinde cevap verilmemesi durumunda, mevzuatta öngörülen koşullar çerçevesinde dava yoluna gidilebiliyor. İdare mahkemelerinde genel dava açma süresi ise 60 gün olarak uygulanıyor. Ancak somut olayın niteliğine, başvurunun türüne ve ilgili mevzuata göre sürelerin hesaplanması değişebileceğinden, araç sahiplerinin kendi durumlarına ilişkin hukuki değerlendirme yapması önem taşıyor. Başvuru tarihleri ve idarenin verdiği cevaplar da bu süreçte dikkatle takip edilmeli.
SİGORTA ŞİRKETİYLE ANLAŞMAZLIKTA TAHKİM YOLU
Kasko kapsamında karşılanacak hasarın miktarı, teminatın uygulanması veya sigorta şirketinin ödeme kararı konusunda anlaşmazlık yaşanması halinde yazılı başvuru yapılabiliyor. Araç sahibinin öncelikle sigorta şirketine başvurarak itirazının gerekçelerini açıklaması ve elindeki belgeleri sunması gerekiyor. Başvurunun ve teslim kayıtlarının saklanması, uyuşmazlık halinde sürecin belgelenmesini sağlıyor. Sigorta Tahkim Komisyonunun açıkladığı genel koşullara göre, sigorta şirketinin talebi tamamen veya kısmen reddetmesi ya da kasko başvurusuna 15 iş günü içinde yazılı cevap vermemesi halinde, diğer başvuru koşulları da karşılanıyorsa tahkim yoluna başvurulabiliyor. Kasko uyuşmazlıklarında sigorta şirketinin tahkim sistemine üye olup olmadığı da kontrol edilmeli. Tahkim başvurusu öncesinde sigorta şirketine yapılan başvurunun, ret cevabının ve ilgili belgelerin düzenli şekilde saklanması önem taşıyor. Hasarın kapsamı, eksper raporu, poliçe hükümleri ve ödeme hesabına ilişkin belgeler, uyuşmazlığın değerlendirilmesinde kullanılabiliyor. Sel nedeniyle aracı zarar gören sürücülerin öncelikle can güvenliğini sağlaması, suya maruz kalan aracı çalıştırmaması, kasko poliçesini kontrol etmesi ve hasar ihbarını geciktirmemesi gerekiyor. Kaskosu bulunmayanların ise tazminat talebinde bulunabilmek için zararın oluşum koşullarını ve olası sorumluluğu ortaya koyan belgeleri koruması önem taşıyor.