Borsa İstanbul son günlerde olağan bir kâr realizasyonundan çok daha farklı bir sürecin içinden geçiyor. BIST 100'ün 16 Eylül'de yüzde 5,54 değer kaybetmesi, 60'tan fazla hissenin tabana oturması ve yüzlerce payda devre kesicilerin çalışmasının ardından sorunun merkezinde bazı yatırım fonlarında yaşanan kredi ve likidite sıkışıklığının bulunduğu resmi makamlar tarafından da açıklandı. Finansal İstikrar Komitesi ise Borsa İstanbul'un genelinde temel veya yapısal bir risk bulunmadığını özellikle vurguladı.
Ancak piyasanın son birkaç günde yaşadığı süreç, finans tarihindeki eski bir soruyu yeniden gündeme taşıdı: Bir varlık kötü olduğu için mi satılır, yoksa nakit gerektiği için satılmak zorunda kalındığında mı fiyatı çöker?
2008'DE KRİZ NASIL BİR SATIŞ MAKİNESİNE DÖNÜŞTÜ?
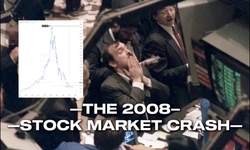
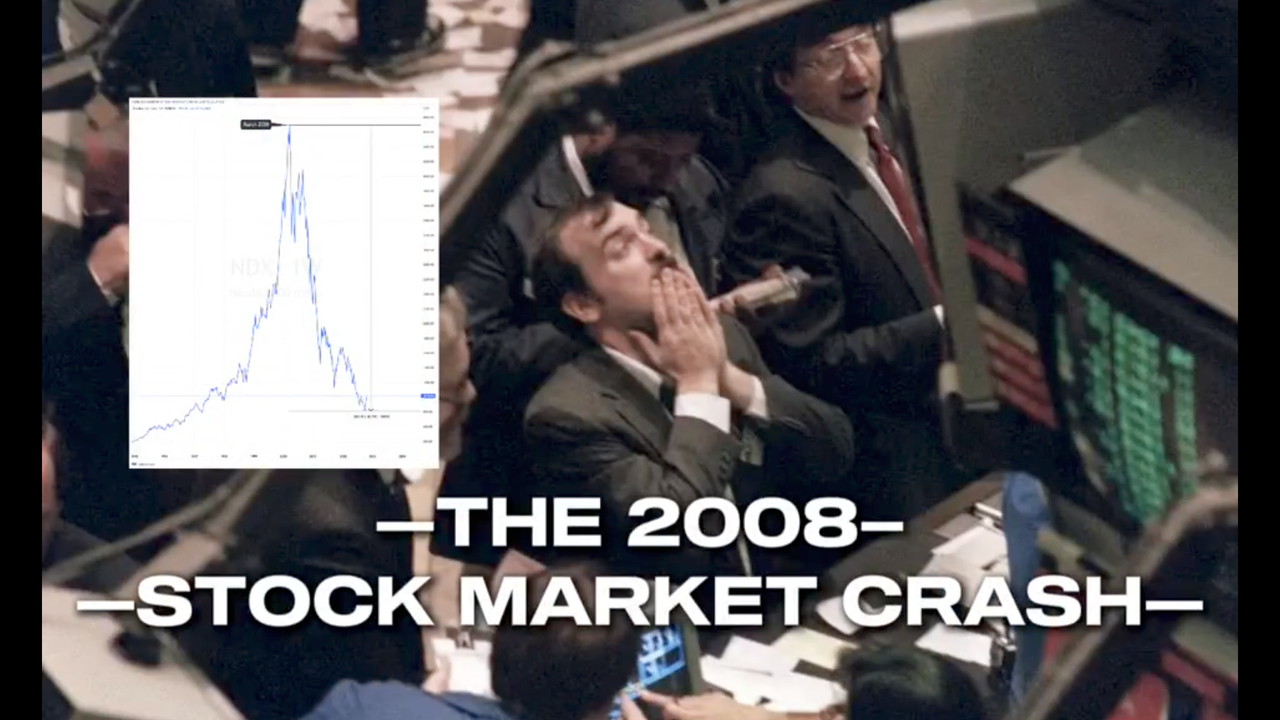
2008 küresel finans krizinin kökeninde ABD'deki yüksek riskli konut kredileri ve bu krediler üzerine kurulan karmaşık finansal ürünler bulunuyordu. Ancak krizin dünya piyasalarını sarsan bölümünde yalnızca kötü krediler değil, finansal kuruluşların giderek artan nakit ihtiyacı ve kaldıraçlarını azaltmak için varlık satmak zorunda kalmaları belirleyici oldu.
IMF'nin 2008 dönemine ilişkin analizlerinde bu mekanizma açık biçimde görülüyor. Finansal kuruluşlar likidite tamponlarını yeniden oluşturmak ve kaldıraçlarını azaltmak için varlık satarken kredi koşulları sıkılaştı; fonlama likiditesindeki bozulma varlık satışlarını, varlık satışları da piyasa likiditesindeki bozulmayı besledi. Literatürde “liquidity spiral”, yani likidite sarmalı olarak tanımlanan mekanizma tam olarak buydu.
Sorunun en tehlikeli tarafı ise yatırımcıların yalnızca sorunlu varlıkları satmamasıydı. Teminat tamamlama çağrıları veya nakit ihtiyacı geldiğinde, elde kolay satılabilen sağlıklı varlıklar da piyasaya sürülebiliyordu. Böylece başlangıçta belirli bir varlık grubunda ortaya çıkan problem, satış baskısı üzerinden diğer piyasalara taşınıyordu.

2008'i bir finansal deprem haline getiren unsurlardan biri tam da buydu: Satışın nedeni fiyat düşüşü, fiyat düşüşünün nedeni ise yeni satışlar olmaya başladı.
BORSA İSTANBUL'DA BUGÜN NE OLUYOR?
Türkiye'deki mevcut sürecin merkezinde ise mortgage kredileri veya bankaların bilançolarındaki devasa toksik varlıklar değil, belirli portföy yönetim şirketlerinin fonlarında ortaya çıkan likidite ve kredi problemleri bulunuyor.
Pusula Portföy, 15 Eylül'de KAP'a yaptığı açıklamada bazı yatırım fonlarının katılma payı iade ödemelerinde temerrüt oluştuğunu resmen bildirdi. Şirket, ilgili fonların işlem yaptığı aracı kurumlarla mutabakatların ve likidite yönetiminin sürdüğünü açıkladı.
Ardından benzer sorun Tera Portföy'e ulaştı. Tera Portföy'ün para piyasası ve hisse senedi fonlarında iade ödemelerine ilişkin temerrüt açıklamaları gelirken bazı fonlarda yatırımcıların çıkış bedellerinin ödenme süreleri değiştirildi. Tera Yatırım Yönetim Kurulu Başkanı Emre Tezmen ise yaşananları “geçici bir likidite sıkıntısı” olarak tanımlayarak grubun “spekülatif bir atakla” karşı karşıya bulunduğunu savundu.
PARA ÇIKIYOR, FON SATIYOR, HİSSE DÜŞÜYOR
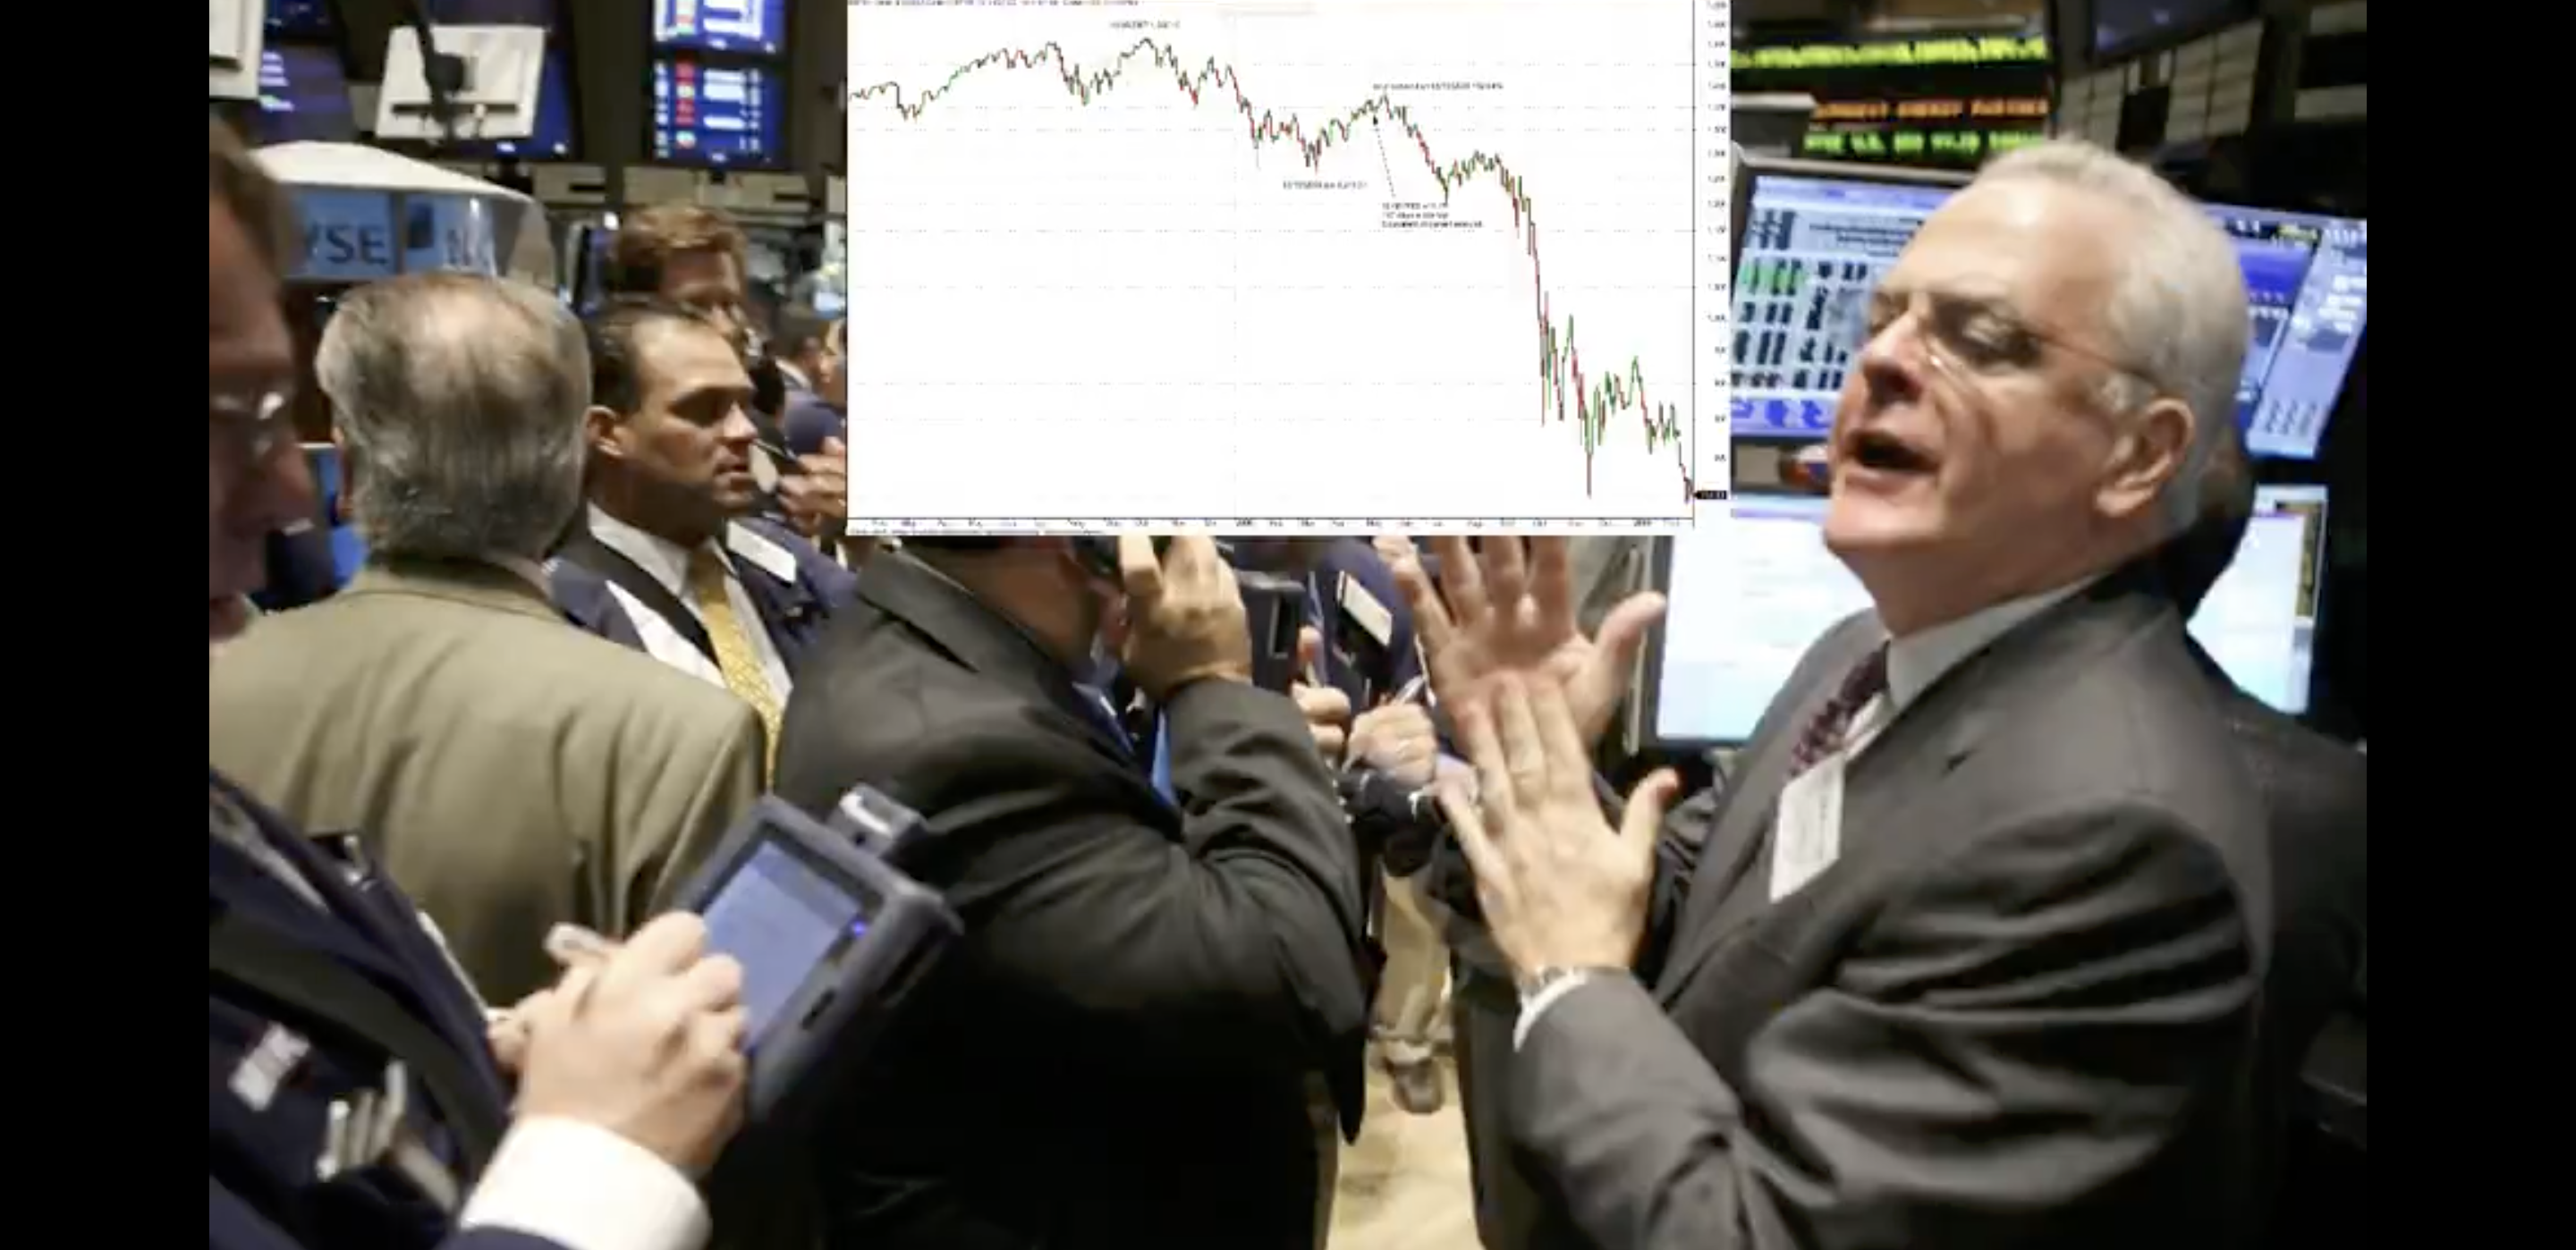
2008 ile bugünkü Borsa İstanbul arasında kurulabilecek en güçlü benzerlik tam bu noktada ortaya çıkıyor. Bir yatırım fonundan yüksek miktarda para çıkışı olduğunda fonun yatırımcıya nakit ödeme yapabilmesi gerekiyor. Kasadaki nakit yeterli değilse portföyündeki varlıkları satması gerekiyor; satış yapılan hisselerde fiyat düştükçe fonun net varlık değeri de baskı altında kalıyor ve başka yatırımcıların çıkış talebi artırabiliyor.
Bu nedenle ilk aşamada sınırlı sayıda fonda başlayan likidite problemi, söz konusu fonların portföylerinde bulunan hisselerin satış baskısı altında kalmasıyla Borsa İstanbul'un daha geniş bölümüne yayılabilecek bir mekanizma yaratıyor. Finansal İstikrar Komitesi'nin 17 Eylül açıklamasında özellikle “likidite sıkışıklığının giderilmesi” ve “bulaşma riskinin önlenmesi” ifadelerini kullanması da kamu otoritelerinin odaklandığı tehlikenin bu aktarım mekanizması olduğunu gösteriyor.
Yani 2008'deki meşhur mekanizma ile bugünkü olay arasındaki ortak nokta şirketlerin bir gecede değersiz hale gelmesi değil. Ortak nokta, nakde ihtiyaç duyan finansal yapıların varlık satmak zorunda kalması ve bu satışların fiyatlar üzerinden başka yatırımcıları da etkilemesi.
SPK'NIN AÇIKLAMASI KRİZİN GEÇMİŞİNİ DE ORTAYA ÇIKARDI
Üstelik SPK'nın 18 Eylül'de yayımladığı açıklama, sorunun yalnızca son birkaç günde ortaya çıkmadığını gösterdi. Kurul, 2025'in son çeyreğinden itibaren özellikle serbest yatırım fonları ve para piyasası fonları üzerinden bazı portföy yönetim şirketlerinin fiili dolaşım oranı düşük hisselerde şirketlerin temel finansal büyüklükleriyle açıklanamayacak fiyat hareketlerine neden olduğunu gözlemlediğini açıkladı.
SPK ayrıca bazı fonların ilişkili taraflar arasında teminatsız borçlanması ve Borsa'daki olağandışı fiyat hareketlerinin finansal istikrar açısından sistemik risk yaratmasını engellemek amacıyla 28 Ağustos'ta yeni kuralları devreye soktuğunu bildirdi. Kurulun açıklamasına göre daha önce bazı fonların net aktif değerinin “fiktif” biçimde hesaplanmasına imkân veren değerleme uygulamalarına da müdahale edildi.
Bu ayrıntı, bugünkü satışların arka planını anlamak açısından kritik. Çünkü sistemin daha sıkı kurallarla karşılaşması, daha önce taşınabilen pozisyonların ve likidite yapısının yeniden dengelenmesini gerektirirken, yoğun çıkışların yaşandığı fonlarda nakit ihtiyacı çok daha görünür hale geldi.
131 FON TASFİYE SÜRECİNE GİRDİ
Krizin boyutu büyüyünce SPK, Tera, Pusula, Hedef, Atlas, A1, Pardus ve Bulls olmak üzere yedi portföy yönetim şirketine ilişkin kapsamlı tedbir aldı. Söz konusu şirketlerin TEFAS'ta işlem gören fonlarında işlemler durdurulurken, tasfiye kapsamına giren fon sayısı son açıklamayla 131'e ulaştı. SPK'nın açıkladığı plana göre Tera Portföy'e ait fonların tasfiye süreci İş Bankası, diğer altı şirketin fonlarının süreci ise Ziraat Bankası tarafından yürütülecek.
Buradaki “tasfiye” kavramı şirketlerin tamamının iflas ettiği anlamına gelmiyor. Fon tasfiyesi, ilgili yatırım fonunun varlıklarının belirlenen süreç içinde nakde çevrilmesi, yükümlülüklerinin karşılanması ve kalan tutarın yatırımcılara dağıtılması anlamına geliyor. Ancak çok sayıda fonun aynı dönemde bu sürece girmesi, varlıkların hangi hızda ve hangi fiyatlardan nakde çevrileceği sorusunu piyasanın merkezine taşıyor.
2008 İLE EN ÇARPICI BENZERLİK: “FIRE SALE”
Finans literatüründe bunun daha sert aşaması “fire sale”, yani zorunlu ve hızlı varlık satışı olarak adlandırılıyor. Bir kurum normal şartlarda satmak istemeyeceği varlıkları nakit bulmak için piyasaya çıkardığında fiyat geriliyor; fiyat geriledikçe benzer varlıkları taşıyan diğer kurumların bilançoları da bozuluyor ve onlar da satış yapmak zorunda kalabiliyor.
2008'de bu mekanizma küresel ölçekte çalıştı. IMF'nin kriz sırasında yayımladığı çalışmalarda, fonlama likiditesi ile piyasa likiditesinin birbirini aşağı çeken bir sarmala dönüşebileceği ve teminat çağrılarının daha likit varlıkların dahi satılmasına neden olarak sorunu başka piyasalara taşıyabileceği özellikle vurgulanıyordu.
Borsa İstanbul'daki mevcut süreçte henüz bu ölçekte sistemik bir zincirleme çöküş olduğuna ilişkin veri yok. Ancak fon çıkışı → nakit ihtiyacı → hisse satışı → fiyat düşüşü → yeni çıkış talebi şeklindeki mekanizma, 2008'de görülen likidite sarmalının daha küçük ve yerel ölçekteki versiyonunu hatırlatıyor.

AMA 2008 İLE BUGÜN ARASINDA DEV BİR FARK VAR
Benzerlik burada sona eriyor. 2008'de sorun dünyanın en büyük bankalarının bilançolarına, para piyasalarına, konut kredilerine ve uluslararası bankalararası fonlama sistemine kadar yayılmıştı. Lehman Brothers'ın çöküşü sonrasında karşı taraf riski ve güven krizi küresel finans sistemini dondurma noktasına getirmişti; ABD düzenleyicisi SEC bile panik satışları sırasında 799 finans kuruluşunun hisselerinde açığa satışı geçici olarak yasaklamıştı.
Türkiye'de bugün resmi makamların verdiği tablo ise bunun tam tersine sorunun sınırlı sayıdaki portföy yönetim şirketinin bazı fonlarında yoğunlaştığı yönünde. Finansal İstikrar Komitesi açık biçimde Borsa İstanbul ve sermaye piyasalarının genel işleyişinde “temel veya yapısal bir risk bulunmadığını”, problemin geçici ve yönetilebilir olduğunu bildirdi. Dolayısıyla mevcut verilerle “Türkiye'nin 2008'i başladı” demek doğru değil.
2008'DE LEHMAN'DI, BUGÜN FONLAR: MEKANİZMA BENZER, ÖLÇEK BAMBAŞKA
İki dönem arasındaki farkı tek cümlede özetlemek mümkün: 2008 bir küresel bankacılık ve kredi kriziydi; Borsa İstanbul'da yaşanan mevcut sarsıntı ise belirli fonlarda yoğunlaşan bir likidite ve kaldıraç çözülmesi problemi.
Fakat finansal krizlerin anatomisindeki en önemli ortak noktalardan biri bugün yeniden görülüyor. Piyasada satış yapan herkes fiyatın düşeceğine inandığı için satmıyor; bazen satmak zorunda olduğu için satıyor. İşte bu ayrım, sıradan bir borsa düşüşü ile likidite krizini birbirinden ayırıyor.

MERKEZ BANKASI NEDEN DEVREYE GİRDİ?
Bu nedenle kamu otoritelerinin hamleleri de yalnızca endeksi yükseltmeye yönelik değil, finansal sistemdeki nakit kanallarının açık tutulmasına odaklanıyor. TCMB, 17 Eylül'de haftalık repo ihaleleriyle sağlanan fonlamanın artırılacağını, bankaların Bankalararası Para Piyasası'ndaki borçlanma limitlerinin güncelleneceğini ve teminat iskonto oranlarının düşürüleceğini açıkladı.
Bu adımlar doğrudan sorunlu fonlara para aktarıldığı anlamına gelmiyor. Amaç, bankacılık sistemindeki TL likiditesini rahatlatmak ve finansal piyasalardaki sıkışmanın başka kanallara yayılmasını engellemek. Finansal İstikrar Komitesi'nin “bulaşma riskini önleme” vurgusu, SPK'nın fon tasfiyeleri ve TCMB'nin likidite hamlesi birlikte değerlendirildiğinde Ankara'nın önceliğinin satış sarmalının finansal sistemin geneline taşınmasını engellemek olduğu görülüyor.
ASIL SORU: SATIŞ DALGASI NEREDE DURACAK?
Bundan sonraki kritik nokta BIST 100'ün tek başına hangi seviyede olduğu değil, fonların ne kadar varlığı nakde çevirmek zorunda kalacağı ve yatırımcı çıkışlarının ne hızda karşılanabileceği olacak. Tasfiye sürecindeki varlıkların kontrollü biçimde çözülmesi durumunda likidite baskısı sınırlanabilir; ancak hızlı ve eş zamanlı satış ihtiyacı doğması halinde belirli hisselerdehttps://turkinform.com.tr/xpanel/postski baskının sürmesi mümkün.
2008'in en önemli dersi de tam burada yatıyor. Finansal piyasalarda bazen kriz, ilk düşen varlıktan değil, o varlığın düşüşünün kimi satış yapmak zorunda bıraktığından büyüyor. Borsa İstanbul'daki mevcut tabloyu 2008'le aynı kriz olarak görmek yanlış olsa da bugün piyasanın karşı karşıya olduğu likidite sarmalını anlamak için 2008 hâlâ son derece çarpıcı bir tarihsel örnek.