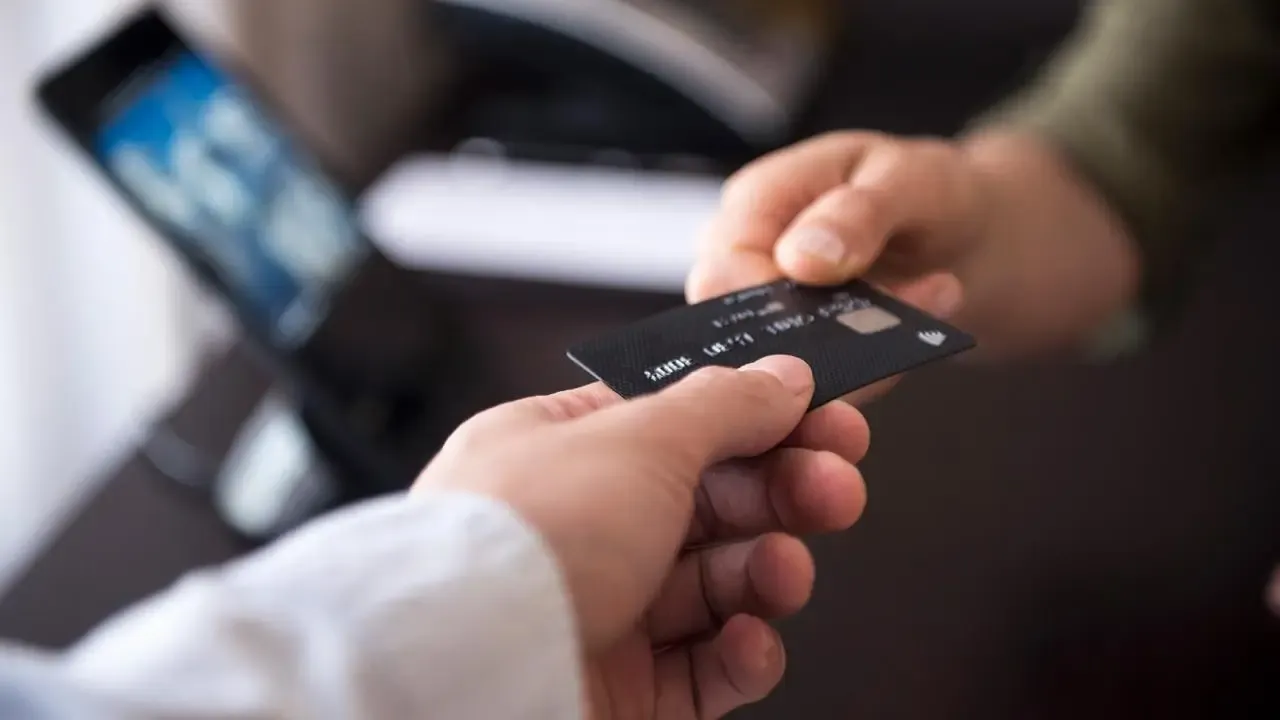
Kredi kartı limiti, borç yönetimi ve kredi başvurularında değerlendirmeye alınan unsurlar arasında yer alıyor. Bankacı Pınar Yılmaz, yüksek kredi kartı limitinin tek başına olumsuz bir durum anlamına gelmediğini belirterek kişinin ne kadar borçlandığının ve ödemelerini nasıl gerçekleştirdiğinin önem taşıdığını söyledi.
KREDİ KARTI LİMİTİNDEN ÇOK BORÇLULUK ÖNEM TAŞIYOR
Kredi kartı limitinin yüksek olmasının tek başına kişinin kredi notunu olumsuz etkilemeyeceğini belirten Yılmaz, limitin ne kadarının kullanıldığına ve borçların ödeme düzenine bakılması gerektiğini ifade etti.
Yılmaz, 1 milyon lira kredi kartı limiti bulunan ancak 100 bin lira harcama yapan bir kişiyle limitinin tamamına yakınını kullanan kişinin aynı şekilde değerlendirilmemesi gerektiğini belirtti. Kredi değerlendirmelerinde kişinin ödeme alışkanlıkları ve mevcut borçluluğunun da dikkate alındığını söyleyen Yılmaz, düzenli ödemelerin kredi geçmişi açısından önem taşıdığını vurguladı.
KREDİ KARTI LİMİTİ KİŞİNİN KENDİ PARASI DEĞİL
Borç yönetiminde yapılan hatalara da değinen Yılmaz, kredi kartı limitinin kişinin kendi parası gibi görülmesinin harcamaları kontrol etmeyi zorlaştırabileceğini belirtti.
Yüksek limitin daha fazla harcama yapma imkânı olarak değerlendirilmesinin ödeme gücünü aşan borçlara yol açabileceğini ifade eden Yılmaz, harcamaların gelirle uyumlu olması gerektiğini söyledi. Yılmaz, borçların yönetiminde kişinin yalnızca elindeki limite değil, gerçek gelirine ve geri ödeme kapasitesine göre hareket etmesinin önem taşıdığını kaydetti. 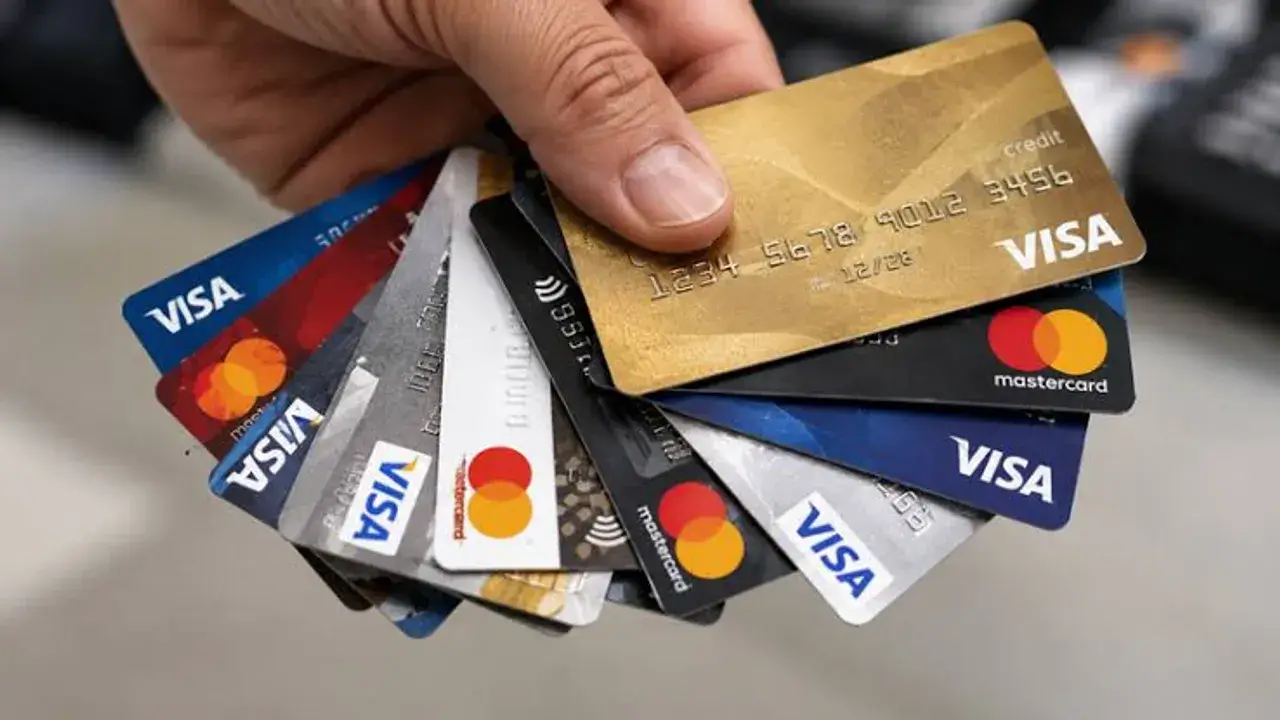
BİRİKİM YAPARKEN TEK BİR YATIRIM ARACINA YÖNELMEYİN
Birikim yaparken bütün parayı tek bir yatırım aracında değerlendirmenin riski artırabileceğini belirten Yılmaz, farklı araçlar arasında dağılım yapılmasının riskin çeşitlendirilmesine yardımcı olabileceğini söyledi.
Yılmaz, birikimin bir bölümünün altın veya döviz gibi araçlarda, bir bölümünün nakit olarak, bir bölümünün ise kişinin tercihine ve risk toleransına uygun yatırım araçlarında değerlendirilebileceğini ifade etti. Tek bir yatırım aracına bağlı kalmak yerine farklı seçenekleri değerlendirmek, piyasalardaki değişimlerin birikim üzerindeki etkisini dengelemeye yardımcı olabilir. Ancak her yatırım aracının kendine özgü riskleri bulunduğundan, yatırım tercihlerinin kişinin mali durumuna ve hedeflerine göre yapılması gerekiyor.
DÜZENLİ GELİRİ OLANIN KREDİ BAŞVURUSU NEDEN REDDEDİLİR?
Düzenli gelire sahip olmanın kredi başvurusunun onaylanması için tek başına yeterli olmadığını belirten Yılmaz, kişinin gelirine kıyasla yüksek borç taşımasının başvuruyu olumsuz etkileyebileceğini söyledi.
Yılmaz, mevcut kredi ve kredi kartı ödemelerinin gelir içerisinde önemli bir yer tutmasının kişinin geri ödeme kapasitesini sınırlayabileceğini ifade etti. Kredi geçmişindeki sorunların ve başvuru sırasında sunulan belgelerin doğrulanamamasının da değerlendirmede etkili olabileceğini belirten Yılmaz, gerçeğe aykırı belgelerin başvurunun reddedilmesine neden olabileceğini kaydetti.
Kredi değerlendirmelerinde düzenli gelirin yanı sıra mevcut borçların, ödeme geçmişinin ve geri ödeme kapasitesinin birlikte ele alındığını belirten Yılmaz, kişilerin yeni bir kredi başvurusundan önce mevcut mali yükümlülüklerini gözden geçirmesinin önemine dikkat çekti.