Birikimleri enflasyonun yıpratıcı etkisinden korumak ve güvenli bir şekilde büyütmek, 2026 yılının en önemli finansal hedefleri arasında yer alıyor.
Finansal piyasalardaki dalgalanmalar ve belirsizlikler, risksiz getiri arayan yatırımcıları güvenli liman olan vadeli mevduat hesaplarına yönlendiriyor.
Ancak mevduat hesabı açmak, parayı bankaya yatırıp vade sonunu beklemekten çok daha kapsamlı bir strateji gerektirir.
Mevduat faizi, özünde paranın zaman değerini koruma aracıdır. Doğru stratejilerle yönetilmeyen bir mevduat hesabı, kağıt üzerinde kazandırıyor gibi görünse de alım gücünüzü korumada yetersiz kalabilir.
Bu nedenle, bankaların sunduğu fırsatları doğru okumak, enflasyon verilerini analiz etmek ve vade stratejilerini kişisel finansal hedeflere göre uyarlamak şarttır.
Bu rehberde, birikimlerinizi en verimli şekilde değerlendirmenizi sağlayacak gizli stratejileri, hesaplama yöntemlerini ve finansal okuryazarlığınızı artıracak temel prensipleri adım adım inceleyeceğiz.
Nominal Getiri ile Reel Getiri Arasındaki Farkı Anlamak
Yatırım kararı alırken karşılaşılan en büyük yanılgılardan biri, bankaların açıkladığı faiz oranlarına doğrudan odaklanmaktır.
Vitrinde gördüğünüz bu oranlar "nominal faiz" olarak adlandırılır. Nominal faiz, enflasyon veya vergi kesintileri hesaba katılmadan, bankanın size anaparanız üzerinden ödemeyi taahhüt ettiği brüt orandır.
Ancak finansal okuryazarlığın temel kuralı, nominal getiriye değil, her zaman reel getiriye odaklanmayı gerektirir.
Reel getiri, elde ettiğiniz faiz kazancından enflasyon oranının arındırılmasıyla ortaya çıkan gerçek kazançtır.
Paranızı bankaya yatırdığınız gün alabileceğiniz mal ve hizmet sepeti ile, vade sonunda paranızı faiziyle birlikte çektiğinizde alabileceğiniz sepet arasındaki fark, sizin reel kazancınızı veya kaybınızı belirler.
Bu hesaplamayı yaparken dünyaca kabul gören Fisher denklemi kullanılır. Fisher denklemi, basit bir ifadeyle reel faizin formülünü şu şekilde tanımlar:
-
Reel Faiz = [(1 + Nominal Faiz) / (1 + Enflasyon)] - 1
Örneğin; Türkiye İstatistik Kurumu (TÜİK) veya Merkez Bankası (TCMB) tarafından açıklanan enflasyon verilerini baz alarak paranızın reel olarak ne kadar değer kazandığını ölçebilirsiniz.
Nominal faiz oranınız, beklenen enflasyon oranından yüksekse reel olarak kazançtasınız demektir. Aksi durumda, rakamsal olarak paranız artsa da alım gücünüz düşer.
Bu nedenle, yatırım yapacağınız dönemin enflasyon beklentilerini yakından takip edin ve faiz kararlarınızı bu veriler ışığında şekillendirin.
Kazancınızın Görünmez Ortağı: Stopaj (Vergi) Kesintisi
Mevduat getirisini hesaplarken reel enflasyon etkisinden sonra dikkat edilmesi gereken ikinci kritik unsur yasal kesintilerdir.
Bankanın size sunduğu nominal oran üzerinden elde edilen brüt kazancın tamamı cebinize girmez. Bu kazanç üzerinden devlete gelir vergisi niteliğinde olan "stopaj" kesintisi ödenir.
Devlet, yatırımcıları tasarruflarını daha uzun vadeli olarak bankacılık sisteminde tutmaya teşvik etmek amacıyla stopaj oranlarını vade dilimlerine göre farklılaştırır.
Eylül 2026 güncel yasal düzenlemelere göre mevduat faiz getirisi üzerinden alınan stopaj oranları Türk Lirası hesapları için şu şekildedir:
-
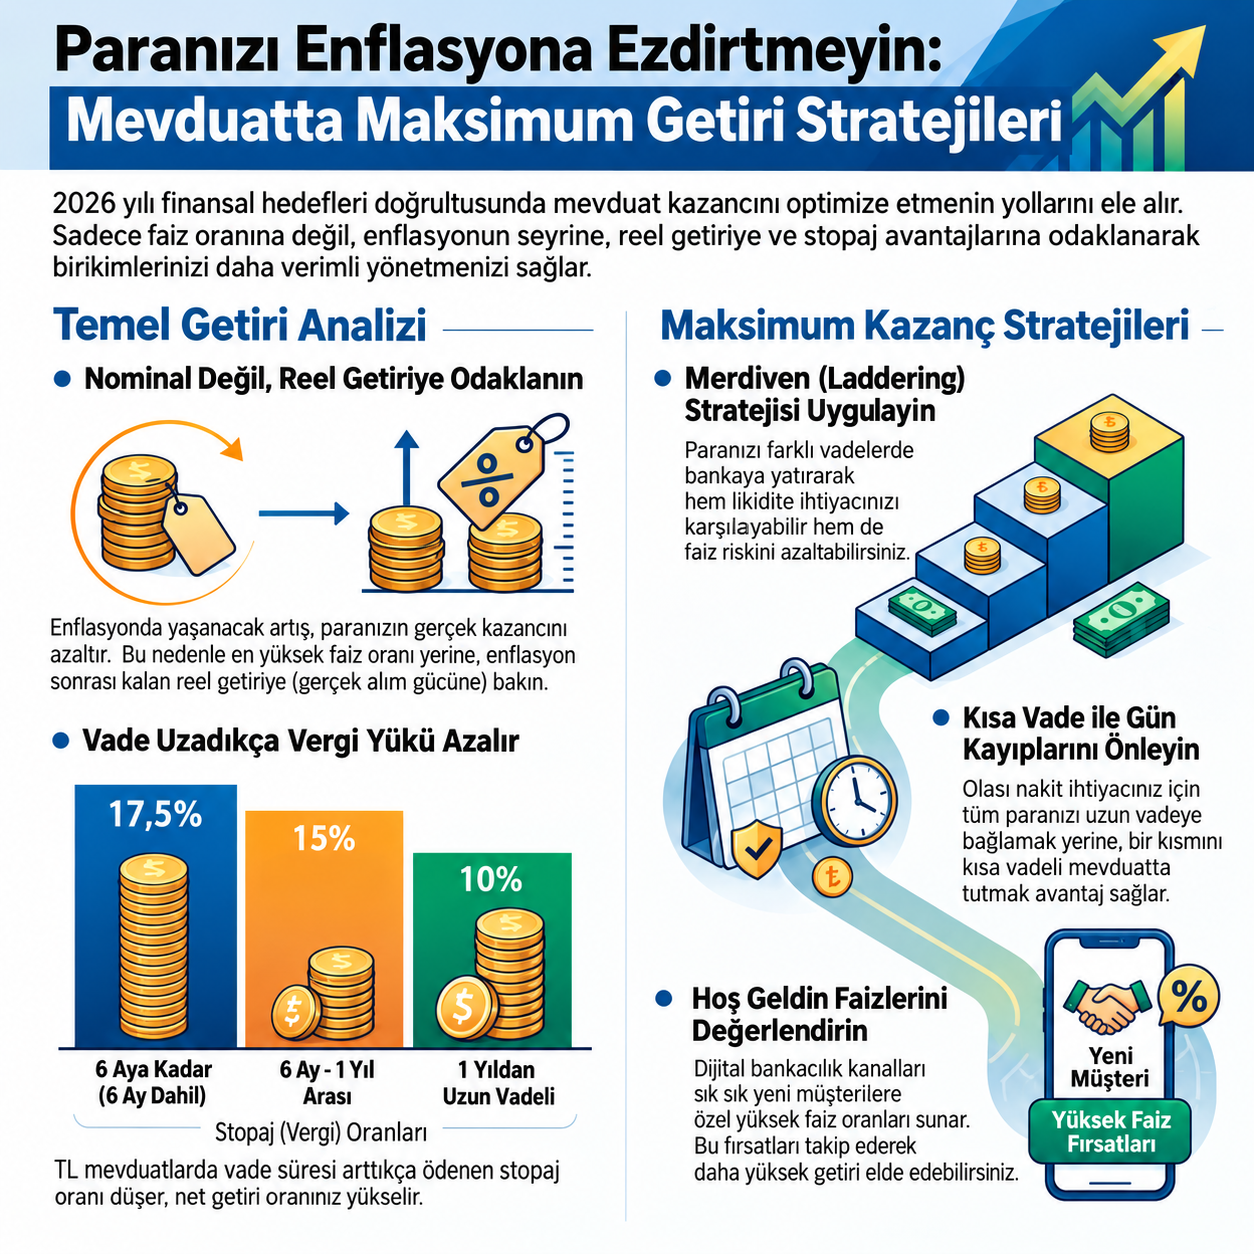
Vadesiz ve 6 aya kadar (6 ay dahil) vadeli hesaplarda %17,5
-
6 ay ile 1 yıl arası (1 yıl dahil) vadeli hesaplarda %15
-
1 yıldan uzun vadeli hesaplarda ise %10
Döviz (Dolar, Euro vb.) cinsinden açılan mevduat hesaplarında ise vade süresi fark etmeksizin stopaj oranı %25 olarak uygulanmaktadır. Altın hesaplarında bu oran %15 seviyesindedir.
Bu oranlar, vade seçimi yaparken net getirinizi doğrudan etkiler. Brüt faiz oranı aynı olsa bile, 6 aydan uzun bir vade seçtiğinizde ödeyeceğiniz vergi azalacağı için net kazancınız artar.
Bu ince hesaplamaları manuel olarak yapmak yerine, net getiri odaklı stratejiler kurmaya odaklanın. Vergi kesintileri düşüldükten sonra hesabınıza geçecek olan tutarı bilmek, aylık ve yıllık bütçenizi çok daha sağlam temeller üzerine inşa etmenizi sağlar.
Mevduat Yatırımında Kullanılan Modern Stratejiler
Birikimlerinizi tek bir hamlede uzun bir vadeye bağlamak veya sürekli kısa vadeli dönmek her zaman en ideal seçenek olmayabilir.
Piyasa koşulları sürekli değişirken nakitte kalma esnekliği ile yüksek faiz avantajını aynı anda yakalamanız gerekir. Profesyonel yatırımcıların kullandığı iki temel strateji bu noktada devreye girer.
Kademeli Vade Stratejisi
Merdiven stratejisi olarak da bilinen kademeli vade, tüm yumurtaları aynı sepete koymamak prensibine dayanır. Bu stratejide anaparanızı tek bir vadeye yatırmak yerine, tutarı bölerek farklı vade dilimlerine dağıtırsınız.
Örneğin, 300.000 TL tutarında bir birikiminiz olduğunu varsayalım. Bu tutarın tamamını 1 yıllık veya tamamını 32 günlük vadeye bağlamak yerine parayı üçe bölebilirsiniz:
1. 100.000 TL'yi 32 günlük vadeye,
2. 100.000 TL'yi 92 günlük vadeye,
3. 100.000 TL'yi 181 günlük vadeye yatırın.
Bu stratejinin size sağlayacağı en büyük avantaj likiditedir. Her ay mutlaka bir hesabınızın vadesi dolar. Nakit ihtiyacınız olursa vadesi dolan hesaptaki paranızı kullanabilirsiniz.
İhtiyacınız yoksa, o anki güncel ve en yüksek faiz oranından o tutarı merdivenin en üst basamağına (örneğin yeni bir 181 günlük vadeye) tekrar yatırırsınız.
Faiz oranlarının artış trendinde olduğu dönemlerde bu strateji sayesinde kısa vadede bozulan hesaplarınızı hemen yeni ve yüksek oranlarla güncelleyebilirsiniz.
Faizlerin düşüş eğiliminde olduğu dönemlerde ise uzun vadeye bağladığınız kısımlar sayesinde yüksek faizi önceden sabitlemiş olmanın avantajını yaşarsınız.
Merdiven stratejisi, faiz riskine karşı sizi koruyan en etkili kalkanlardan biridir.
Kırık Vade Kullanımı ile Kişiselleştirilmiş Planlama
Mevduat yatırımı yaparken herkesin ezbere bildiği standart 32, 46 veya 92 günlük vadelerle sınırlı kalmak zorunda değilsiniz.
Bankacılık sistemi, tüketicilere kendi nakit akışlarına uygun olarak vade belirleme özgürlüğü sunar. Bu yönteme "kırık vade" adı verilir.
Diyelim ki bir gayrimenkul veya araç alımı yapacaksınız ve ödemenizi tam olarak 53 gün sonra gerçekleştirmeniz gerekiyor.
Paranızı 32 günlük standart bir vadeye bağlarsanız, vade bitiminde geriye kalan 21 gün boyunca paranız vadesiz hesapta boşta bekler ve değer kaybeder.
Bunun yerine bankanızdan tam 53 günlük bir kırık vade açmasını talep edin.
Kırık vade sayesinde paranız, ödeme yapacağınız güne kadar geçen sürenin her bir günü için faiz kazanmaya devam eder.
Finansal planlamanızı yaparken bankaların dayattığı standart takvimlere uymak yerine, kendi hayat ritminize ve harcama takviminize uygun vadeleri tercih edin.
Bankaların "Hoş Geldin" Fırsatlarını Değerlendirin
Bankacılık sektöründeki kıyasıya rekabet, bireysel tüketiciler için harika fırsatlar yaratır. Bankalar, yeni müşteri kazanmak veya yeni fon girişleri sağlamak amacıyla "hoş geldin faizi" veya "tanışma kampanyaları" düzenlerler.
Bu kampanyalar, standart faiz oranlarının çok daha üzerinde özel getiri avantajları sunar.
Hoş geldin faizleri genellikle 30, 45 veya 90 gün gibi belirli sürelerle sınırlıdır. Bu süre zarfında birikiminiz piyasa ortalamasının üzerinde değer kazanır.
Tüketici olarak bu fırsatlardan yararlanmaktan çekinmeyin. Ancak, "balayı dönemi" olarak adlandırılan bu süre bittiğinde bankanın size sunacağı standart (temdit) oranını da mutlaka önceden kontrol edin.
Günümüzde teknolojik altyapılar sayesinde banka şubelerine gitmeye gerek kalmadan, akıllı telefonunuz üzerinden "Uzaktan Müşteri Edinimi" yöntemini kullanarak görüntülü görüşme ile dakikalar içinde yeni bir bankanın müşterisi olabilirsiniz.
Bu sayede, farklı bankaların sunduğu yeni müşteri fırsatlarını kolayca değerlendirebilir ve paranızın her zaman en verimli koşullarda çalışmasını sağlayabilirsiniz.
Doğru Kararı Vermek İçin Güncel Verileri Takip Etmenin Önemi
Makroekonomik veriler, Merkez Bankası'nın politika adımları ve bankaların likidite ihtiyaçları mevduat oranlarının günlük olarak bile değişmesine neden olabilir.
Bir bankanın bugün sunduğu en avantajlı oran, ertesi hafta başka bir bankanın başlattığı kampanya ile geride kalabilir.
Bireysel bir yatırımcının onlarca bankanın web sitesini tek tek dolaşması, alt limit şartlarını okuması, hoş geldin sürelerini karşılaştırması ve net kazancını kalem kalem hesaplaması ciddi bir zaman kaybıdır.
İnsan doğası gereği bu manuel süreçlerde gözden kaçan detaylar veya hesaplama hataları yaşanması kaçınılmazdır.
Finansal okuryazarlığın temel taşlarından biri de doğru araçları verimli kullanabilmektir. Teknoloji, karmaşık verileri saniyeler içinde analiz ederek sizin adınıza en doğru matematiksel sonuçları ortaya koyar.
Yatırım miktarınızı ve düşündüğünüz vadeyi sisteme girerek tüm piyasa koşullarını tek bir ekranda görebilir, brüt faizden stopaj düşülerek elde edilecek gerçek net kazancınızı hiçbir şüpheye yer bırakmadan öğrenebilirsiniz.
Şeffaf ve tarafsız veriler eşliğinde faiz hesaplama işlemlerinizi dijital platformlar üzerinden gerçekleştirerek en doğru kararı hızlıca alabilirsiniz.
Hesapkurdu gibi resmi kurumlar tarafından denetlenen, ETBİS kayıtlı ve BDDK mevzuatlarına uygun hareket eden platformlar, sadece rakamları çarpan bir site değildir.
Tüketiciyi koruyan, karmaşık şartnameleri sadeleştiren ve finansal olarak en avantajlı ürüne yönlendiren güçlü birer danışmandır.
Sonuç: Finansal Disiplin ve Stratejik Planlama
Enflasyonist etkilerin veya dalgalı piyasa koşullarının hakim olduğu 2026 yılı gibi dönemlerde birikimlerinizi korumak, rastgele alınacak kararlarla mümkün değildir.
Paranızı bankaya yatırırken vade sürelerini ihtiyaçlarınıza göre belirleyin. Paranızın satın alma gücünü koruduğundan emin olmak için her zaman reel getiri hesaplaması yapın.
Tüm birikiminizi tek bir hamleye bağlamak yerine merdiven stratejisi ile esneklik kazanın.
Standart takvimlerin dışına çıkarak kırık vadelerle gün kayıplarını önleyin ve en önemlisi bankaların sunduğu güncel yeni müşteri fırsatlarını dijital araçlar yardımıyla düzenli olarak takip edin.
Finansal hedeflerinize giden yolda disiplinli bir planlama ve doğru araç kullanımı, birikimlerinizi hayallerinize ulaştıracak en güvenli köprüdür.
Paranızı sizin için en çok çalışacak şekilde yönetmek için bugünden stratejinizi oluşturun ve harekete geçin.
Yasal Uyarı ve Sorumluluk Reddi:
Bu içerikte yer alan her türlü bilgi, değerlendirme, yorum ve istatistiki veri yalnızca genel bilgilendirme amacı taşımaktadır ve kesinlikle yatırım tavsiyesi niteliği taşımamaktadır. Burada sunulan finansal stratejiler, hesaplama yöntemleri ve piyasa değerlendirmeleri, yatırım danışmanlığı hizmeti kapsamında değerlendirilemez. Yatırım danışmanlığı hizmeti; aracı kurumlar, portföy yönetim şirketleri ve yetkili bankalar tarafından kişilerin risk ve getiri tercihleri dikkate alınarak sözleşme çerçevesinde kişiye özel olarak sunulmaktadır. Bu yazıda yer alan genel nitelikteki bilgilere dayanarak yatırım, birikim veya vade kararı alınması, mali durumunuz ile risk ve getiri tercihlerinize uygun sonuçlar doğurmayabilir. Bu nedenle, içerikteki bilgilerin kullanımı sonucunda doğabilecek doğrudan veya dolaylı maddi/manevi zararlardan yayıncı kuruluş, yazar ve Hesapkurdu sorumlu tutulamaz. Finansal kararlarınızı almadan önce bağımsız ve yetkili uzmanlara danışmanız, güncel oran ve koşulları ilgili bankaların resmi kanallarından teyit etmeniz önemle tavsiye edilir.