Küresel piyasalar, ABD Merkez Bankası'nın (Fed) akşam saatlerinde açıklayacağı faiz kararı öncesinde teknoloji hisselerindeki yükselişle güne pozitif başladı. Yurt içinde ise Cumhuriyet Bayramı arifesi nedeniyle Borsa İstanbul'da yarım gün işlem yapılacak. Tasfiye edilen fonların yatırımcıları için de beklenen tarih netleşti: Olağanüstü tasfiye kapsamında 1 milyon liraya kadar olan ödemeler cuma günü başlayacak.
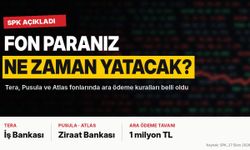
FON ÖDEMELERİ CUMA BAŞLIYOR
Cumhurbaşkanı Yardımcısı Cevdet Yılmaz, TBMM Plan ve Bütçe Komisyonu'nda yaptığı konuşmada 23 Ekim itibarıyla toplam 93 fonda 71 bin 899 hesaba 68 milyar lira ödendiğini açıkladı. Hesap başına ortalama ödeme yaklaşık 946 bin liraya karşılık geliyor. Yılmaz'ın verdiği bilgiye göre olağanüstü tasfiye kapsamındaki 1 milyon liraya kadar ödemeler cuma gününden itibaren İş Bankası ve Ziraat Bankası aracılığıyla yapılacak. Ödemelere en düşük tutarlardan başlanacak, sıra giderek yüksek tutarlara geçecek.
Fon soruşturmasına ilişkin bir diğer gelişmede Tera Yatırım Menkul Değerler AŞ'nin bütün faaliyet izinleri ile yetki belgesi geri alındı. Şirketin kademeli olarak tasfiye edilmesine ve yatırımcıların zararlarının karşılanmasına karar verildi.
BORSA İSTANBUL'DA YARIM GÜN SEANS
BIST 100 endeksi dünü yatay bir seyirle 11 bin 151,03 puandan kapattı. Analistler endekste 11 bin 300 ve 11 bin 400 puanı direnç, 11 bin ve 10 bin 900 puanı destek seviyeleri olarak izliyor. Bugün arife nedeniyle piyasada yalnızca yarım gün seans yapılacak, 29 Ekim'de ise borsa kapalı olacak.
Dolar/TL dün yüzde 0,10 artışla 49,8067'den kapandı, bugün bankalararası piyasada 49,8350'den işlem görüyor. Uluslararası kredi derecelendirme kuruluşu Fitch Ratings, Türkiye'de piyasada dolaşan borçlanma araçlarının toplam büyüklüğünün 2027'de 550 milyar dolara çıkacağını öngörüyor. Yurt içinde saat 10.00'da eylül ayı dış ticaret dengesi ve Hizmet Üretici Fiyat Endeksi açıklanacak.
GÖZLER AKŞAM 21.00'DEKİ FED KARARINDA
Fed'in faiz kararı Türkiye saatiyle 21.00'de açıklanacak, Fed Başkanı Kevin Warsh 21.30'da basın toplantısı düzenleyecek. Piyasalarda Fed'in politika faizini değiştirmemesi bekleniyor. Analistlere göre asıl önemli olan, enflasyon baskısı karşısında sonraki adımlara dair verilecek mesajlar. Warsh'ın aralık toplantısı için açık bir yönlendirme yapmaması, ancak piyasaların fiyatladığı faiz artışı beklentisini zayıflatacak sözlerden de kaçınması bekleniyor. Avrupa Merkez Bankası (ECB) yarın, Japonya Merkez Bankası cuma günü kararını açıklayacak.
PETROL 115 DOLARI AŞTI
İran'ın desteklediği Yemenli Husilerin Suudi Arabistan'da bir rafineriye saldırdığı haberleri arz kaygısını artırdı. Aralık vadeli Brent petrolün varili yüzde 1,4 artışla 115,5 dolara tırmandı. Brent dün sabah 110 dolar civarındaydı. ABD ile İran arasında anlaşma yönünde somut bir adım atılmaması da fiyatları destekliyor.
Petroldeki yükselişin enflasyon kaygısını beslemesiyle ABD'nin 10 yıllık tahvil faizi yeniden yüzde 5'in üzerine çıktı, dolar endeksi 102,4 ile 14 Ekim'den sonraki en yüksek seviyeyi gördü. Ons altın yüzde 0,7 gerileyerek 4 bin 33 dolara indi. Güncel kurla ons fiyatı gram altında yaklaşık 6 bin 462 liraya denk geliyor.
YAPAY ZEKA HİSSELERİ YÜKSELDİ
Nvidia'nın Meta'ya 3 milyar dolar yatırım yapacağı yönündeki haberler ve yapay zekaya yönelik iyimserlik teknoloji hisselerine talebi artırdı. New York borsası dünü yükselişle kapattı. Nvidia hisseleri yüzde 1, Advanced Micro Devices yüzde 5,5, Micron Technology yüzde 2,8 değer kazandı. Yatırımcılar, yapay zeka yatırımlarının gelire dönüşüp dönüşmediğini görmek için New York'ta piyasa kapanışından sonra açıklanacak Alphabet ve Microsoft bilançolarını bekliyor.
ABD'de dayanıklı mal siparişleri eylülde aylık yüzde 1,8 arttı, Conference Board Tüketici Güven Endeksi ekimde 91,7 ile beklentilerin üzerinde geldi.
ASYA'DA SK HYNIX RÜZGARI
Asya borsaları da teknoloji ağırlıklı yükselişi sürdürdü. Güney Koreli çip üreticisi SK Hynix'in üçüncü çeyrek faaliyet karı yüzde 632,1 artarak 83,3 trilyon wona, gelirleri yüzde 327,9 artarak 104,6 trilyon wona çıktı. Şirketin hisseleri yüzde 10,1, Samsung Electronics hisseleri yüzde 8,3 yükseldi. Güney Kore'de Kospi endeksi yüzde 6,3, Japonya'da Nikkei 225 yüzde 1,2, Çin'de Şanghay bileşik endeksi yüzde 0,7, Hong Kong'da Hang Seng yüzde 0,4 arttı.
AVRUPA'DA HSBC VE MERCEDES DÜŞTÜ
Avrupa borsaları dün İngiltere dışında yükselişle kapandı. Almanya'da DAX 40 yüzde 0,71, Fransa'da CAC 40 yüzde 0,51, İtalya'da FTSE MIB 30 yüzde 0,9 arttı, İngiltere'de FTSE 100 ise yüzde 0,75 geriledi. HSBC, üçüncü çeyrekte vergi öncesi karını yüzde 32 artırarak 9,6 milyar dolara çıkarmasına karşın yıl sonu tahminlerini yükseltmediği için yüzde 5,4 değer kaybetti. Mercedes-Benz hisseleri, şirketin Çinli rakiplerin baskısı ve artan maliyetler nedeniyle 2026 kar beklentisini düşürmesiyle yüzde 3,9 geriledi.
Fransa'da tüketicilerin güveni ekimde 5 puan düşüşle 80'e geriledi ve Haziran 2013'ten sonraki en düşük seviyeyi gördü. İsrail'de ise genel seçimde sayımın yaklaşık yüzde 16,8'i tamamlandığında Başbakan Binyamin Netanyahu liderliğindeki blok yüzde 50,4, muhalefet yüzde 49,6 oy aldı. Analistler seçim sonucunun bölgedeki jeopolitik dengeler ve piyasalar açısından belirleyici olabileceğini değerlendiriyor.