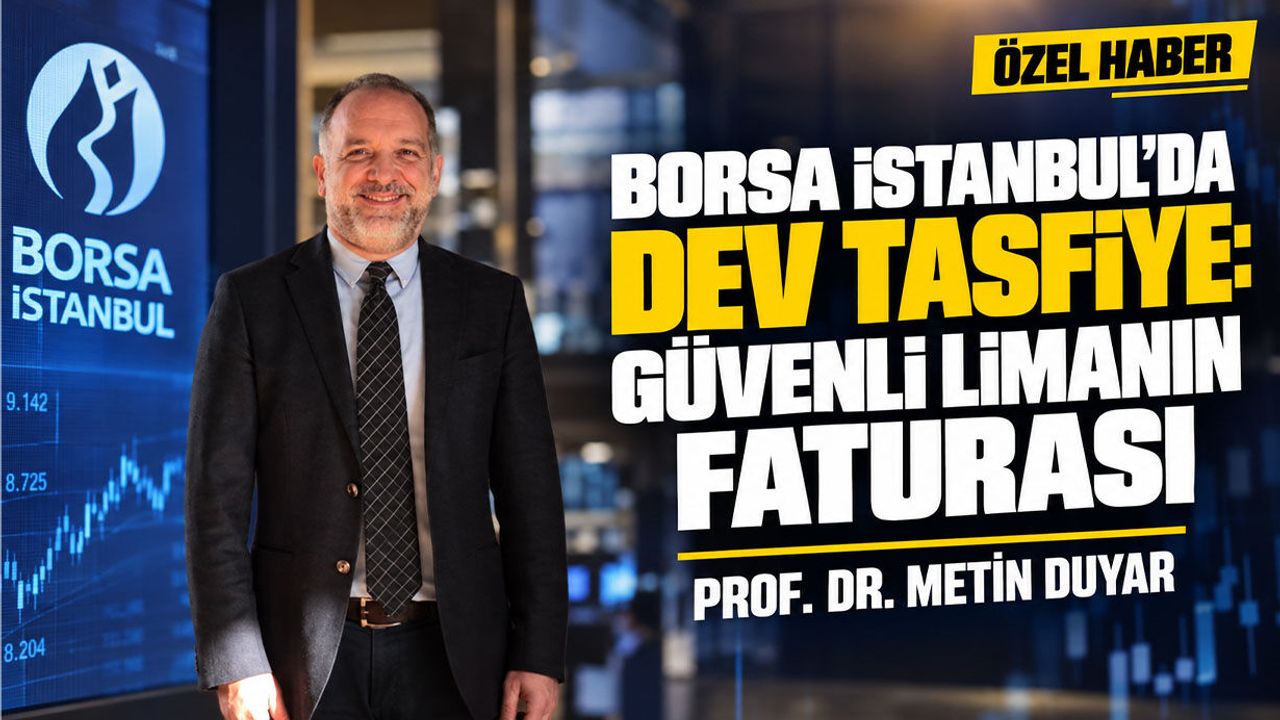
Borsa İstanbul’da yaşanan sert satış dalgası, piyasaların neden bu kadar hızlı ve güçlü bir şekilde sarsıldığı sorusunu beraberinde getirdi. Ortada savaş, deprem veya büyük çaplı yeni bir siyasi kriz bulunmamasına rağmen BIST 100 endeksinin tek günde yüzde 6’ya yaklaşan kayıp yaşaması, gözleri piyasanın kendi içindeki kırılganlıklara çevirdi.
Turkinform’a değerlendirmelerde bulunan Prof. Dr. Metin Duyar, yaşananların yalnızca olağan bir piyasa dalgalanması olarak değerlendirilmemesi gerektiğine işaret etti. Duyar’a göre son gelişmeler, finansal sistem içerisinde biriken risklerin güvenli kabul edilen yatırım araçlarının arkasında nasıl görünmez hâle gelebildiğini ortaya koyuyor.
“GÜVENLİ LİMAN” OLARAK BİLİNEN FONLARDA RİSK TARTIŞMASI
Tartışmanın merkezinde para piyasası fonları bulunuyor. Yatırımcıların genel olarak düşük riskli gördüğü ve mevduata yakın bir güvenlik algısıyla tercih ettiği bu fonlar, özellikle kısa vadeli birikimlerini değerlendirmek isteyen küçük yatırımcıların yoğun ilgi gösterdiği araçlar arasında yer alıyor.
Duyar, Pusula Portföy tarafından yönetilen fonlarda ortaya çıkan tablonun bu güven algısının yeniden sorgulanmasına yol açtığını belirtti. Para piyasası fonlarının arkasındaki kaynakların yüksek risk taşıyan hisse senedi pozisyonlarının finansmanında kullanılması, “düşük risk” tanımının uygulamada ne ölçüde karşılık bulduğu konusunda soru işaretleri oluşturdu.
Bu süreçte özellikle Destek Finans Faktoring ve Özata Denizcilik hisselerinde yaşanan fiyat hareketleri dikkat çekti. Destek Finans Faktoring’in halka arz sonrasında ulaştığı seviyeler ile Özata Denizcilik’in şirket zarar açıklarken hisse fiyatında görülen çok yüksek oranlı yükselişler, piyasadaki fiyat oluşumlarının niteliğine ilişkin tartışmaları beraberinde getirdi.
Duyar, söz konusu hareketlerin yalnızca yatırımcı ilgisiyle açıklanmasının ikna edici olmadığını değerlendirirken, belirli hisselerde ortaya çıkan olağanüstü fiyat hareketlerinin daha koordineli işlemler ihtimalini gündeme getirdiğine işaret etti.
BİR HİSSE, TEMİNAT ZİNCİRİNİ NASIL ETKİLEDİ?
Krizin teknik boyutunda ise ters repo işlemleri ve bu işlemlerde kullanılan teminatlar öne çıktı. Destek Finans Faktoring hissesi, bazı para piyasası fonlarının gerçekleştirdiği ters repo işlemlerinde teminat olarak kullanılan menkul kıymetlerden biri hâline gelmişti.
Hissenin endeksten çıkarılabileceğine ilişkin söylentilerin piyasada yayılmasıyla birlikte söz konusu teminatların geçerliliğine yönelik endişeler ortaya çıktı. Böylece tek bir hisse hakkındaki gelişmeler, o hisse üzerinden oluşturulan teminat zinciri nedeniyle çok daha geniş bir fon piyasasını etkileyebilecek bir risk unsuruna dönüştü.
Duyar, bu mekanizmanın finansal sistem içerisindeki riskin nasıl zincirleme biçimde yayılabileceğini göstermesi açısından önemli olduğunu vurguladı. Bir varlığın fiyatında ortaya çıkan sorun, yalnızca o hisseyi elinde bulunduran yatırımcıları değil, aynı varlığı teminat olarak kullanan işlemleri ve dolayısıyla bu işlemlere bağlı fonları da etkileyebiliyor.
SPK’DAN 38 KİŞİ HAKKINDA SUÇ DUYURUSU
Sermaye Piyasası Kurulu’nun attığı adımlar da piyasalardaki tartışmaların bir başka boyutunu oluşturdu. SPK tarafından 38 kişi hakkında suç duyurusunda bulunulurken, söz konusu kişiler hakkında iki yıl süreyle işlem yasağı uygulanması kararlaştırıldı. Pusula Portföy de aynı kapsamda işlem yasağıyla karşı karşıya kaldı.
Duyar’a göre ortaya çıkan tablo, yaşananların yalnızca piyasanın doğal yükseliş ve düşüşleri üzerinden açıklanmasını zorlaştırıyor. Belirli hisselerde fiyatların olağanüstü seviyelere ulaşması ve bu değerlerin güvenli kabul edilen fonların işlemlerinde kullanılmaya başlanması, riskin sistem içerisinde farklı yatırım ürünlerine taşınmasına neden oldu.
2008 KRİZİNDEKİ RESERVE PRIMARY FUND ÖRNEĞİ
Duyar, Türkiye’de yaşanan son gelişmeleri değerlendirirken 2008 küresel finans krizinin önemli kırılma noktalarından biri olan Reserve Primary Fund örneğini de hatırlattı.
ABD’de faaliyet gösteren Reserve Primary Fund, Lehman Brothers tahvillerine yaptığı yatırımlar nedeniyle Lehman’ın çöküşünün ardından ciddi kayıplarla karşılaşmıştı. Para piyasası fonlarının birim pay değerinin bir doların altına düşmeyeceğine yönelik güçlü algıya rağmen fonun pay değeri bu sınırın altına gerilemiş ve finans literatüründe “breaking the buck” olarak bilinen olay yaşanmıştı.
Bu gelişme, güvenli olduğu düşünülen para piyasası fonlarının da içerisinde tuttukları varlıkların riskinden bağımsız olmadığını ortaya koymuştu. Duyar’a göre İstanbul’da yaşanan son gelişmeler de farklı koşullar ve farklı finansal araçlar üzerinden benzer bir temel sorunu gündeme getiriyor: Risk ortadan kalkmıyor, yalnızca finansal sistem içerisinde başka bir noktaya taşınıyor.
Finansallaşmanın yoğunlaştığı ekonomilerde riskin tamamen yok edilmesinin mümkün olmadığına dikkat çeken Duyar, güvenli olarak pazarlanan ürünlerin arkasındaki varlıkların ve finansman mekanizmalarının yatırımcı tarafından görülebilir olmasının önemine vurgu yaptı.

FONLARDAN 210 MİLYAR LİRALIK NET ÇIKIŞ
Yatırım fonu sektöründeki rakamlar da yaşanan sarsıntının büyüklüğünü ortaya koyuyor. SPK’nın 28 Ağustos’ta gerçekleştirdiği düzenleme değişikliğinin ardından yatırım fonlarından toplam net çıkış 210 milyar liraya ulaştı.
Sektörün toplam büyüklüğü aynı dönemde 9,9 trilyon liradan 9,6 trilyon liraya gerilerken, toplam erime 334 milyar lirayı buldu. Fonlardan gerçekleşen çıkışın yaklaşık yarısının ise tek başına Pusula Portföy’ün para piyasası fonundan kaynaklandığı belirtildi.
Duyar, sınırlı sayıdaki hissede yaşanan sorunların trilyonlarca liralık büyüklüğe ulaşan yatırım fonu sektörünü etkileyebilmesinin finansal sistemdeki bağlantılılık açısından önemli bir uyarı olduğunu belirtti. Birkaç hissede yoğunlaşan riskin fonlar ve teminat mekanizmaları üzerinden geniş bir yatırımcı kitlesine taşınabilmesi, sistemin kırılgan noktalarını görünür hâle getirdi.
KÜÇÜK YATIRIMCI FARKINDA OLMADAN RİSK Mİ TAŞIDI?
Yaşanan gelişmelerin en önemli taraflarından birini ise küçük yatırımcıların durumu oluşturuyor. Emeklilik için birikim yapan, çocuğunun eğitim masrafları için para ayıran veya kısa süreli nakit fazlasını değerlendirmek isteyen yatırımcıların önemli bir bölümü para piyasası fonlarını düşük riskli olmaları nedeniyle tercih ediyor.
Ancak son gelişmeler, yatırımcının doğrudan spekülatif bir hisse satın almamış olsa dahi fonların gerçekleştirdiği işlemler aracılığıyla dolaylı biçimde yüksek riskli pozisyonların etkisine maruz kalabileceğini gösterdi.
Duyar, yatırım ürünlerinin broşürlerinde veya risk sınıflandırmalarında “düşük risk” ifadesinin kullanılmasının, ürünün arkasındaki bütün finansal risklerin ortadan kalktığı anlamına gelmediğini belirtti. Asıl kritik noktanın, yatırımcının üstlendiği riskin ne kadarını gerçekten görebildiği ve anlayabildiği olduğunu vurguladı.
Krizin daha da derinleşmesi durumunda oluşabilecek milyarlarca liralık zararların kamu bankaları veya farklı kamusal mekanizmalar üzerinden karşılanması ihtimali de tartışmalar arasında yer alıyor. Böyle bir senaryo, özel aktörlerin elde ettiği kazançların bireysel kalırken zararların toplumsallaştırılması tartışmasını yeniden gündeme taşıyabilir.
17 EYLÜL’DE TABLO NETLEŞTİ: YEDİ PORTFÖY ŞİRKETİNİN FONLARINA TASFİYE
Piyasalardaki gelişmeler 17 Eylül itibarıyla yeni bir aşamaya geçti. SPK, Tera, Pusula, Hedef, Atlas, A1, Pardus ve Bulls olmak üzere yedi portföy yönetim şirketinin TEFAS’ta işlem gören tüm fonlarını alım satıma kapattı ve söz konusu fonların tasfiye edilmesine karar verdi.
Kararın yatırımcılar üzerindeki etkisi ise fonlara göre farklılık gösteriyor. Bazı yatırımcılar açısından yaşanan durum doğrudan bir sermaye kaybından ziyade paraya erişimde gecikme anlamına geliyor. Tera Portföy bünyesindeki altı fonda yatırımcıların parasının normal koşullarda iki iş günü içerisinde ödenmesi gerekirken, ödeme süresinin onuncu iş gününe kadar uzaması bekleniyor.
Bununla birlikte sorun yalnızca ödeme takvimindeki gecikmeyle sınırlı değil. Tera Portföy’ün iki fonu ile Pusula Portföy’e ait fonlarda vadesinde ödeme yapılamadığı ve aracı kurumlarla mutabakat sürecinin devam ettiği belirtiliyor.

BAZI FONLARDA KAYIP YÜZDE 90’I AŞTI
Tasfiye sürecinin yatırımcı açısından en kritik boyutlarından birini fonların yaşadığı değer kayıpları oluşturuyor. Pusula Portföy’ün hisse senedi yoğun fonu, ağustos ayının sonundan bu yana yaklaşık yüzde 92 oranında değer kaybetti.
Şirket tarafından yönetilen diğer bazı fonlardaki kayıpların ise yüzde 45 ile yüzde 94 arasında değiştiği görülüyor. Bu tablo, “tasfiye” kavramının her yatırımcı açısından yatırdığı paranın tamamını geri almak anlamına gelmediğini ortaya koyuyor.
Tasfiye sürecinde fonun elinde kalan varlıkların nakde çevrilmesi ve elde edilen tutarın yatırımcılara dağıtılması söz konusu olduğundan, fonun varlıklarında çok yüksek oranlı değer kaybı yaşanmış olması hâlinde yatırımcı başlangıçtaki sermayesinin yalnızca sınırlı bir bölümüne ulaşabiliyor.
Duyar, bu nedenle sistemin bütünü açısından kullanılan “geçici” veya “yönetilebilir” ifadeleriyle bireysel yatırımcının yaşadığı kaybın birbirinden ayrılması gerektiğine dikkat çekti.
FİNANSAL İSTİKRAR KOMİTESİ: GEÇİCİ VE YÖNETİLEBİLİR
Finansal İstikrar Komitesi ise yaşanan gelişmelerin ardından yaptığı açıklamada Borsa İstanbul ve Türkiye sermaye piyasalarının genel işleyişinde temel veya yapısal bir risk bulunmadığını bildirdi.
Komite, sorunun fon piyasasının belirli bir bölümünde yoğunlaştığını ve “geçici ve yönetilebilir” nitelikte olduğunu belirtirken, piyasaların sağlıklı işleyişinin devam ettirilmesi ve makrofinansal istikrarın korunması amacıyla gerekli tedbirlerin değerlendirildiğini açıkladı.
Alınacak önlemlerin özellikle likidite sıkışıklığının giderilmesi ve sorunun diğer finansal alanlara bulaşmasının önlenmesine yönelik olacağı kaydedildi. Piyasa bozucu eylemlerde bulunduğu tespit edilen kişiler hakkında da düzenleyici ve denetleyici kurumların yetkilerini kullanmaya devam edeceği ifade edildi.
Duyar ise sistemin bütünü açısından yapılan bu değerlendirmenin, ağır kayıp yaşayan bireysel yatırımcının durumuyla aynı çerçevede ele alınamayacağı görüşünde. Bir fonun değerinin yüzde 90’a yakın bölümünü kaybetmesi hâlinde yatırımcı açısından ortaya çıkan durum, yalnızca geçici bir likidite problemi veya ödeme gecikmesi olmaktan çıkarak kalıcı sermaye kaybına dönüşüyor.

GÖZLER SPK DÜZENLEMELERİNE ÇEVRİLDİ
Yaşananların ardından düzenleyici kurumların müdahale zamanlaması da tartışılmaya başlandı. SPK’nın yatırım fonu mevzuatında gerçekleştirdiği kapsamlı değişikliklerin, MSCI tarafından Türkiye piyasasına yönelik uyarıların sertleşmesinin ardından geçen ay uygulamaya alınması dikkat çekti.
Duyar, bu kronolojinin finansal düzenlemelerin risk ortaya çıkmadan önce önleyici biçimde devreye girmesi gerektiği tartışmasını yeniden gündeme taşıdığını belirtti. Düzenleyici mekanizmaların yalnızca kriz sonrasında sorumluları belirleyen ve yaptırım uygulayan bir yapı olmaması, sistem içerisindeki risk yoğunlaşmasını önceden tespit edebilmesi gerektiğine dikkat çekti.
“RİSK ORTADAN KALKMIYOR, YALNIZCA YER DEĞİŞTİRİYOR”
Borsa İstanbul’daki son çöküşün tek bir şirket, fon veya işlem günü üzerinden değerlendirilmemesi gerektiğini belirten Prof. Dr. Metin Duyar, yaşananların finansal sistemde riskin nasıl farklı ürünler ve işlemler arasında taşınabildiğinin önemli bir örneği olduğunu ifade etti.
Düşük riskli olduğu düşünülerek tercih edilen yatırım araçlarının arkasındaki varlık yapısının ve kullanılan teminatların yeterince görünür olmaması, küçük yatırımcının farkında olmadan çok daha yüksek bir risk üstlenmesine neden olabiliyor.
Duyar’ın değerlendirmesine göre yaşanan süreç, finans piyasalarında “güvenli liman” kavramının tek başına bir ürünün adı veya risk sınıfıyla belirlenemeyeceğini bir kez daha ortaya koyuyor. Fonun taşıdığı gerçek risk, yalnızca yatırımcıya sunulan tanımdan değil, portföyün içinde bulunan varlıklardan, bu varlıkların hangi işlemlerde kullanıldığından ve sistem içerisindeki diğer finansal aktörlerle kurulan bağlantılardan kaynaklanıyor.
Borsa İstanbul’da başlayan sert satışların ardından ortaya çıkan tasfiye süreci de bu nedenle yalnızca piyasanın birkaç günlük hareketinden ibaret değil. Güvenli olduğu düşünülerek yatırım yapılan fonlarda ortaya çıkan ağır kayıplar, finansal sistemde riskin görünmez hâle gelmesinin bedelini yeniden gündeme taşıdı. Bu bedelin nihai olarak kim tarafından ve ne ölçüde üstlenileceği ise tasfiye ve mutabakat süreçlerinin tamamlanmasının ardından daha açık biçimde görülecek.